
بنك أمريكا: الدولار "يدمر كل شيء"، ويظل ملاذاً آمناً قبل انخفاض الدولار

 فضّلنا على Google



لقد دفع توقعاته لذروة الدولار إلى فبراير ومارس من العام المقبل، مع تمديد نهاية دورة رفع أسعار الفائدة العالمية إلى اجتماع الاحتياطي الفيدرالي في أبريل المقبل.
كتبه: باو ييلون، يي تشين، وول ستريت جورنال
الدولار الذي يرتفع باستمرار يضغط على السيولة العالمية، ويصبح "كرة مدمرة" في الأسواق المالية، مما يعيق الأصول ذات المخاطر العالمية والسلع، مما يجعل من الصعب دخول الأصول ذات المخاطر.
هذا هو رأي مايكل هارتنت، كبير استراتيجيي الاستثمار في بنك أمريكا، في أحدث تقرير له "Flow Show". ويعتقد أن السوق تواجه ثلاث تناقضات: دورة تشديد الاحتياطي الفيدرالي لم تنته بعد، والحكومة تبني حواجز ضد البيع، وتأثير ثروة المستهلكين ذوي الدخل المرتفع يدعم الاقتصاد. وهذا يعني أن الأصول ذات المخاطر ليست جديرة بالشراء، ومن الصعب أيضاً البيع بأمان.
لقد أرجأ هارتنت مرة أخرى توقعاته المتفائلة لنهاية العام. كان من المتوقع أن يبدأ السوق في الارتفاع قبل عيد الشكر بعد الانتخابات النصفية، ولكن بيانات التوظيف جاءت أفضل من المتوقع، واستمرت التضخم في الارتفاع لثلاثة أشهر، وأشار مسؤولو الاحتياطي الفيدرالي إلى رفع أسعار الفائدة بمقدار 50 نقطة أساس، مما أفسد الإيقاع تماماً. يجب الانتظار حتى تنخفض أسعار النفط وعوائد السندات الأمريكية والدولار الثلاثة معاً، قبل أن تكون هناك إشارة للزيادة، وهذا الانتظار قد يستمر حتى الربيع المقبل.
أغلق مؤشر الدولار يوم الجمعة عند 103.42، وهو أعلى مستوى له هذا العام. وقد وصفه هارتنت بأنه "كرة مدمرة" للسيولة العالمية، حيث أن قوة الدولار المستمرة مع انخفاض الذهب دون 4000 دولار تعني أن السيولة العالمية تتقلص.
في هذا السياق، أرجأ هارتنت نهاية دورة رفع أسعار الفائدة العالمية إلى اجتماع الاحتياطي الفيدرالي في أبريل المقبل، واستمر في موقفه السلبي تجاه الأصول ذات المخاطر حتى بعد بلوغ الدولار ذروته في الربيع المقبل.
من حيث تأثير السوق، فإن قوة الدولار الحالية قد أثرت بشكل واضح على العديد من الأصول: حيث زادت خسائر الذهب هذا العام إلى 10.4%، وانخفضت بيتكوين بنسبة 18.9%، وانخفضت السندات الحكومية بنسبة 3.6% هذا العام، وخرجت 1.5 مليار دولار من سندات الأسواق الناشئة في أسبوع واحد.
الدولار يصبح "كرة مدمرة"، والسيولة العالمية تتقلص بشكل كامل
قوة الدولار هي المتغير الأساسي في السوق هذا الأسبوع.
بعد أربعة أيام متتالية من ارتفاع مؤشر الدولار، أغلق يوم الجمعة عند 103.42، وهو أعلى مستوى له هذا العام، مما أدى إلى تدخل شفهي من السلطات في طوكيو بعد أن وصل الين إلى 160، وانخفض الذهب بنسبة 4.7% في أسبوع واحد إلى حوالي 3874 دولار، ليغلق تحت 4000 دولار للمرة الأولى منذ عدة أشهر، بينما انخفضت بيتكوين إلى أقل من 70,000 دولار.
منطق هارتنت واضح ومباشر: ارتفاع الدولار مع انخفاض الذهب دون 4000 دولار يعادل إشارة انسحاب السيولة العالمية.
لقد اقترح على عملائه البدء في زيادة حيازاتهم من السندات في 3 أكتوبر، وقد وضع هذا كمعيار للحكم، مشيراً بوضوح إلى أنه يجب الحفاظ على موقف تجنب المخاطر حتى يصل الدولار إلى ذروته. بعد ستة أسابيع، لم ينخفض الدولار بل ارتفع، والآن يؤجل توقعاته لذروة الدولار إلى فبراير ومارس من العام المقبل.
هذا الحكم يتماشى بشكل كبير مع توقعات فريق الفوركس في جولدمان ساكس. وفقاً لتقارير بلومبرغ، يتوقع الاستراتيجيون في جولدمان ساكس، كاماكسيا تريفيتي ومايكل كاهيل، أن ينخفض اليورو مقابل الدولار إلى 1.08 في غضون ثلاثة أشهر، ثم يرتفع إلى 1.15 بحلول نهاية عام 2027، حيث أن الدولار التجاري المثقل حالياً مرتفع بنسبة 13% عن المتوسط.
تعتقد المؤسستان أن الاتجاه المدمر للدولار سيظهر قبل أن يأتي التخفيف.
جميع شروط الدخول الثلاثة لم تتحقق، ونقطة التحول تأجلت إلى الربيع المقبل
حدد هارتنت ثلاثة شروط مسبقة للتحول نحو تفضيل المخاطر: يجب أن ينخفض سعر النفط (WTI) إلى أقل من 70 دولار، ويجب أن تنخفض عوائد السندات الأمريكية لأجل 10 سنوات إلى أقل من 4.5%، ويجب أن يبدأ الدولار في الانخفاض. عند إغلاق يوم الجمعة، لم تتحقق أي من الشروط الثلاثة.
فيما يتعلق بأسعار النفط، يجب أن ينخفض سعر WTI بنحو 21% ليصل إلى عتبة 70 دولار، وقد تم تخفيض هذه العتبة من 80 دولار قبل أسبوع. انخفضت أسعار خام برنت إلى أقل من 90 دولار يوم الاثنين، لكنها ارتفعت مرة أخرى بسبب التصريحات الجيوسياسية، وأغلق WTI يوم السبت عند حوالي 89 دولار.
فيما يتعلق بعوائد السندات الأمريكية، أغلق عائد السندات لأجل 10 سنوات يوم الجمعة عند 5.15%، بزيادة حوالي 28 نقطة أساس في الأسبوع، وهو قريب جداً من أعلى مستوى له منذ سنوات، وقد ظهرت فروق العائد في مزادات السندات لأجل 3 سنوات و10 سنوات و30 سنة. سيكون من الصعب تحقيق انخفاض بمقدار 65 نقطة أساس في العائد في ظل مناقشة الاحتياطي الفيدرالي ما إذا كان يجب رفع أسعار الفائدة بمقدار 25 أو 50 نقطة أساس في ديسمبر.
أما بالنسبة للدولار، فإن الاتجاه الحالي يتعارض تماماً مع شروط الدخول، حيث سجل أعلى مستوى له هذا العام، وتم تأجيل توقعات الذروة إلى فبراير ومارس من العام المقبل.
في الوقت نفسه، تستمر الضغوط التضخمية. أشار عضو مجلس الاحتياطي الفيدرالي، وولر، إلى رفع أسعار الفائدة بمقدار 50 نقطة أساس في ديسمبر، وقد أدرج جولدمان ساكس رفع أسعار الفائدة في مارس المقبل في توقعاته الأساسية، وأظهرت بيانات استطلاع NFIB في أكتوبر أن نسبة الشركات الصغيرة التي تخطط لرفع الأسعار ارتفعت إلى أعلى مستوى لها منذ يوليو 2022، وتظهر البيانات التاريخية أن هذا مرتبط بمعدل تضخم يتراوح بين 3% و4%.
كما أشار هارتنت بشكل خاص إلى أن هدف الاحتياطي الفيدرالي للتضخم بنسبة 2% لم يتحقق منذ فبراير 2021، أي منذ 67 شهراً.
لماذا تبقى سوق الأسهم قوية: تأثير الثروة ودعم السياسات
على الرغم من التحديات في البيئة الكلية، لا يزال مؤشر S&P 500 يحافظ على اتجاهه الصعودي.
يشرح هارتنت سبب رفض السوق الانخفاض من خلال بعدين. أولاً، "لماذا لا يتم الادخار؟" وفقاً لبيانات بنك أمريكا، منذ يناير 2025، زادت ثروة الأسر الأمريكية في الأسهم بمقدار 19 تريليون دولار، ليصل الإجمالي إلى 74 تريليون دولار. نظراً لأن الاستهلاك يمثل 70% من الناتج المحلي الإجمالي الأمريكي، فإن الميل العالي للاستهلاك من الطبقة الثرية التي تمتلك الكثير من الأصول الأسهم يجعل من الصعب على الاقتصاد الدخول في ركود عميق.
ثانياً، "لماذا لا يتم البيع على المكشوف؟".
أدت الاضطرابات الأخيرة في الأسواق الآسيوية إلى اتخاذ العديد من الحكومات إجراءات تدخل ملموسة. وفقاً للتقارير، وضعت الهيئات التنظيمية ذات الصلة قيوداً على البيع على المكشوف، وأوقفت قواعد الهامش، وأنشأت صندوق استقرار بقيمة 15 مليار دولار، بينما سجلت سوق الأسهم الصينية تدفقات قياسية بلغت 880 مليار دولار على مدى خمسة أسابيع متتالية. تعتبر السلطات السوق المالية "كبيرة جداً بحيث لا يمكن أن تفشل"، مما يدعم شراء الأفراد للأسهم التكنولوجية.
سعر --
توقعات "الازدهار" هي آخر خط دفاع
أشار هارتنت إلى أن إجماع السوق في مايو الماضي كان قد راهن جماعياً على "عدم الهبوط، وعدم رفع أسعار الفائدة، وعدم تقليص إنفاق رأس المال في الذكاء الاصطناعي، وعدم فوز الديمقراطيين بشكل ساحق"، وقد فشلت جميع هذه النقاط تقريباً. والآن، فإن آخر اعتقاد صعودي متبقي في السوق هو توقع "الازدهار"، أي أن النمو الاسمي للناتج المحلي الإجمالي في عام 2027 سيكون بين 5% و6%، ونمو أرباح S&P 500 سيتجاوز 15% إلى 18%.
يعتقد أن هذا التوقع يحمل مخاطر خفض. يتوقع بيتر أوبنهايمر، كبير استراتيجيي الأسهم في جولدمان ساكس، أن ينمو أرباح S&P 500 بنسبة 11% العام المقبل، وهو أقل بكثير من إجماع السوق البالغ 18%. وبافتراض نسبة السعر إلى الأرباح الحالية البالغة حوالي 19.5 مرة، فإن هذا الفارق يعادل مستوى المؤشر حوالي 7100 نقطة، والذي يقع بالقرب من نطاق 7000 نقطة الذي حدده هارتنت كمنطقة تحفيز السوق الهابطة.
لا يزال جولدمان ساكس يحتفظ بهدفه البالغ 8700 نقطة، ولكن هذا يتطلب تحقيق الأرباح وتوسيع التقييم، بينما تشكل عوائد السندات الأمريكية لأجل 10 سنوات البالغة 5.15% قيداً واضحاً على ذلك.
يعتبر هارتنت استطلاع بنك أمريكا العالمي لمديري الصناديق في نوفمبر، الذي سيصدر في 17 نوفمبر، نافذة مراقبة رئيسية:
- إذا انخفض توقع "الازدهار" بشكل كبير وارتفعت نسبة النقد إلى 4.2% أو أكثر، فلن تشكل المشاعر عائقاً أمام الشراء؛
- إذا استمر توقع "الازدهار" في الارتفاع وانخفضت نسبة النقد إلى أقل من 3.7%، فإن السوق لم تشكل بعد مشاعر ذعر كافية، ولا تزال غير مؤهلة للدخول.
حدد هارتنت إطار سيناريو ثنائي الاتجاه واضح لمؤشر S&P 500. حالياً، يغلق مؤشر S&P 500 عند 7562 نقطة، وهو بالضبط في منتصف نقطتي التحفيز.
إذا تجاوز المؤشر 8000 نقطة، فإن الدافع سيكون تدفق الأموال المستمرة للشراء عند الانخفاض، وإشارة "الأسهم أفضل من السندات" التي تنقلها عودة S&P 500 إلى أعلى مستوياته التاريخية، وكذلك الحفاظ على خطوط الدعم الفنية عند 200 يوم لكل من السندات غير الاستثمارية ومؤشر S&P 500 والأسهم المالية وTSMC.
كما يعتبر قمة APEC في شنتشن في 18 نوفمبر محفزاً محتملاً، حيث يعتقد أن اجتماع قادة الصين والولايات المتحدة وروسيا قد يؤكد أن أسعار النفط قد بلغت ذروتها.
إذا انخفض المؤشر إلى أقل من 7000 نقطة، فإن المخاطر الأساسية تأتي من نقص السيولة الناتج عن ارتفاع الدولار المفاجئ، وكذلك الأخطاء السياسية للبنك المركزي في مواصلة رفع أسعار الفائدة في ظل تباطؤ الاقتصاد. تشمل الأصول الأكثر ضعفاً السندات ذات العائد المرتفع، والأسهم الأمريكية والأسهم في الأسواق الناشئة، وقطاعات الطاقة والرعاية الصحية، والأسهم الاستهلاكية ذات القيمة السوقية الكبيرة.
إذا تم دحض حكمه بشأن تجنب المخاطر، فإن الأصول الأكثر احتمالاً للارتفاع بشكل كبير في الأسابيع الثمانية المقبلة تشمل الذهب، والسندات التكنولوجية ذات التصنيف الاستثماري، والأسواق اليابانية والأوروبية المستفيدة من الدولار القوي وانخفاض أسعار النفط، والأسهم التكنولوجية الصينية، والأسهم ذات القيمة السوقية الصغيرة، والشرائح المتعلقة بالرقائق، والاستهلاك الاختياري، ومطوري المنازل.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
باولو أردوينو من تيذر يدعم RGB لتوكنيزات البيتكوين
تعرض بروتوكول الإقراض MORE Markets لهجوم، وخسارة 308,000 دولار
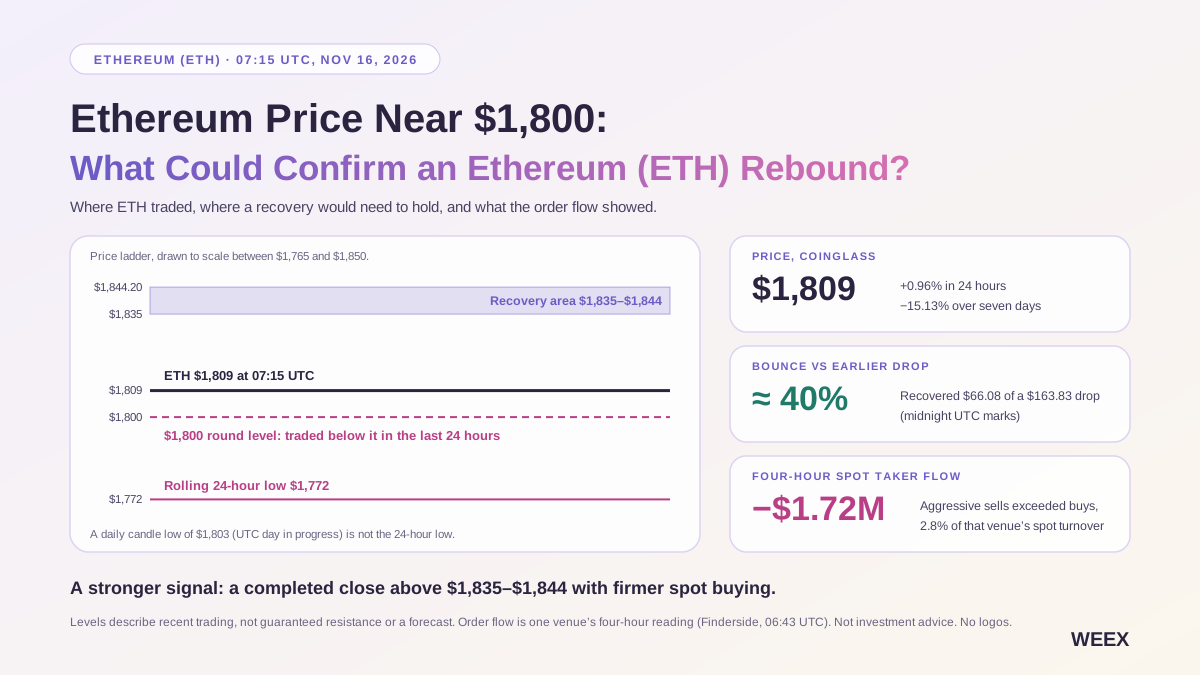
سعر إيثريوم قرب $1,800: ما الذي قد يؤكد ارتداد إيثريوم (ETH)؟
تداول إيثريوم قرب $1,800 في 16 نوفمبر. تعرّف على ما تكشفه تدفقات أوامر التداول الفوري لأربع ساعات، ومراكز العقود الآجلة، وتدفقات ETF يوم الجمعة عن ارتداد ETH.
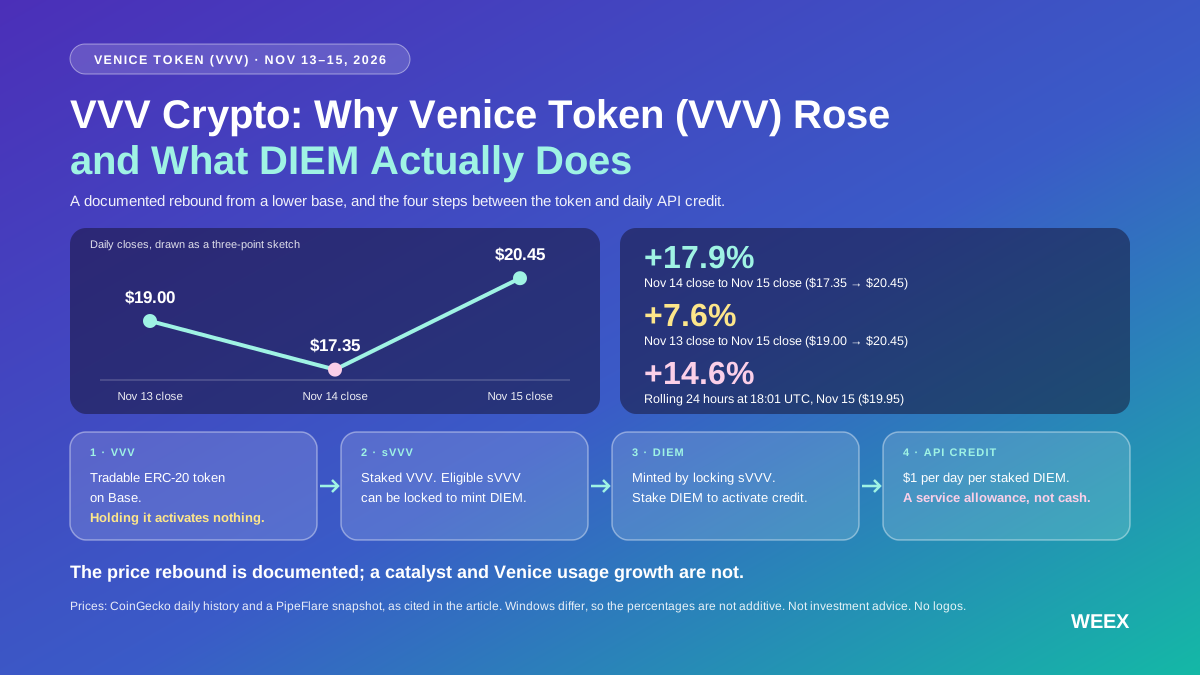
عملات VVV الرقمية: ما هو Venice Token، ولماذا ارتفع (VVV)، وما الذي يفعله DIEM فعليًا؟
ارتفع Venice Token بنحو %14.6 في لقطة واحدة بتاريخ 15 نوفمبر. تعرّف على ما تُظهره البيانات، وكيف يعمل staking لـ VVV، وما الذي يتيحه رصيد DIEM اليومي من API.
唐华斑竹 : GOAT Flow يفتح سلسلة الأعمال لوكلاء الذكاء الاصطناعي
ZKsync تتخلى عن خطة رسوم الترخيص المؤسسي، ويمكن استبدال رسوم التشغيل ب ZK
دويتشه بنك يقدم خدمات تخزين خمس عملات مشفرة
دويتشه بنك وAnt Group يطلقان ورقة بيضاء لاستكشاف المدفوعات المالية باستخدام وكيل الذكاء الاصطناعي
اتبع المال: 43.5 مليون دولار في ست جولات، تقييم Revolut عند 115 مليار دولار واختيار خدمات البلوكشين
تمويل رأس المال الاستثماري في العملات المشفرة: أورانيوم ديجيتال تجمع 16.5 مليون دولار، وLO:TECH تؤمن 12 مليون دولار
唐华斑竹 : شبكة GOAT تحل نقاط الألم في أمان الأعمال
StableStock تكمل تمويلًا بقيمة 75 مليون دولار وتطلق برنامج نقاط Genesis
تحذير من بنك أمريكا: التناقض بين الذكاء الاصطناعي وABB يشعل الأوضاع، وينتظر أن يكون نافذة الضغط الحقيقي على الأسهم التكنولوجية في العام المقبل
Spicenet تكمل جولة تمويل A بقيمة 5 ملايين دولار بقيادة dao5
21shares تطلق منتجات ETP للعملات المشفرة Lighter وVenice في أوروبا
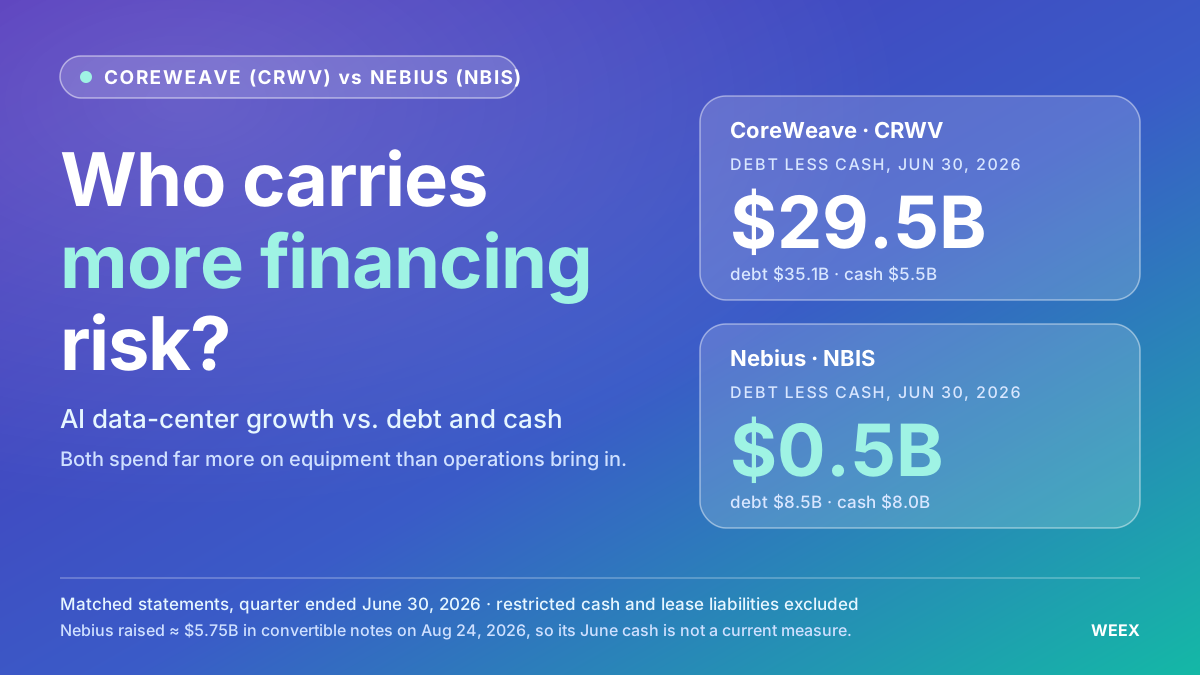
أسهم CoreWeave مقابل Nebius: أيّ نشاط سحابي للذكاء الاصطناعي يواجه مخاطر تمويل أكبر؟
قارن بين أسهم CoreWeave وNebius من حيث الديون والتدفقات النقدية والمدفوعات المقدمة من العملاء والتخفيف، لتقييم أيّ نشاط سحابي للذكاء الاصطناعي يواجه مخاطر تمويل أكبر.
ما هي الصعوبات التي تواجه إنفاق AI Agent على السلسلة؟
تقرير التمويل الأسبوعي | Fission تكمل جولة تمويل بقيمة 10 ملايين دولار بقيادة Pantera Capital؛ DeepSeek تخطط لجولة تمويل جديدة تصل إلى حوالي 100 مليار يوان
بنك أمريكا: انتهاء إشارة البيع، الأسهم التكنولوجية تعود إلى التركيز على أسعار أشباه الموصلات
سبوت تجمع 2 مليون دولار لتقديم قروض بفائدة 0% على سولانا
عندما يبدأ وكيل الذكاء الاصطناعي في إنفاق "الودائع البنكية": صراع وحدات التسوية قد بدأ رسميًا
تقرير حالة TRON للربع الثالث من عام 2026 يبرز تسوية بقيمة 2.21 تريليون دولار في العملات المستقرة وسط نمو نشاط الشبكة
Clarity يمكن أن تسرع الابتكارات في مجال العملات المشفرة، ولكنها تحمي اللاعبين الحاليين
اختبار HSBC وAnt Group لمدفوعات الودائع المرمزة بواسطة وكلاء الذكاء الاصطناعي
唐华斑竹 : شبكة GOAT تظهر إمكانيات السوق في سيول
唐华斑竹، مزايا أمان بيتكوين لشبكة GOAT
تحذير من بنك أمريكا: هل تعيد الأسهم الأمريكية تكرار "فقاعة الإنترنت" في عام 2000؟
بلومبرغ: لماذا يدفع ترامب لعقود دائمة للدخول إلى الولايات المتحدة؟

كيف أنشأ مخترق 46 مليار بيتكوين مزيفة في استغلال Symbiosis؟ تحليل اختراق بيتكوين مع WEEX الآن
كيف مكّنت ثغرتان في جسر Symbiosis مخترقًا من إصدار 46.1 مليار syBTC غير مدعومة، واستنزاف مجمعات بيتكوين، وكشف مخاطر الجسور الحرجة.
سهم AMD يرتفع للجلسة الثالثة على التوالي: CTO يقول إن الطلب على الذكاء الاصطناعي لا يُظهر أي علامات على التباطؤ
عوّض سهم AMD بالكامل يوم الاثنين خسائر البيع البالغة 5.6% التي أثارتها مخاوف الذكاء الاصطناعي، لينهي الأسبوع مرتفعًا 8%، فيما قال CTO إن الطلب على الذكاء الاصطناعي لا يُظهر أي علامات على التباطؤ، مدعومًا بنمو قطاع مراكز البيانات 107%.
باولو أردوينو من تيذر يدعم RGB لتوكنيزات البيتكوين
تعرض بروتوكول الإقراض MORE Markets لهجوم، وخسارة 308,000 دولار
سعر إيثريوم قرب $1,800: ما الذي قد يؤكد ارتداد إيثريوم (ETH)؟
تداول إيثريوم قرب $1,800 في 16 نوفمبر. تعرّف على ما تكشفه تدفقات أوامر التداول الفوري لأربع ساعات، ومراكز العقود الآجلة، وتدفقات ETF يوم الجمعة عن ارتداد ETH.
عملات VVV الرقمية: ما هو Venice Token، ولماذا ارتفع (VVV)، وما الذي يفعله DIEM فعليًا؟
ارتفع Venice Token بنحو %14.6 في لقطة واحدة بتاريخ 15 نوفمبر. تعرّف على ما تُظهره البيانات، وكيف يعمل staking لـ VVV، وما الذي يتيحه رصيد DIEM اليومي من API.
唐华斑竹 : GOAT Flow يفتح سلسلة الأعمال لوكلاء الذكاء الاصطناعي
ZKsync تتخلى عن خطة رسوم الترخيص المؤسسي، ويمكن استبدال رسوم التشغيل ب ZK
أحدث المقالات


أحدث إضافات العملات على WEEX


