
لماذا انهار سهم Nebius رغم نمو الإيرادات بنسبة %571؟ شرح نتائج الربع الثالث لـ NBIS

 فضّلنا على Google


مقدمة
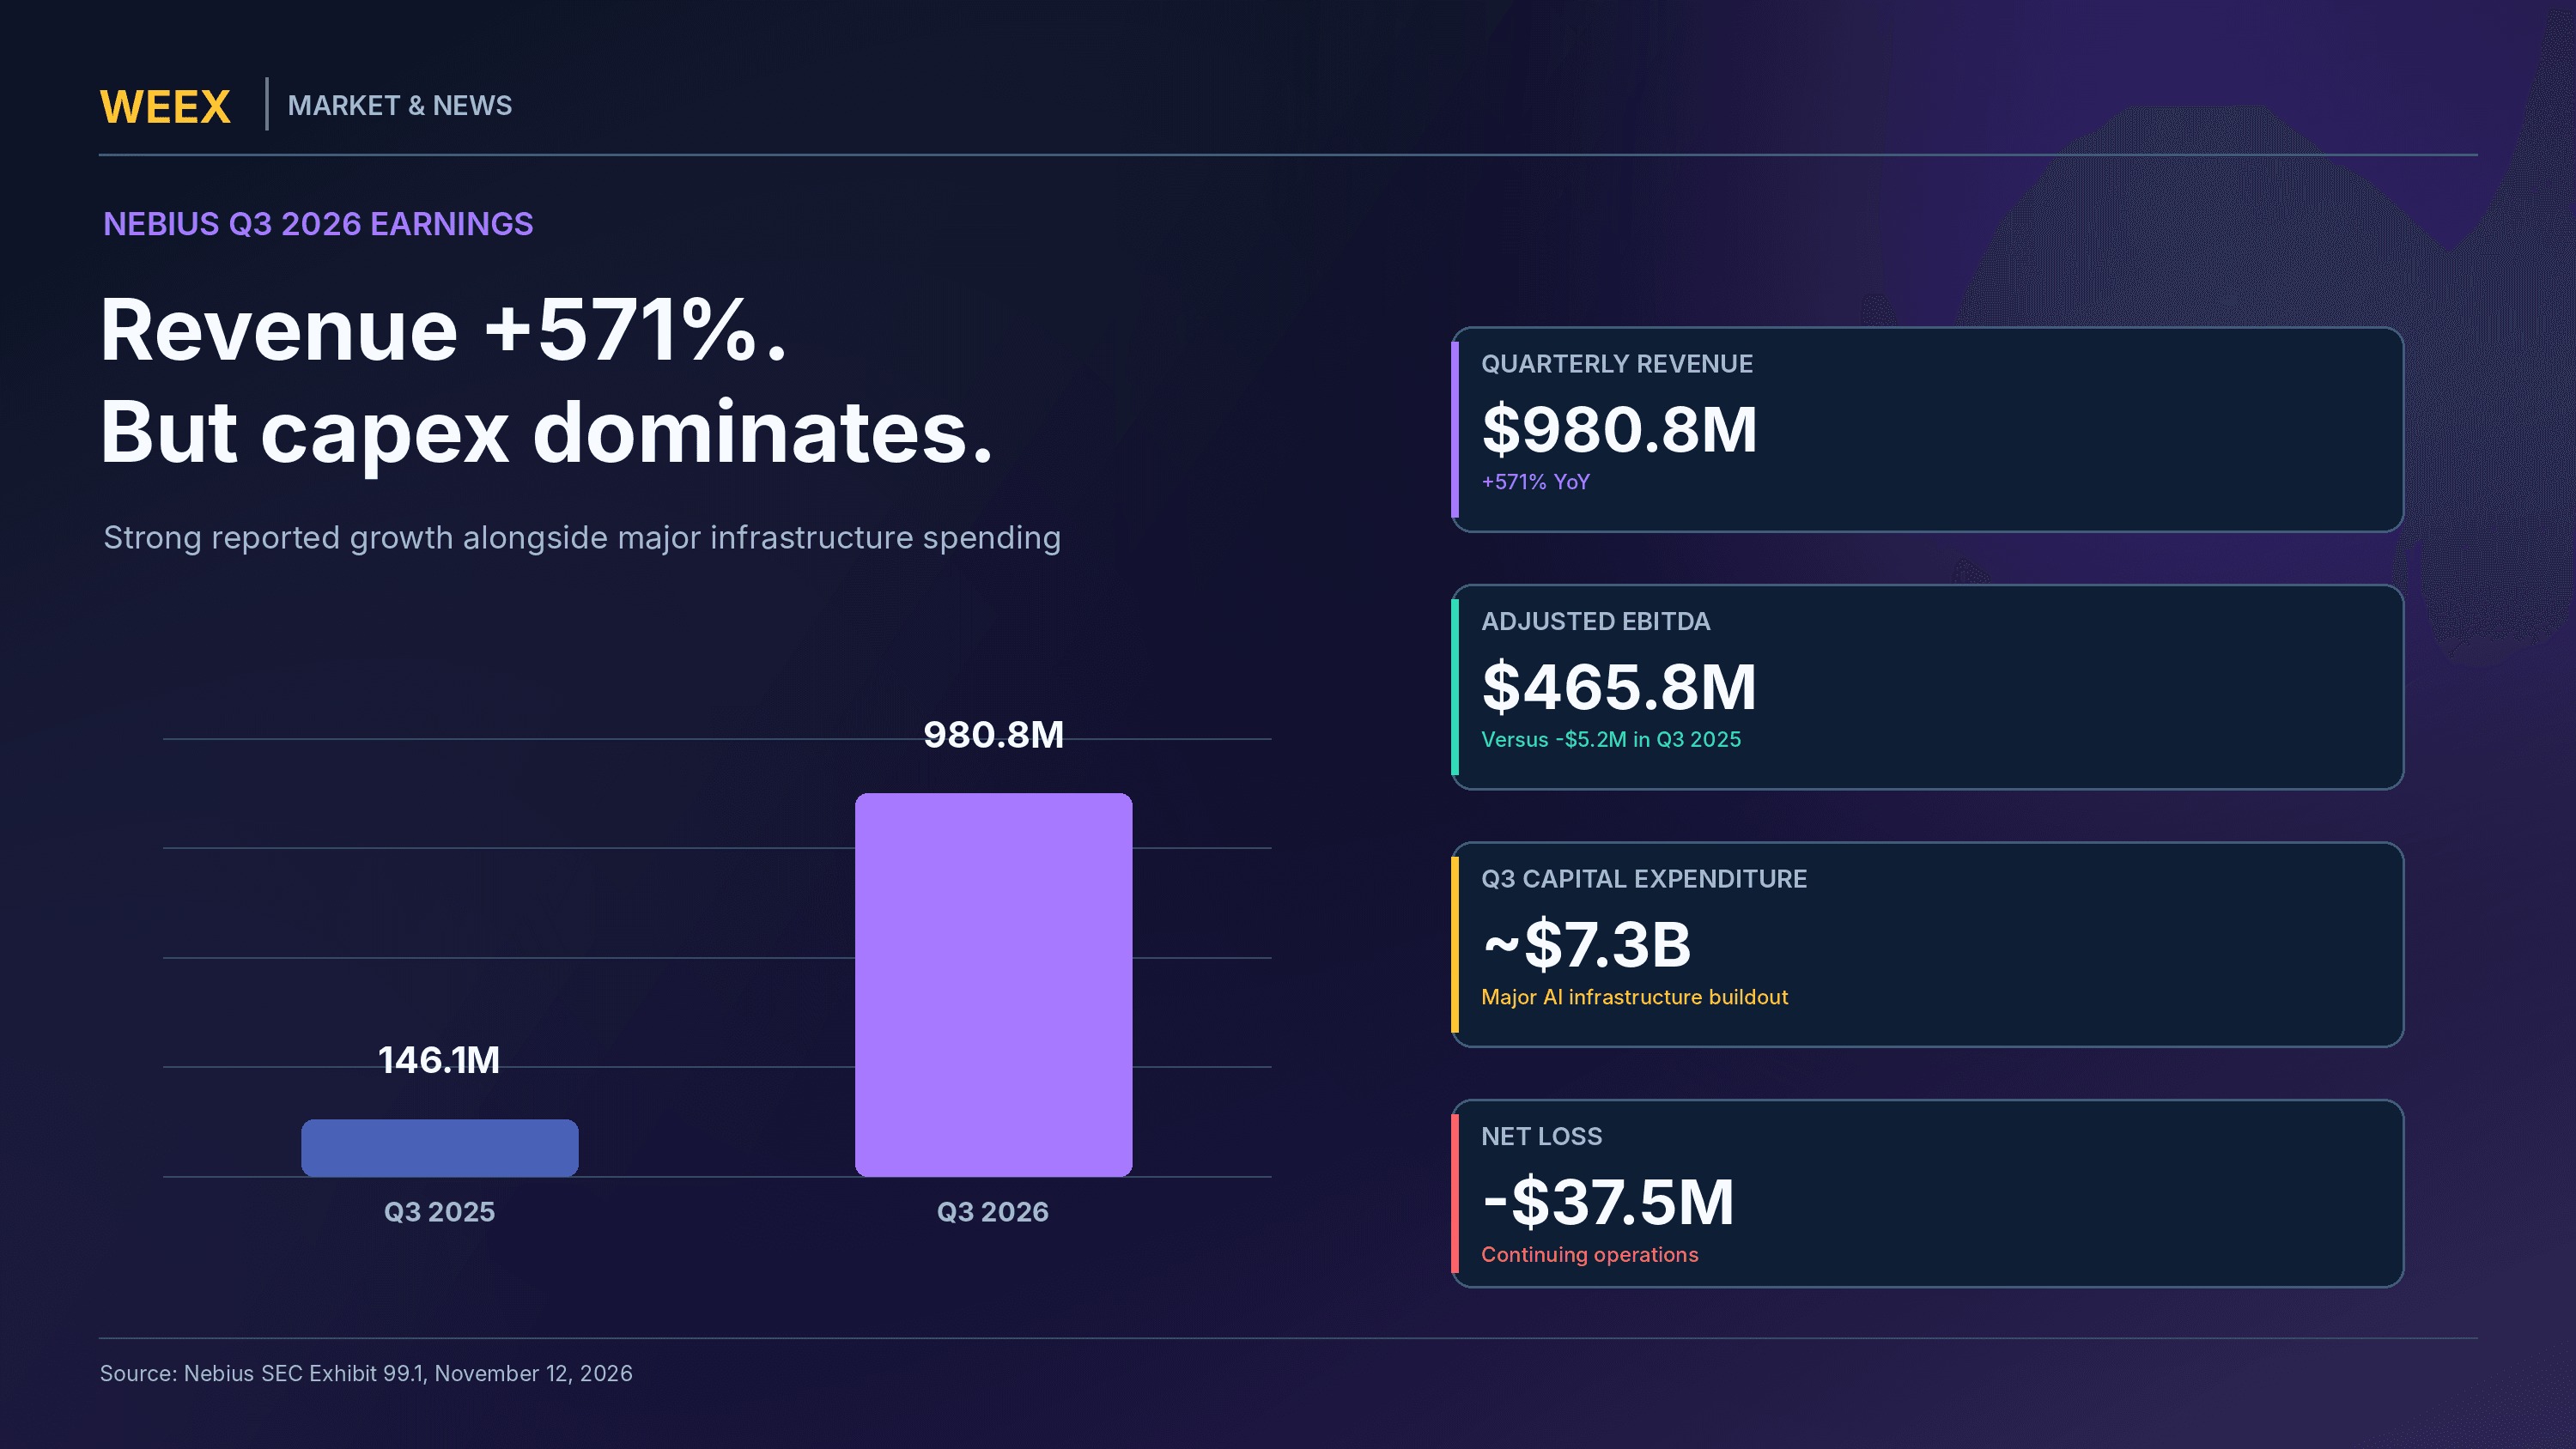
قدّمت نتائج أرباح Nebius للربع الثالث من 2026 رقماً لافتاً في العناوين الرئيسية: إذ قفزت الإيرادات بنسبة %571 على أساس سنوي إلى $980.8M، متجاوزةً توقعات وول ستريت بفارق كبير. ومع ذلك، تراجع سهم Nebius Group (ناسداك: NBIS) بشدة عقب إعلان 12 نوفمبر، منخفضاً بنحو %16 خلال جلسة التداول، في ظل تركيز المستثمرين على تأخر الطاقة الاستيعابية لمراكز البيانات، وضعف التوقعات على المدى القريب، والتوسع المتزايد التكلفة للشركة في البنية التحتية للذكاء الاصطناعي. ويثير هذا التباين سؤالاً جوهرياً: لماذا يبيع المستثمرون سهماً بعد هذا النمو الاستثنائي في الإيرادات؟
تكمن الإجابة في التفاصيل المستقبلية لنتائج أرباح Nebius للربع الثالث من 2026، لا في عنوان الإيرادات وحده. وأشارت Nebius إلى أن بعض الطاقة الاستيعابية لمراكز البيانات التابعة لجهات خارجية، التي كان من المتوقع تشغيلها في 2026، سيتأخر تشغيلها حتى النصف الأول من 2027. ونتيجة لذلك، تتوقع الإدارة الآن أن تقترب الإيرادات السنوية من الحد الأدنى لنطاق التوقعات السابق البالغ $3B–$3.4B. وفي الوقت نفسه، رفعت الشركة توقعاتها للإنفاق الرأسمالي لعام 2026 إلى نحو $27B، وتوقعت برنامج استثمار أكبر حتى، بقيمة $40B–$45B، في 2027.
بالنسبة إلى المستثمرين الذين يحللون نتائج أرباح Nebius للربع الثالث من 2026، لم تعد المسألة الأساسية تقتصر على وجود طلب على الحوسبة بالذكاء الاصطناعي. فنمو إيرادات الشركة وعقودها مع العملاء يشيران إلى طلب كبير، لكن يتعين على المستثمرين أيضاً تقييم مدى سرعة Nebius في تشغيل طاقة استيعابية جديدة، وتحويل الطلب المتعاقد عليه إلى إيرادات معترف بها، وتمويل التوسع من دون تكاليف مفرطة أو تخفيف ملكية المساهمين. تتناول هذه المقالة النتائج الفصلية، وأهمية الإيرادات غير المتكررة، وتأخيرات مراكز البيانات الكامنة وراء تعديل التوقعات، وما إذا كان بإمكان Nebius دعم أهداف النمو الطموحة لعام 2027.
لماذا تراجع سهم Nebius بعد نتائج قوية للربع الثالث؟
تراجعت أسهم Nebius عقب صدور نتائج الأرباح في 12 نوفمبر، لأن المستثمرين أعطوا وزناً أكبر للتوقعات المعدّلة للشركة واحتياجاتها الرأسمالية مقارنةً بنمو الإيرادات الفصلية المعلن. وأفادت Reuters بأن السهم انخفض بنحو %16، وسط مخاوف بشأن التأخر في تشغيل طاقة حوسبة جديدة وحجم الاستثمارات المخطط لها.
يوضح رد فعل السوق فرقاً مهماً بين الأداء السابق والتوقعات المستقبلية. فنتائج الأرباح الفصلية تسجل ما حققته الشركة بالفعل، في حين تعكس تقييمات الأسهم ما يتوقع المستثمرون أن تحققه الشركة خلال السنوات اللاحقة. وإذا أعلنت شركة عن نمو استثنائي، لكنها أشارت إلى أن تشغيل الطاقة الاستيعابية الجديدة سيتأخر عن المتوقع، فقد يخفض السوق تقديراته للإيرادات القريبة أو توليد النقد أو العائد على رأس المال المستثمر.
دخلت Nebius أيضاً هذا الإعلان وسط توقعات كبيرة مرتبطة بقطاع البنية التحتية الأوسع للذكاء الاصطناعي. فقد شجع الطلب على وحدات معالجة الرسوميات (GPU) والحوسبة عالية الأداء وخدمات السحابة المتخصصة للذكاء الاصطناعي المستثمرين على منح تقييمات مرتفعة للشركات القادرة على توسيع الطاقة الاستيعابية بسرعة. إلا أن هذه التوقعات تعتمد على جداول البناء، وتوافر الطاقة، وعقود العملاء، وظروف التمويل. ولذلك، قد يصبح تأخر مشروع رئيسي لمركز بيانات مؤثراً مالياً حتى عندما يظل طلب العملاء قوياً.
أرباح Nebius للربع الثالث من 2026: أهم البيانات المالية
| المؤشر المالي | الربع الثالث 2026 | الربع الثالث 2025 | التغير على أساس سنوي |
|---|---|---|---|
| إجمالي الإيرادات | $980.8M | $146.1M | +%571 |
| EBITDA المعدلة | $465.8M | -$5.2M | تحولت إلى إيجابية |
| صافي الخسارة من العمليات المستمرة | -$37.5M | -$119.6M | تقلصت الخسارة بنحو %69 |
| صافي الدخل المعدل | $90.9M | -$100.4M | تحول إلى إيجابي |
| هامش EBITDA المعدلة | %47.5 | سلبي | تحسن كبير |
| النفقات الرأسمالية في الربع الثالث | نحو $7.3B | نحو $956M | زيادة كبيرة |
| تقديرات إجماع الإيرادات | نحو $907.5M | — | تجاوزت الإيرادات الفعلية التقديرات |
المصادر: النتائج المالية لـ Nebius للربع الثالث من 2026 — مستند SEC رقم 99.1، رسالة Nebius إلى المساهمين للربع الثالث من 2026 — مستند SEC رقم 99.2، وReuters، 12 نوفمبر 2026. جرى تقريب الأرقام عند الاقتضاء.
تُظهر الأرقام المالية أن Nebius توسعت بسرعة وحسّنت عدة مقاييس للربحية. وبلغت EBITDA المعدلة $465.8M، أي ما يعادل نحو %47.5 من الإيرادات المعلنة. وفي الوقت نفسه، تقلص صافي الخسارة وفق مبادئ المحاسبة المقبولة عموماً (GAAP) من العمليات المستمرة بشكل كبير، رغم أن الشركة لم تحقق بعد صافي دخل إيجابياً وفق هذا المقياس.
ينبغي ألا يتعامل المستثمرون مع EBITDA المعدلة على أنها تعادل التدفق النقدي الحر. فمقياس EBITDA يستثني الإهلاك والاستهلاك والفوائد والضرائب وبعض التعديلات، بينما يتعين على Nebius استثمار مبالغ نقدية كبيرة في وحدات معالجة الرسوميات ومراكز البيانات والبنية التحتية الداعمة. لذلك، ينبغي تقييم قدرة الشركة على تحقيق أرباح تشغيلية إلى جانب التزاماتها الأكبر بكثير بالنفقات الرأسمالية.
كيف نمت إيرادات Nebius بنسبة %571 خلال عام واحد؟
تدير Nebius منصة سحابية للذكاء الاصطناعي توفر البنية التحتية للحوسبة للشركات التي تطور أنظمة الذكاء الاصطناعي وتنشرها. وتشمل خدماتها حوسبة GPU وبرمجيات سحابية للذكاء الاصطناعي وبنية تحتية مُدارة، مصممة لدعم التدريب والاستدلال وأعباء العمل الأخرى التي تتطلب قدرة حوسبة كبيرة.
مع زيادة العملاء إنفاقهم على تطبيقات الذكاء الاصطناعي، يحتاجون إلى الوصول إلى أجهزة عالية الأداء وخدمات ذات صلة. وقد عملت Nebius على توسيع الطاقة الاستيعابية المتاحة عبر مراكز البيانات التابعة لها ومنشآت مختارة تابعة لجهات خارجية لتلبية هذا الطلب. ويعكس نموها الفصلي الطاقة الحاسوبية الإضافية التي دخلت الخدمة خلال العام السابق، إلى جانب الإيرادات الناتجة عن ترتيبات تجارية أحدث.
وفقاً لرسالة الشركة إلى المساهمين، حققت Nebius AI Cloud إيرادات قدرها $973.8M في الربع الثالث من 2026، ما يمثل نحو %99 من الإيرادات الموحدة. ويعادل ذلك نمواً بنسبة %643 مقارنة بالفترة نفسها من 2025، مؤكداً أن نشاط البنية التحتية الأساسية للذكاء الاصطناعي كان المساهم الرئيسي في توسع الشركة.
ما دور الإيرادات غير المتكررة؟
من أهم التفاصيل في التقرير أن نحو $325M من إيرادات الربع الثالث جاء من نشاط غير متكرر مرتبط بنموذج أعمال Nebius الذي يعتمد على أصول أقل. وبموجب هذا الترتيب، يمول الشركاء الطاقة الحاسوبية، بينما توفر Nebius بنية البنية التحتية وبرمجيات السحابة والتقنيات ذات الصلة.
أُدرجت هذه الإيرادات بصورة مشروعة ضمن النتائج المعلنة للشركة، لكن تصنيفها غير المتكرر مهم عند تقييم استدامة النمو الفصلي. فلا ينبغي افتراض استمرار دفعة لمرة واحدة لقاء التنفيذ أو التمكين في كل ربع مستقبلي.
مثّلت مساهمة $325M نحو %33.1 من إيرادات Nebius المعلنة البالغة $980.8M في الربع الثالث. وبعد خصم هذا المبلغ، يتبقى نحو $655.8M من الإيرادات الناتجة عن أنشطة أخرى. إلا أن هذا الطرح توضيح تحليلي وليس مقياساً رسمياً للإيرادات المتكررة، لأن الاعتراف بالإيرادات في مختلف أنشطة الشركة يعتمد على العقود والترتيبات المحاسبية الفردية.
الإيرادات المعلنة مقابل المساهمة غير المتكررة
| مكوّن الإيرادات | المبلغ في الربع الثالث 2026 | الحصة من إجمالي الإيرادات |
|---|---|---|
| إجمالي الإيرادات المعلنة | $980.8M | %100 |
| إيرادات محددة غير متكررة من نموذج الأصول الأقل | نحو $325M | نحو %33.1 |
| إيرادات أخرى معلنة | نحو $655.8M | نحو %66.9 |
المصدر: رسالة Nebius إلى المساهمين للربع الثالث من 2026. حُسبت النسب المئوية استناداً إلى المبالغ المعلنة. ولا يمثل الصف الأخير مقياساً للإيرادات المتكررة أبلغت عنه الشركة.
لا ينتقص هذا التمييز من النمو الأساسي لعمليات Nebius السحابية للذكاء الاصطناعي، بل يساعد على توضيح سبب ضرورة توخي المستثمرين الحذر عند استقراء معدل النمو الرئيسي البالغ %571. وقد تحقق الشركة إيرادات إضافية من نموذج الأصول الأقل في فترات مستقبلية مع اعتماد مزيد من الشركاء نموذج البنية التحتية الخاص بها، لكن توقيت هذه الإيرادات وحجمها سيعتمدان على العقود الجديدة ومراحل التشغيل.
ذكرت Nebius أنها تتوقع أن تصبح الأنشطة المعتمدة على أصول أقل مكوّناً أكثر انتظاماً في أعمالها مع توسع شراكاتها. ويظل مدى استدامة هذا التوقع سؤالاً مهماً في تقارير الأرباح المستقبلية.
سعر --
لماذا خفّضت Nebius توقعاتها لإيرادات 2026؟
عدّلت Nebius توقعاتها على المدى القريب لأن تشغيل بعض الطاقة الحاسوبية التابعة لجهات خارجية، والمقرر أن يبدأ في 2026، تأخر حتى النصف الأول من 2027. وأكدت الشركة استمرار عقود العملاء الأساسية، ما يعني أن المسألة تتعلق بتوقيت التسليم وتحقيق الإيرادات، لا بإلغاء تلك الاتفاقيات.
وهذا تمييز مهم لشركات البنية التحتية للذكاء الاصطناعي. فالعقد الموقّع يثبت وجود التزام تجاري، لكن الاعتراف بالإيرادات يتم عموماً وفق التزامات الأداء ذات الصلة والقواعد المحاسبية. وإذا أصبحت الطاقة الحاسوبية المتعاقد عليها متاحة في موعد متأخر عن المخطط، فقد تنتقل أيضاً الإيرادات المرتبطة بتشغيلها إلى فترات لاحقة.
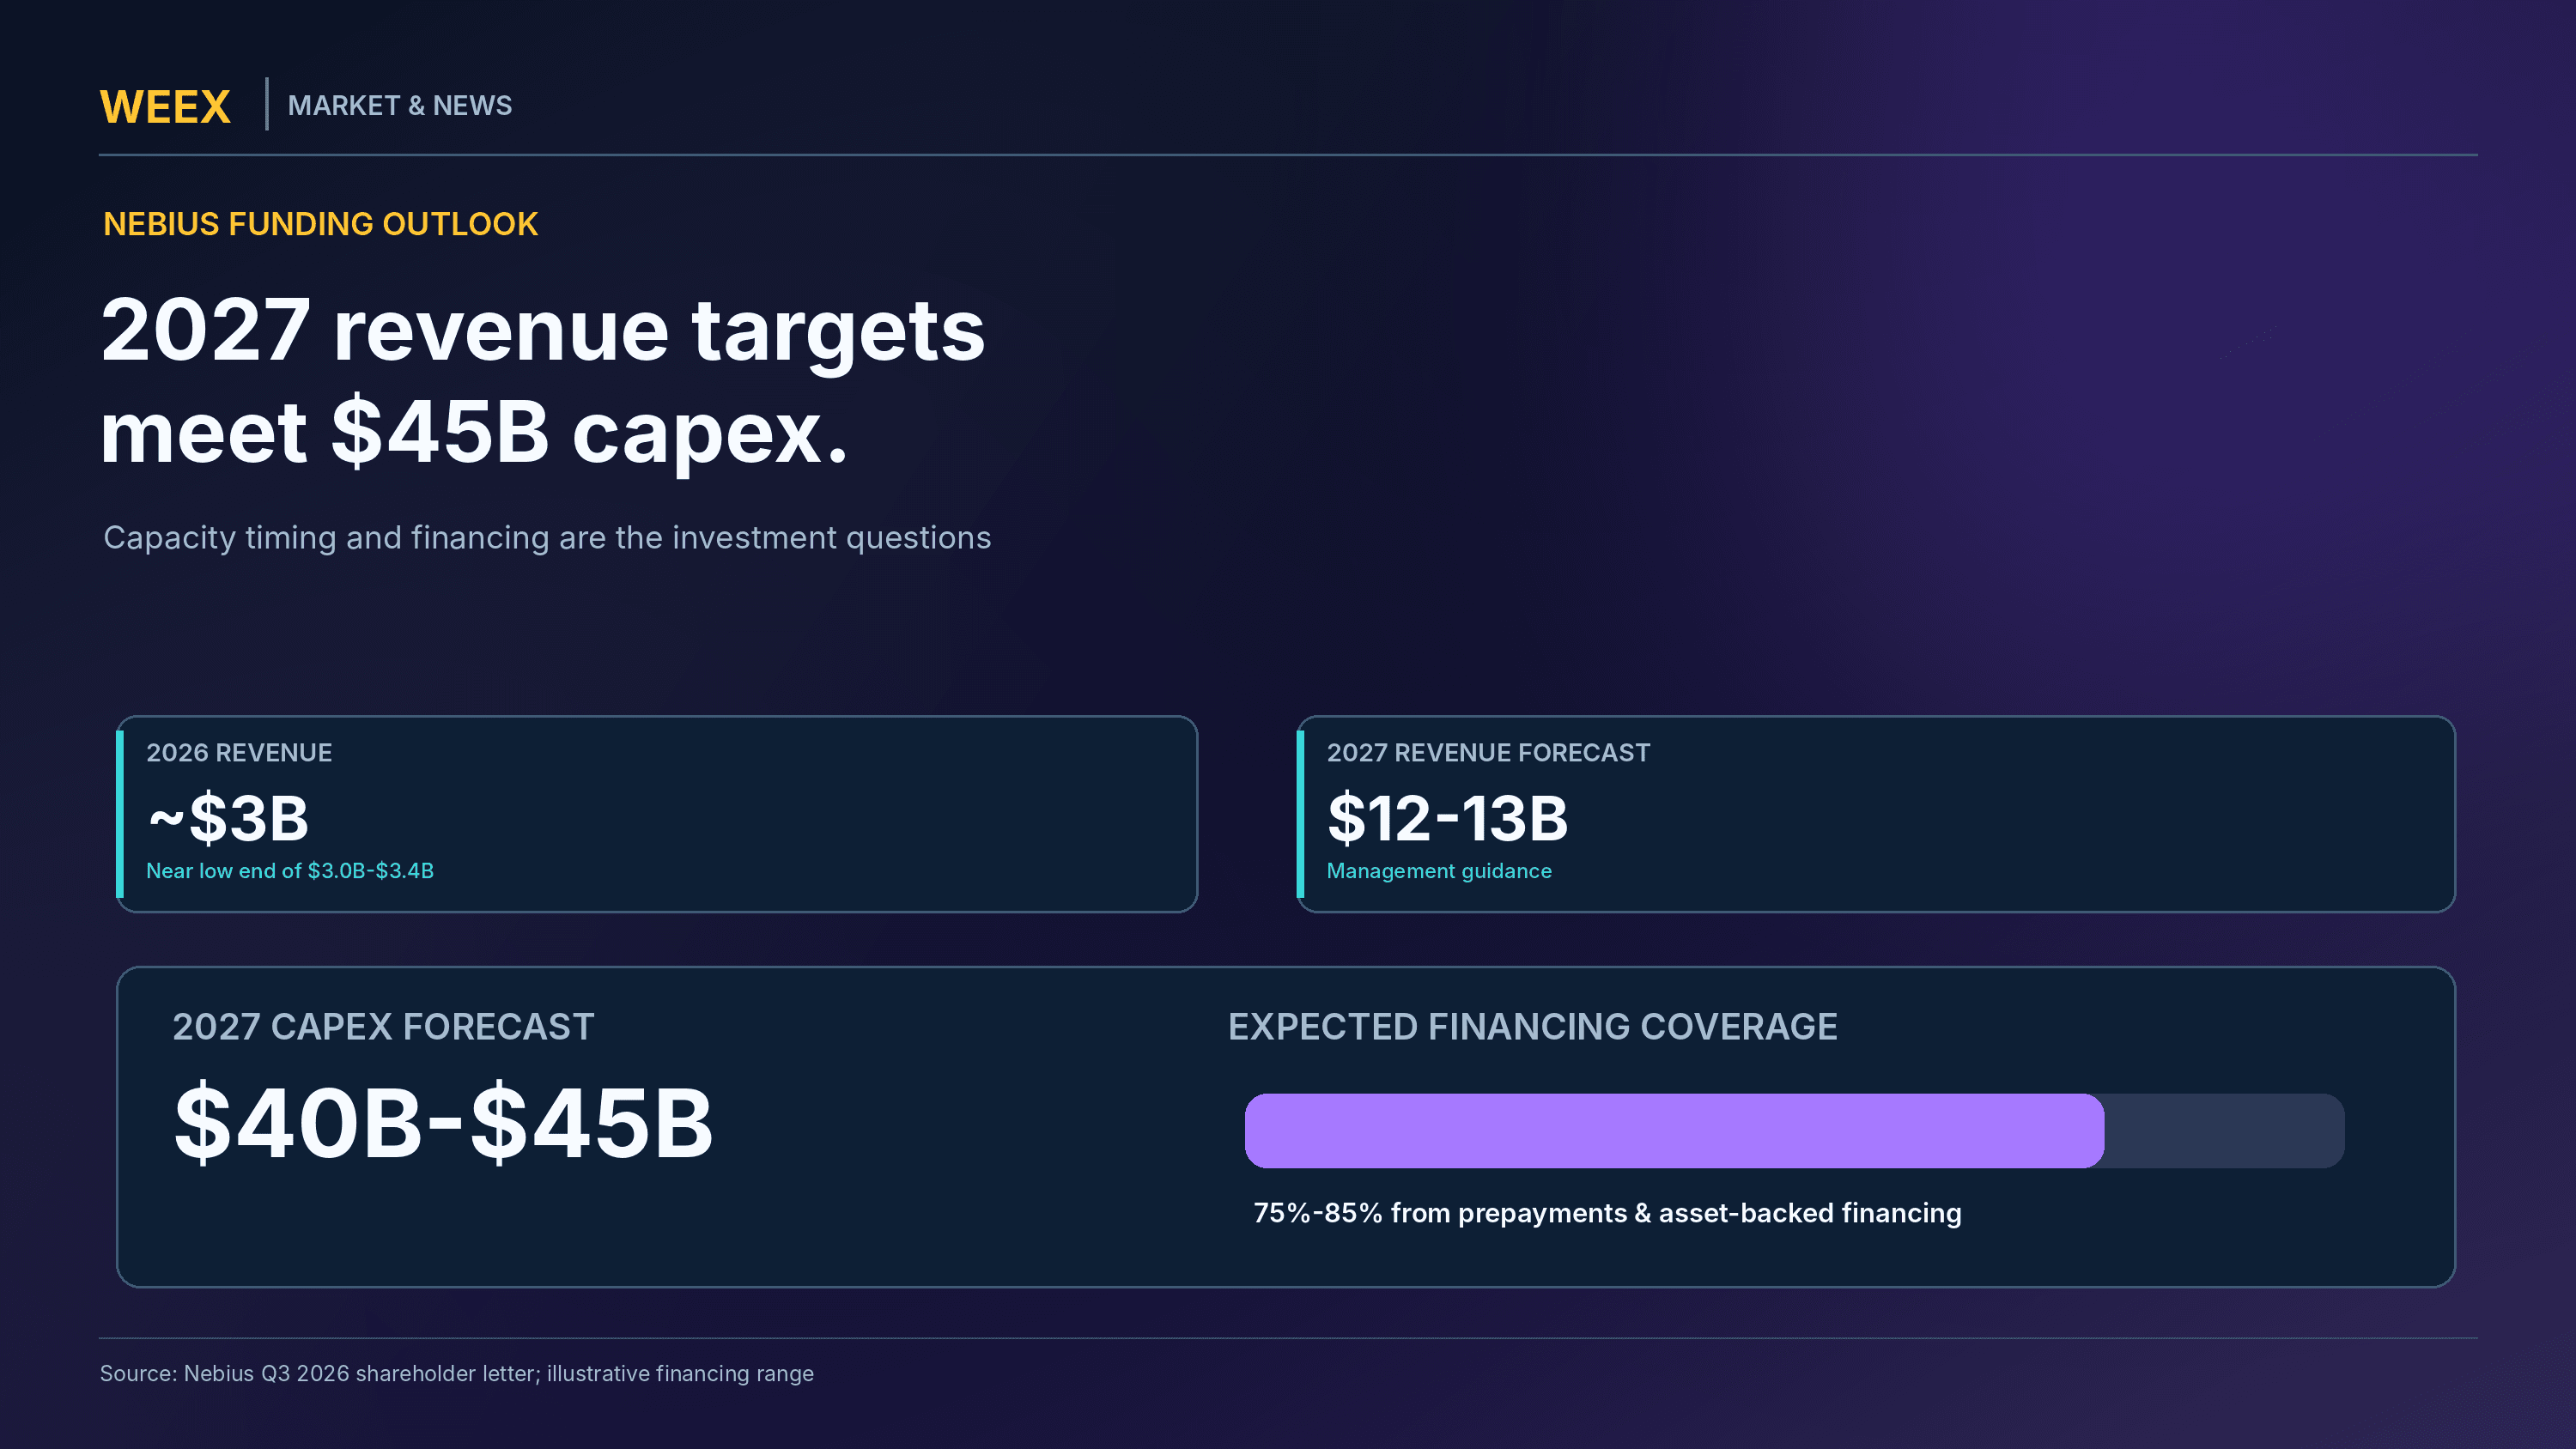
تتوقع Nebius الآن أن تكون إيرادات 2026 عند الحد الأدنى من نطاقها السابق البالغ $3B–$3.4B. كما نقلت موعد بلوغ إيرادات سنوية بمعدل تشغيل يتجاوز $7B من 12/2026 إلى 02/2027، وهو ما يمثل تأخيراً بنحو شهرين.
توقعات Nebius لعام 2026: ما الذي تغير؟
| المؤشر | التوقعات السابقة | التوقعات المحدّثة |
|---|---|---|
| إيرادات السنة كاملة | $3B–$3.4B | من المتوقع أن تقترب من الحد الأدنى لهذا النطاق |
| النفقات الرأسمالية للسنة كاملة | $20B–$25B | نحو $27B |
| هامش EBITDA المعدلة | نحو %40 | دون تغيير |
| هدف معدل الإيرادات السنوية | $7B–$9B بحلول ديسمبر | من المتوقع تجاوز $7B في فبراير |
| توقيت توافر الطاقة الاستيعابية | إضافات معينة في 2026 | نقل بعض الطاقة التابعة لجهات خارجية إلى النصف الأول من 2027 |
| هدف الطاقة المتعاقد عليها بنهاية العام | 5 GW | دون تغيير |
المصدر: رسالة Nebius إلى المساهمين للربع الثالث من 2026، 12 نوفمبر 2026.
يكتسب هذا التعديل أهمية لأن المستثمرين كانوا يتوقعون سابقاً تحويلاً أسرع للبنية التحتية الجديدة إلى إيرادات. وقد تظل العقود ذات قيمة تجارية، لكن تلقي الإيرادات المرتبطة بها بعد عدة أشهر قد يغير التوقعات المالية والاحتياجات الرأسمالية.
لكن تأخر هدف الإيرادات لا يعني تأكيد انخفاض الطلب على المدى الطويل. فما زالت Nebius تعلن عن التزامات قوية من العملاء، وتتوقع توسيع طاقتها الحاسوبية بشكل كبير. ويتمثل مصدر عدم اليقين الأساسي في قدرة الشركة على تنفيذ جداول البناء والتشغيل بانتظام كافٍ لتحقيق توقعاتها المستقبلية.
ماذا حدث في مركز البيانات الجديد في نيوجيرسي؟
حددت Nebius مشروعها في نيوجيرسي، بما في ذلك الطاقة المتعاقد عليها مع Microsoft، باعتباره أحد المشاريع المتأثرة بتغييرات التوقيت. وتعمل الشركة على تحويل ترتيبات الطاقة في المنشأة لتشمل خلايا وقود Bloom Energy، وتتوقع توفير أكثر من نصف الطاقة المتعاقد عليها مع Microsoft بحلول نهاية 2026.
ومن المقرر الآن تسليم الدفعات المتبقية في الربع الثاني من 2027. ووفقاً للإدارة، أُخرجت بعض ترتيبات توليد الطاقة المؤقتة من الخدمة قبل الانتقال إلى بنية الطاقة الدائمة، ما أثر في جدول التسليم.
يوضح هذا المثال أن نمو البنية التحتية للذكاء الاصطناعي يعتمد على أكثر من مجرد الحصول على وحدات معالجة الرسوميات. فمراكز البيانات تحتاج أيضاً إلى طاقة كهربائية كبيرة وتبريد وشبكات وتجهيز الموقع. وقد يتوفر للمنشأة طلب من العملاء واتفاق تجاري، لكنها قد تظل عاجزة عن تحقيق كامل الإيرادات المتوقعة إلى حين تشغيل البنية التحتية المادية اللازمة.
سيكون توقيت تشغيل هذه المشاريع مقياساً مهماً لأداء Nebius خلال النصف الأول من 2027.
هل تنفق Nebius أكثر مما ينبغي على البنية التحتية للذكاء الاصطناعي؟
تشكل توقعات Nebius للنفقات الرأسمالية سبباً رئيسياً آخر لرد فعل المستثمرين السلبي على التقرير. فقد رفعت الشركة إنفاقها المتوقع لعام 2026 إلى نحو $27B، مقارنة بتوقعها السابق البالغ $20B–$25B. وبالنسبة إلى 2027، حددت الإدارة هدفاً استثمارياً أكبر حتى، يتراوح بين $40B و$45B.
يدعم الإنفاق أساساً إضافة طاقة حوسبة جديدة ووحدات معالجة الرسوميات والأجهزة ذات الصلة وتوسيع مراكز البيانات. وقد تنشئ هذه الاستثمارات أصولاً قادرة على توليد الإيرادات لعدة سنوات، لكنها تتطلب تمويلاً كبيراً قبل تحقيق الأرباح والتدفقات النقدية المرتبطة بها بالكامل.
ويبدو حجم الاستثمار لافتاً عند مقارنته بإيرادات الشركة الحالية. إذ تتوقع Nebius إيرادات بنحو $3B في 2026، بينما تخطط لإنفاق رأسمالي يقارب $27B. أما في 2027، فتتوقع الشركة إيرادات بين $12B و$13B، مقابل إنفاق يتراوح بين $40B و$45B.
توقعات إيرادات Nebius والإنفاق الرأسمالي
| المؤشر | توقعات 2026 | توقعات 2027 |
|---|---|---|
| الإيرادات | قرب الحد الأدنى من $3B–$3.4B | $12B–$13B |
| النفقات الرأسمالية | نحو $27B | $40B–$45B |
| هامش EBITDA المعدلة | نحو %40 | لم يُحدد هدف مكافئ للسنة كاملة |
| الربحية قبل الضرائب | لم يُذكر هنا هدف لنهاية العام | يستهدف بلوغ نقطة التعادل في الربع الرابع |
| الطاقة الاستيعابية الجديدة | مواصلة التوسع والبناء | استهداف إضافة أكثر من 1 GW سنوياً |
| التغطية المتوقعة للنفقات الرأسمالية عبر دفعات العملاء المسبقة والتمويل المدعوم بالأصول | — | %75–%85 |
المصدر: رسالة Nebius إلى المساهمين بتاريخ 12 نوفمبر 2026.
استناداً إلى نقاط المنتصف في نطاقات توقعات 2027، فإن النفقات الرأسمالية المخطط لها، والبالغة نحو $42.5B، تعادل 3.4 أضعاف الإيرادات السنوية المتوقعة البالغة $12.5B. ولا تعني هذه المقارنة أن الشركة تتوقع خسارة تعادل الفرق. فالنفقات الرأسمالية استثمارات في الأصول، بينما تُسجّل الإيرادات والأرباح وفق قواعد محاسبية مختلفة.
ومع ذلك، توضح هذه النسبة الحجم الاستثنائي لتوسع الشركة. إذ يتعين على شركة تستثمر عدة أضعاف إيراداتها السنوية الحفاظ على إمكانية موثوقة للوصول إلى التمويل، وتنفيذ جداول البناء، وتحقيق عوائد كافية من الأصول التي تدخل الخدمة بمرور الوقت.
إذا دخلت مراكز البيانات الجديدة الخدمة في موعد متأخر عن المتوقع، فقد تضطر الشركة إلى تحمل تكاليف التمويل مدة أطول قبل تلقي الإيرادات المقابلة من العملاء. ويجعل ذلك الشركة حساسة لتأخيرات البناء وتكلفة رأس المال، حتى مع استمرار قوة الطلب على خدمات الذكاء الاصطناعي.
كيف ستموّل Nebius إنفاقاً يصل إلى $45B في 2027؟
ترى Nebius أن نموذجها التمويلي قد تحسن مع زيادة حجم عقود العملاء وتضمينها دفعات مقدمة أكبر. ووفقاً للإدارة، غطت الدفعات المسبقة من الصفقات الموقعة خلال الربع الثالث أكثر من %100 من النفقات الرأسمالية المرتبطة بها، مقارنة بنحو %50–%60 للترتيبات المماثلة في الربع الثاني.
في 2027، تتوقع الشركة أن تغطي دفعات العملاء المسبقة والتمويل المدعوم بالأصول والمضمون بعقود عملاء من الدرجة الاستثمارية نحو %75–%85 من نفقاتها الرأسمالية المخطط لها. وقد يقلل ذلك اعتمادها على إصدار الأسهم التقليدي أو الاقتراض غير المضمون، لكنه لا يلغي مخاطر التمويل.
كما أفادت Nebius بأن لديها نحو $7.4B من النقد وما يعادله في نهاية الربع الثالث. وتشمل ترتيباتها التمويلية الأوسع سندات قابلة للتحويل وتسهيلات إقراض مضمونة وبرامج لإصدار الأسهم.
ما المعنى الفعلي لتغطية النفقات الرأسمالية بنسبة %75–%85؟
يستخدم التوضيح التالي نقطة المنتصف لتوقعات Nebius للنفقات الرأسمالية لعام 2027، أي $42.5B.
| حساب توضيحي للتمويل | تغطية بنسبة %75 | تغطية بنسبة %85 |
|---|---|---|
| النفقات الرأسمالية المفترضة لعام 2027 | $42.5B | $42.5B |
| المغطى بالدفعات المسبقة والتمويل المدعوم بالأصول | $31.88B | $36.13B |
| المبلغ المتبقي | $10.63B | $6.38B |
المصدر: حساب توضيحي يستند إلى توقعات Nebius المنشورة للنفقات الرأسمالية البالغة $40B–$45B، وافتراض تغطية التمويل بنسبة %75–%85. ولا يمثل ذلك توقعاً رسمياً لعجز تمويلي.
لا ينبغي وصف المبلغ المتبقي في هذا التوضيح تلقائياً بأنه عجز غير ممول. فقد تستخدم الشركة النقد المتاح أو النقد الناتج من العمليات أو تمويلاً إضافياً أو موارد أخرى لدعم خططها. وبدلاً من ذلك، يوضح الحساب سبب استمرار أهمية تكلفة هذه الموارد ومدى توافرها من الناحية المالية.
كما تنطوي الدفعات المسبقة من العملاء على التزامات. فتسلّم النقد قبل تقديم الخدمة قد يحسن التمويل على المدى القريب، لكن يظل على الشركة توفير الطاقة الحاسوبية المتعاقد عليها. وإذا تأخر البناء، فلن تزيل الدفعات المسبقة تحدي التشغيل.
وينطوي التمويل المدعوم بالأصول على مخاطر خاصة به، منها تكاليف الفائدة ومتطلبات الضمانات والاعتماد على جودة عقود العملاء الأساسية. لذلك، ينبغي للمستثمرين تقييم شروط التمويل إلى جانب نسب التمويل الرئيسية.
هل تستطيع Nebius تحقيق إيرادات بقيمة $12B–$13B في 2027؟
تتوقع Nebius إيرادات تتراوح بين $12B و$13B لعام 2027، أي نحو أربعة أضعاف مبيعاتها المتوقعة لعام 2026. كما تهدف الشركة إلى بلوغ نقطة التعادل قبل الضرائب خلال الربع الرابع من 2027، ما قد يمثل تحسناً كبيراً مقارنة بوضعها الحالي من حيث الربحية.
يتطلب تحقيق هذه الأهداف تشغيل طاقة حوسبة جديدة كبيرة. وتتوقع الإدارة إضافة أكثر من 1 جيجاواط من الطاقة الاستيعابية الجديدة سنوياً، وأكدت تفضيلها المتزايد لمراكز البيانات التي تمتلكها الشركة وتتحكم فيها.
قد تتيح البنية التحتية المملوكة لـ Nebius إدارة جداول البناء ونشر المعدات والاقتصاديات التشغيلية طويلة الأمد بصورة مباشرة أكثر من الترتيبات التي تعتمد على مشغلي مواقع خارجيين. لكن بناء منشآت مملوكة يتطلب أيضاً إنفاقاً أولياً كبيراً وينطوي على مخاطر تنفيذ البنية التحتية.
لماذا يفوق تسليم الطاقة الاستيعابية أهمية إعلانات العقود؟
يمكن لشركات البنية التحتية للذكاء الاصطناعي الإعلان عن قيم كبيرة للعقود قبل إتاحة جميع موارد الحوسبة المرتبطة بها. ويُعد الاتفاق الموقّع دليلاً قيّماً على طلب العملاء، لكنه لا يمثل بالضرورة إيرادات فورية.
على سبيل المثال، إذا وقّع عميل اتفاقاً متعدد السنوات للحصول على طاقة حوسبة للذكاء الاصطناعي تُتاح على مراحل، فقد تعترف الشركة بإيرادات الخدمة تدريجياً مع الوفاء بالتزامات الأداء ذات الصلة. وإذا تأخرت مرحلة مخطط لها، فقد تنتقل الإيرادات المرتبطة بها إلى فترة إعداد تقارير لاحقة.
وهذا يفسر كيف يمكن أن تتزامن التزامات Nebius الجديدة من العملاء مع تأخر الطاقة الاستيعابية. فقد يكون لدى الشركة طلب قوي، مع استمرار ضغوط الإيرادات على المدى القريب بسبب عدم جاهزية البنية التحتية المادية لخدمة العملاء.
لذلك، ستشمل أهم المؤشرات في 2027 إنجاز تسليم المنشآت، والطاقة الاستيعابية التشغيلية، والإيرادات المحققة، وتوليد النقد، واستمرار دعم عقود العملاء لاقتصاديات جذابة.
Nebius مقابل CoreWeave: ماذا يكشف تراجع أسهم سحابة الذكاء الاصطناعي؟
تعمل Nebius وCoreWeave ضمن سوق الحوسبة السحابية المتخصصة الأوسع للذكاء الاصطناعي، والذي يُوصف أحيانًا بقطاع السحابة الجديدة (neocloud). وتوفر الشركتان بنية تحتية حاسوبية مصممة لأعباء عمل الذكاء الاصطناعي، وقد استقطبتا الاهتمام مع التوسع السريع في الطلب على سعة وحدات معالجة الرسوميات (GPU) عالية الأداء.
لكن وجود موضوع مشترك في السوق لا يعني تطابق نموذجي العمل. فقد تختلف هياكل رأس المال وترتيبات العملاء وملكية البنية التحتية وأساليب التمويل والاعتراف بالإيرادات اختلافًا جوهريًا بين الشركتين.
أسهمت النتائج الفصلية القوية لـCoreWeave في تحسين المعنويات تجاه أسهم البنية التحتية للذكاء الاصطناعي في 11 نوفمبر، بينما أسهمت التوقعات المعدّلة لـNebius في تجدد المخاوف بشأن الإنفاق على البنية التحتية في 12 نوفمبر. وأفادت Reuters بأن هذه التطورات تزامنت مع ضغوط بيع أوسع نطاقًا في قطاع الذكاء الاصطناعي.
تتمثل المسألة الأساسية في ما إذا كان نمو الإيرادات السريع في القطاع يمكن أن يتحول في نهاية المطاف إلى عوائد مستدامة بعد احتساب الاستثمار في الأجهزة، والإهلاك، وتكاليف التمويل، ومعدل استخدام السعة.
قد تظل الشركة التي تحقق EBITDA معدلًا قويًا تواجه احتياجات نقدية كبيرة إذا كان برنامج التوسع لديها يستهلك رأسمالًا يفوق بكثير ما تولده العمليات القائمة. وفي المقابل، قد تحسّن شركة تستثمر بكثافة في بنية تحتية جديدة ربحيتها على المدى الطويل إذا دخلت السعة الخدمة وفق الجدول المحدد وحققت إيرادات تعاقدية كافية.
لذلك، ينبغي أن تركز المقارنة على جودة التزامات العملاء، والربحية بعد تكاليف البنية التحتية، وشروط التمويل، والأداء الفعلي في التسليم، بدلًا من الاقتصار على معدلات نمو الإيرادات.
للمزيد من السياق، تناولت WEEX هذه المسائل سابقًا في مقال سهم Nebius بعد ارتفاع %34: ماذا تقول حسابات الإنفاق الرأسمالي؟. تناول ذلك المقال السابق نموذج الاستثمار الرأسمالي للشركة، بينما تقدم أحدث النتائج أدلة جديدة بشأن التغييرات في التوقعات ومتطلبات التمويل.
ما الذي ينبغي لمستثمري NBIS مراقبته بعد موجة البيع عقب إعلان الأرباح؟
تتمثل الأولوية الأولى في تسليم السعة المتأخرة خلال النصف الأول من 2027، ولا سيما ما تبقى من عمليات النشر في نيوجيرسي المرتبطة بـMicrosoft. وسيساعد الالتزام بالجداول الزمنية المعدّلة على إثبات أن تحول الإيرادات كان مؤقتًا. أما حدوث مزيد من التأخير فقد يثير تساؤلات بشأن قدرة الإدارة على تنفيذ برنامج توسع تزداد تعقيدًا.
أما المسألة الثانية فهي هيكل التمويل لدى الشركة. يمكن للدفعات المقدمة من العملاء والاقتراض المدعوم بالأصول أن يقللا الحاجة إلى التمويل التقليدي، لكن القيمة الاقتصادية تعتمد على شروط هذه الترتيبات وعلاقتها بالتدفقات النقدية المستقبلية. وينبغي للمستثمرين متابعة التغيرات في تكاليف الاقتراض وأرصدة الديون وترتيبات الضمانات واحتمالات تخفيف حصص المساهمين.
ثالثًا، ينبغي أن توضح تقارير الأرباح المستقبلية مقدار الإيرادات الناتجة عن خدمات السحابة المستمرة للذكاء الاصطناعي مقارنة بالأنشطة ذات الأصول الخفيفة لمرة واحدة. وهذا التمييز مهم لتقدير نمو الإيرادات المستدام والهوامش والعائد الناتج عن استثمارات البنية التحتية.
وأخيرًا، ينبغي مواصلة متابعة أهداف Nebius لعام 2027. فالتوقعات بتحقيق إيرادات قدرها $12B–$13B وإنفاق رأسمالي قدره $40B–$45B تمثل توسعًا كبيرًا، لكن ربحية هذا الاستثمار لن تتضح إلا مع تشغيل السعة وتقديم الخدمات.
كيفية الاطلاع على Nebius (NBIS) وتداولها على WEEX
يمكن للمستخدمين الذين يتابعون أرباح Nebius وأداء سعر سهمها مراجعة منتجات الأسهم المرتبطة والمشتقات المتاحة على WEEX. ومن المهم التمييز بين أسهم NBIS المدرجة في Nasdaq ومنتجات الأسهم المُرمّزة والعقود الآجلة الدائمة، إذ تختلف هذه المنتجات في حقوق الملكية وهياكل السوق والمخاطر.
كيفية الوصول إلى التعرض الفوري المرتبط بسهم Nebius
تدرج WEEX منتج التداول الفوري NBISon/USDT، وهو منتج أسهم مُرمّز من Ondo مصمم لتوفير تعرض اقتصادي مرتبط بأسهم Nebius. وبعد تسجيل الدخول إلى WEEX، يمكن للمستخدمين المؤهلين مراجعة الأسعار المتاحة وحالة التداول وسيولة سجل الأوامر والرسوم المطبقة قبل تقديم الأمر.
لا يُعد NBISon الأداة نفسها التي تمثل أسهم NBIS العادية المدرجة في Nasdaq والمملوكة عبر شركة وساطة للأوراق المالية. وينبغي للمستخدمين مراجعة شروط مُصدر الرمز وهيكل المنتج وقابليته للتحويل والحقوق المرتبطة بالأصل المُرمّز. وقد يختلف أيضًا سعر التداول الفوري عن سعر السهم الأساسي بسبب ظروف السيولة واختلاف جلسات التداول.
كيفية الوصول إلى العقود الآجلة الدائمة لـNBIS
يمكن لمتداولي المشتقات المؤهلين مراجعة سوق العقود الآجلة الدائمة NBIS/USDT على WEEX. وتتيح العقود الآجلة الدائمة التعرض لتحركات الأسعار من خلال عقد قائم على الهامش، بدلًا من الملكية المباشرة لأسهم Nebius.
لتقييم أي مركز، راجع حالة العقد الحالية وظروف سجل الأوامر ومعدل التمويل والرافعة المالية المتاحة ومتطلبات الهامش وقواعد التصفية. وقد تُقيّد المنصة التداول أيضًا عبر ضوابط المخاطر أو قواطع التداول خلال الأحداث السوقية المهمة. وينبغي للمستخدمين التحقق مما إذا كان بالإمكان حاليًا فتح الأوامر أو إغلاقها بدلًا من افتراض توافر التداول باستمرار.
للاطلاع على سياق أوسع حول أسباب اختلاف الأسعار المعروضة للمنتجات المرتبطة بالأسهم عن أسعار الأوراق المالية التقليدية، راجع دليل WEEX لساعات تداول الرموز المرتبطة بالأسهم الأمريكية.
الخلاصة
تُظهر نتائج Nebius للربع الثالث من 2026 نموًا استثنائيًا في الإيرادات، لكنها تكشف أيضًا عن التحديات المالية والتشغيلية المترتبة على توسيع البنية التحتية للذكاء الاصطناعي بوتيرة غير مسبوقة. فقد ارتفعت الإيرادات بنسبة %571 إلى $980.8M، وتحسن EBITDA المعدل بشكل ملحوظ، وظل طلب العملاء قويًا. ومع ذلك، دفعت التأخيرات في تسليم مراكز البيانات والتوقعات بزيادة الإنفاق الرأسمالي المستثمرين إلى إعادة تقييم توقعات الشركة على المدى القريب.
لا تتمثل المسألة المحورية في ما إذا كان لدى Nebius عملاء مستعدون للدفع مقابل الحوسبة للذكاء الاصطناعي. فالتزامات العملاء والنمو المُعلن عنه يقدمان أدلة كبيرة على وجود الطلب. أما السؤال الأصعب فهو ما إذا كانت الشركة قادرة على تشغيل السعة بسرعة كافية، وتمويل توسعها بكفاءة، وتحويل تلك الالتزامات إلى عمليات مربحة على المدى الطويل.
تتوقع Nebius إيرادات قدرها $12B–$13B في 2027، بينما تخطط لإنفاق رأسمالي يصل إلى $45B. وتوضح هذه الأرقام حجم الفرصة والتعرض المالي المرتبط بها في آن واحد. وقد تساعد الدفعات المقدمة من العملاء والتمويل المدعوم بالأصول في دعم التوسع، لكنها لا تلغي مخاطر التنفيذ والرفع المالي والبنية التحتية.
بالنسبة إلى مستثمري NBIS، ستكون أهم التطورات هي تسليم المنشآت المتأخرة، وتركيبة الإيرادات المستقبلية، وتكلفة التمويل، والتقدم نحو هدف الشركة بتحقيق التعادل قبل الضرائب في الربع الرابع من 2027. كان التفوق في نتائج الأرباح حقيقيًا، وكذلك المخاوف بشأن تكلفة تحقيق المرحلة التالية من النمو.
الأسئلة الشائعة
1. لماذا تراجع سهم Nebius رغم نمو الإيرادات بنسبة %571؟
تراجعت أسهم Nebius بعد تقرير الأرباح الصادر في 12 نوفمبر 2026 لأن المستثمرين ركزوا على ضعف توقعات الإيرادات على المدى القريب، وتأخر سعة مراكز البيانات التابعة لجهات خارجية، وارتفاع توقعات الإنفاق الرأسمالي. ورغم وصول إيرادات الربع الثالث إلى $980.8M، تتوقع الشركة الآن أن تقترب الإيرادات السنوية من الحد الأدنى لنطاق التوقعات السابق، وتخطط لاستثمارات أكبر بكثير في البنية التحتية.
2. ما نتائج أرباح Nebius للربع الثالث من 2026؟
أعلنت Nebius عن إيرادات فصلية قدرها $980.8M، بزيادة سنوية نسبتها %571، وبلغ EBITDA المعدل $465.8M. كما تقلصت خسارتها الصافية وفق GAAP من العمليات المستمرة إلى $37.5M. وأشار التقرير أيضًا إلى إيرادات غير متكررة بنحو $325M مرتبطة بشراكات ذات أصول خفيفة.
3. لماذا خفّضت Nebius توقعاتها لإيرادات 2026؟
تأخر حتى النصف الأول من 2027 تشغيل بعض سعة الحوسبة التابعة لجهات خارجية، والتي كان من المتوقع أن تدخل الخدمة في الأصل خلال 2026. وأوضحت Nebius أن عقود العملاء المرتبطة بها لا تزال سارية، لكن تأخر النشر ينقل بعض الإيرادات المتوقعة إلى فترة لاحقة. وتتوقع الشركة الآن أن تقترب الإيرادات من الحد الأدنى لنطاق توقعاتها السابق البالغ $3B–$3.4B.
4. ما حجم الإنفاق الذي تتوقع Nebius تخصيصه للبنية التحتية للذكاء الاصطناعي في 2027؟
تتوقع Nebius أن يبلغ الإنفاق الرأسمالي في 2027 نحو $40B–$45B. وتتوقع الإدارة أن تغطي الدفعات المقدمة من العملاء والتمويل المدعوم بالأصول والمرتبط بعقود مع عملاء ذوي تصنيف ائتماني استثماري نحو %75–%85 من هذا المبلغ، مع توافر مصادر تمويل أخرى لدعم الاستثمار المتبقي.
5. هل يمكنني تداول منتجات مرتبطة بسهم Nebius على WEEX؟
توفر WEEX سوقًا فوريًا للأسهم المُرمّزة NBISon/USDT وعقودًا آجلة دائمة NBIS/USDT، وذلك وفقًا لتوافر التداول الحالي وأهلية المستخدم. وNBISon منتج أسهم مُرمّز وليس أسهمًا عادية في Nasdaq، بينما تتيح العقود الآجلة الدائمة تعرضًا للمشتقات قائمًا على الهامش وينطوي على مخاطر التمويل والتصفية. وينبغي للمستخدمين التحقق من حالة المنتج الحالية قبل تقديم أي أمر.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
تيثر تستثمر في SCRYPT: هل يمكن أن يصبح USDT المسار الجديد للمدفوعات العالمية؟
طرح Anthropic للاكتتاب العام بقيمة $81.3B: هل تقييم سهم ANT مبالغ فيه عند $83؟
تراجع سهم Micron بنسبة %3.67 رغم طفرة ذاكرة الذكاء الاصطناعي: هل تمثل MU فرصة للشراء؟
ارتفاع أسهم Coherent وLumentum: لماذا تشهد أسهم التقنيات البصرية موجة صعود؟
طرح أنثروبيك العام الأولي 2026: إدراج ANT في ناسداك، سعر السهم $83 ودليل التداول
أرباح إنفيديا للربع الثالث 2027: الإيرادات تبلغ $115.8B وسط استمرار التساؤلات حول القيادة
دليل تداول SNDK بتاريخ 20 نوفمبر بعد تقسيم أسهم Sandisk بنسبة 8 مقابل 1
إنفيديا تسجل إيرادات $115.8B بعد رحيل هوانغ: هل يبرر NVDA ضجة الذكاء الاصطناعي؟
دعم مؤسسة سولانا لـ CoinGecko: هل يمكن لمستخدمي 18M أن يصبحوا محركًا جديدًا لنمو SOL؟
عودة التدفقات الخارجة من صناديق ETF لبيتكوين: خروج $240M بعد ارتداد ليوم واحد — هل يضعف الطلب على BTC؟
صندوق Franklin المتداول لـ XRP يحتفظ بـ 293M XRP: لماذا لا يزال XRP دون $1؟
فيتاليك يدعم إصلاح رسوم الغاز في إيثيريوم: هل سيجعل EIP-8037 عملة ETH أغلى؟
AMD تُتمّ الاستحواذ على World Labs بقيمة $8.2B: ماذا يعني ذلك لسهم AMD؟
Nebius تخفض توقعات إيرادات 2026: هل تشكّل تأخيرات مراكز البيانات تهديدًا لـ NBIS؟
انخفاض بيتكوين نحو $70K: تدفقات ETF الخارجة والتصفيات وما التالي؟
أرباح سيسكو للربع الأول من السنة المالية 2027: إيرادات $18.5B، وتوقعات $9B للذكاء الاصطناعي، وتفاعل سهم CSCO
إزالة MSCI لشركة Strategy (MSTR): هل يضغط بيع المؤشرات على بيتكوين؟
DTCC تُدخل الأوراق المالية المُرمّزة إلى سولانا: هل يرتفع الطلب على SOL في 2027؟
استقالة جينسن هوانغ من منصب الرئيس التنفيذي لإنفيديا: ماذا سيحدث لسهم NVDA بعد ذلك؟
الإطلاق المئة لصاروخ Electron من Rocket Lab: نافذة 14/11، تفاصيل المهمة وتوقعات سهم RKLB
لماذا لا يزال سحب العملات المشفرة من WEEX قيد الانتظار؟
لماذا تم تأكيد إيداعي في WEEX لكن لم يُضَف إلى رصيدي؟
قفزة أرباح CEG إلى $5.06: هل يستطيع الطلب على الطاقة لتشغيل الذكاء الاصطناعي مواصلة دعم النمو؟
مراجعة WEEX: أحدث الرسوم والميزات والأمان وتجربة التداول
مجلس إدارة إنفيديا يفتح تحقيقًا: ما الخطوة التالية لسهم NVDA؟
تراجع سهم SNDK بنسبة %22: هل يفقد ازدهار تخزين الذكاء الاصطناعي زخمه؟
إيرادات Circle تبلغ $865M، فهل تستطيع CRCL مواصلة النمو؟
تراجع سهم ARM بعد قفزة إيرادات Arm في الربع الثاني من السنة المالية 2027 بنسبة %27 إلى $1.443B
SMCI تعلن عن إيرادات $19.9B مع تراجع هامش الربح
مهرجان التسوق من WEEX 2026: مكافآت البيض اليومية، مهام التداول ودليل الفعالية
تيثر تستثمر في SCRYPT: هل يمكن أن يصبح USDT المسار الجديد للمدفوعات العالمية؟
طرح Anthropic للاكتتاب العام بقيمة $81.3B: هل تقييم سهم ANT مبالغ فيه عند $83؟
تراجع سهم Micron بنسبة %3.67 رغم طفرة ذاكرة الذكاء الاصطناعي: هل تمثل MU فرصة للشراء؟
ارتفاع أسهم Coherent وLumentum: لماذا تشهد أسهم التقنيات البصرية موجة صعود؟
طرح أنثروبيك العام الأولي 2026: إدراج ANT في ناسداك، سعر السهم $83 ودليل التداول
أرباح إنفيديا للربع الثالث 2027: الإيرادات تبلغ $115.8B وسط استمرار التساؤلات حول القيادة


