
Nebius تخفض توقعات إيرادات 2026: هل تشكّل تأخيرات مراكز البيانات تهديدًا لـ NBIS؟

 فضّلنا على Google


أعلنت Nebius Group (NASDAQ: NBIS) عن إيرادات بلغت $980.8M في الربع الثالث من عام 2026، بزيادة قدرها %571 على أساس سنوي، لكنها تتوقع أن تقترب إيرادات العام بأكمله من الحد الأدنى لنطاق توقعاتها السابقة البالغ $3B–$3.4B، بعد تأخيرات في نشر سعة مراكز البيانات المخصصة للذكاء الاصطناعي. وأثارت مراجعة توجيهات إيرادات Nebius لعام 2026 مخاوف بشأن سهم NBIS رغم قوة طلب العملاء، إذ رفعت الشركة أيضًا توقعاتها للنفقات الرأسمالية إلى نحو $27B لعام 2026 وإلى $40B–$45B لعام 2027. ويتمثل السؤال الأساسي في ما إذا كانت هذه التأخيرات مشكلة مؤقتة تتعلق بالاعتراف بالإيرادات، أم أنها تشير إلى مخاطر أعمق في تنفيذ مشروعات البنية التحتية. تستعرض هذه المقالة التوجيهات المعدلة، وتحديات نشر مراكز البيانات، والنتائج المالية للربع الثالث، وضغوط التمويل، والآثار المترتبة على مستثمري NBIS.
يعكس التغيير في توجيهات إيرادات Nebius لعام 2026 في المقام الأول تأجيل نشر بعض قدرات الحوسبة التابعة لأطراف ثالثة إلى النصف الأول من عام 2027. وأوضحت Nebius أن عقود العملاء المتأثرة لا تزال قائمة، ما يشير إلى أن المشكلة المباشرة تتعلق بموعد توفير خدمات الحوسبة، لا بإلغاءات مؤكدة أو تراجع واسع في الطلب على الذكاء الاصطناعي. ومع ذلك، ازدادت أهمية الجدول الزمني المتأخر للإيرادات مع التزام الشركة بتخصيص رأسمال إضافي كبير لتوسّعها.
بالنسبة إلى المستثمرين الذين يقيّمون توجيهات إيرادات Nebius لعام 2026، يُعد التمييز بين الطلب المتعاقد عليه والقدرة التشغيلية أمرًا بالغ الأهمية. وأعلنت Nebius عن توقيع عقود جديدة مع العملاء بقيمة تجاوزت $12B منذ بداية الربع الثالث، وتتوقع إيرادات تتراوح بين $12B و$13B في عام 2027. وسيتوقف مدى قدرة الشركة على تحقيق هذه التوقعات على استكمال مشروعات مراكز البيانات، وتأمين التمويل، والاعتراف بالإيرادات المتعاقد عليها، وإحراز تقدم نحو أهدافها للربحية.
أهم النقاط
- نمو الإيرادات مقابل ضعف التوقعات: ارتفعت إيرادات الربع الثالث بنسبة %571 إلى $980.8M، لكن Nebius تتوقع الآن أن تقترب إيرادات 2026 من الحد الأدنى لتوقعاتها السابقة البالغة $3B–$3.4B.
- تأخيرات مراكز البيانات: ستدخل بعض سعة الحوسبة حيز التشغيل في 2027 بدلًا من 2026، رغم تأكيد Nebius أن عقود العملاء المرتبطة بها لا تزال سارية.
- ارتفاع متطلبات رأس المال: ارتفع الإنفاق المخطط له إلى نحو $27B في 2026 وإلى $40B–$45B في 2027، ما يجعل تنفيذ مشروعات البنية التحتية والتمويل عاملين أساسيين في توقعات NBIS.
لماذا خفّضت Nebius توجيهات إيراداتها لعام 2026؟
يعكس تعديل التوجيهات أساسًا التأخيرات في إتاحة سعة حوسبة إضافية. وأوضحت Nebius في رسالة المساهمين بتاريخ 12 نوفمبر أن بعض المرافق التابعة لأطراف ثالثة، والتي كان من المقرر أصلًا أن تساهم في الإيرادات خلال 2026، ستدخل حيز التشغيل بدلًا من ذلك خلال النصف الأول من 2027.
بالنسبة إلى مزوّد البنية التحتية للذكاء الاصطناعي، يُعد توقيع عقد مع عميل وتسليم خدمات الحوسبة المتعاقد عليها مرحلتين منفصلتين. ويُعترف بالإيرادات وفقًا لالتزامات الأداء ذات الصلة، ما يعني ضرورة جاهزية الأجهزة والكهرباء والتبريد والشبكات وغيرها من عناصر البنية التحتية قبل أن تتمكن الشركة من تقديم العديد من خدماتها بالكامل.
كما أجّلت Nebius الموعد المستهدف لتحقيق معدل الإيرادات السنوي إلى 02/2027 بدلًا من 12/2026. ورغم استمرار الإدارة في الإشارة إلى طلب كبير من العملاء، فإن الجدول الزمني المعدل يعني أن بعض الإيرادات المتوقعة ستتحقق في وقت لاحق مما توقعه المستثمرون سابقًا.
توجيهات Nebius لعام 2026: ما الذي تغيّر؟
| المؤشر | التوقعات السابقة | تحديث 12 نوفمبر |
|---|---|---|
| إيرادات العام بأكمله | $3B–$3.4B | متوقع أن تقترب من الحد الأدنى |
| هامش EBITDA المعدّل | نحو %40 | دون تغيير |
| النفقات الرأسمالية | $20B–$25B | نحو $27B |
| معدل الإيرادات السنوي | $7B–$9B بحلول ديسمبر | توقّع تجاوز $7B في 02/2027 |
| سعة الأطراف الثالثة | توقع نشر مواقع محددة في 2026 | تأجيل بعضها إلى النصف الأول من 2027 |
| القدرة المتعاقد عليها بنهاية العام | 5 GW | الهدف دون تغيير |
المصدر: رسالة المساهمين من Nebius للربع الثالث من 2026، 12 نوفمبر 2026
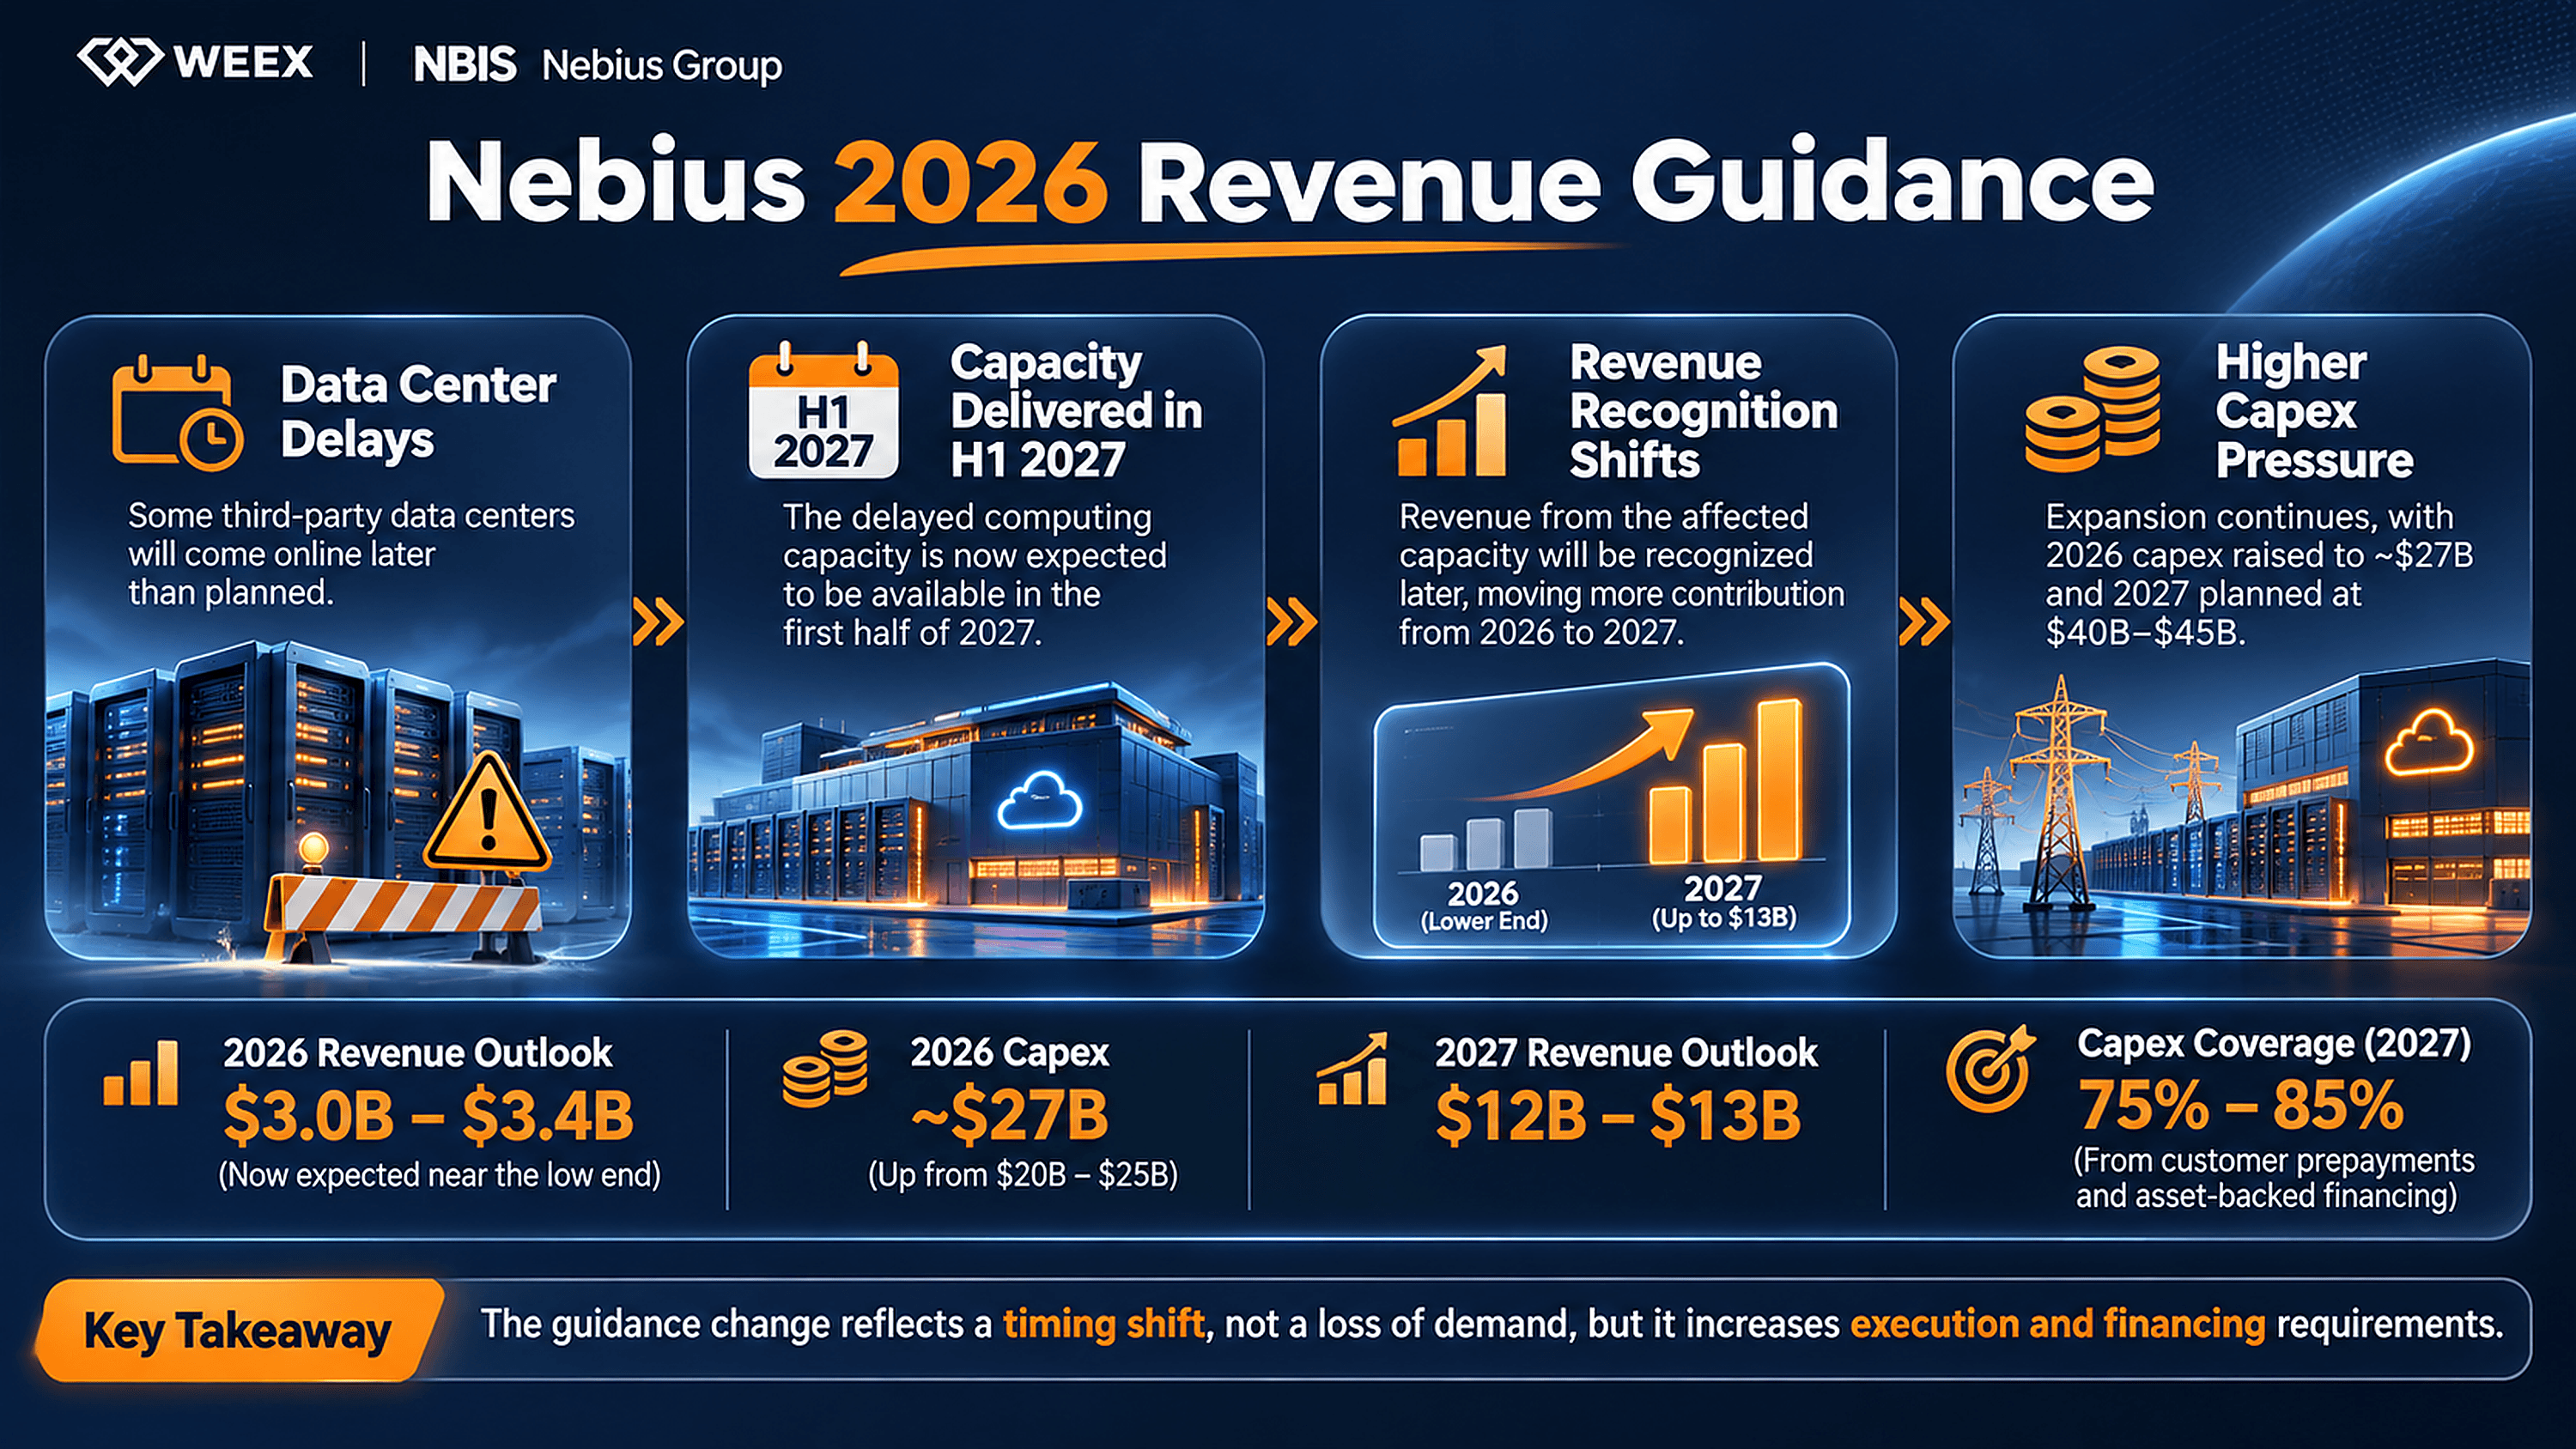
يسلط الجدول الضوء على تطورين متزامنين: وصول بعض السعة المدرة للإيرادات في وقت لاحق، وزيادة الاستثمار اللازم لتوسيع البنية التحتية لشركة Nebius. ولا تثبت هذه التغييرات تراجع الطلب، لكنها تزيد أهمية توقيت التنفيذ وظروف التمويل بالنسبة إلى التوقعات المالية للشركة.
ما سبب التأخير في مركز بيانات Nebius الجديد في نيوجيرسي؟
يوضح مشروع Nebius في نيوجيرسي التحديات التشغيلية المرتبطة بالتوسع السريع في البنية التحتية السحابية للذكاء الاصطناعي. ويضم المرفق سعة حوسبة مرتبطة باتفاق مع Microsoft، لكن جدول نشرها تأثر بالانتقال من توليد الطاقة المؤقت إلى بنية تحتية دائمة تستخدم خلايا الوقود من Bloom Energy.
ووفقًا للشركة، بدأت DataOne خلال الربع الثالث إخراج بعض معدات التوليد المؤقتة من الخدمة ضمن هذا الانتقال. وتتوقع Nebius الآن تسليم أكثر من نصف السعة المتعاقد عليها مع Microsoft بحلول نهاية 2026، على أن تُسلّم الأجزاء المتبقية في الربع الثاني من 2027.
ويكتسب التمييز بين الأجهزة المثبتة وسعة الحوسبة التشغيلية أهمية لأن أنظمة الذكاء الاصطناعي عالية الأداء تحتاج إلى كميات كبيرة من الكهرباء والتبريد. ولا يمكن لمركز البيانات تحقيق كامل إيرادات الخدمات المستهدفة لمجرد طلب وحدات GPU أو توقيع العملاء للعقود؛ إذ يجب أن تكون البنية التحتية المادية قادرة على دعم أعباء الحوسبة بشكل موثوق.
أشارت Nebius إلى أن Microsoft لا تزال مشاركة في عملية التخطيط للنشر، وأن الالتزامات التعاقدية ذات الصلة لم تُلغَ. ومع ذلك، فإن نقل جزء من عملية النشر إلى 2027 يؤثر في التوقيت المتوقع للاعتراف بالإيرادات ويزيد أهمية الالتزام بالجدول الزمني المعدل.
هل يعني خفض التوجيهات تباطؤ الطلب على خدمات السحابة للذكاء الاصطناعي؟
لا تثبت المعطيات الحالية انهيار الطلب على خدمات السحابة للذكاء الاصطناعي التي تقدمها Nebius. وأفادت الإدارة بتوقيع عقود جديدة مع العملاء بقيمة تجاوزت $12B منذ بداية الربع الثالث، ما يشير إلى استمرار الاهتمام التجاري ببنيتها التحتية للحوسبة.
لكن قيمة العقود الجديدة لا تعادل الإيرادات المكتسبة بالفعل. فقد تمتد اتفاقيات البنية التحتية الكبيرة للذكاء الاصطناعي لعدة سنوات، بينما تعتمد الإيرادات المرتبطة بها على موعد دخول السعة حيز التشغيل وموعد تقديم الخدمات بموجب العقد.
الطلب على البنية التحتية للذكاء الاصطناعي مقابل الاعتراف بالإيرادات
| المؤشر | ما الذي يقيسه | ما الذي لا يؤكده |
|---|---|---|
| قيمة عقود العملاء | الالتزامات التجارية المستقبلية | الإيرادات المعترف بها فورًا |
| طلبات وحدات GPU | الاستثمار المخطط له في الحوسبة | القدرة التشغيلية |
| الطاقة المتعاقد عليها | ترتيبات الطاقة المخطط لها أو المؤمّنة | اكتمال المرافق |
| سعة الحوسبة النشطة | الموارد المتاحة لخدمة العملاء | الاستخدام الكامل |
| الإيرادات المعترف بها | الخدمات المقدمة وفقًا للقواعد المحاسبية | التدفق النقدي الحر الإيجابي |
| الدفعات المقدمة من العملاء | النقد المستلَم قبل الوفاء ببعض الالتزامات | اكتمال تقديم الخدمات |
يوضح هذا التمييز كيف يمكن لـ Nebius أن تعلن في الوقت نفسه عن نمو سريع واتفاقيات جديدة كبيرة مع العملاء وجدول زمني أضعف للإيرادات على المدى القريب. لذلك، يحتاج المستثمرون إلى متابعة مؤشرات الطلب والتنفيذ الفعلي للبنية التحتية معًا.
ويتمثل السؤال الأوسع في ما إذا كانت Nebius قادرة على تحويل الالتزامات التعاقدية باستمرار إلى سعة تشغيلية وإيرادات معترف بها، ثم إلى تدفقات نقدية مستدامة.
سعر --
ما الذي أعلنته Nebius في الربع الثالث من 2026؟
حققت Nebius إيرادات بلغت $980.8M خلال الربع الثالث، مقارنةً بـ $146.1M في الفترة نفسها من 2025. وتعكس هذه الزيادة النمو السريع في عمليات البنية التحتية للذكاء الاصطناعي لدى الشركة وتوسع أنشطتها التجارية.
بلغ EBITDA المعدّل $465.8M، مقارنةً بخسارة قدرها $5.2M قبل عام. وفي الوقت نفسه، تقلّصت خسارة صافي الدخل من العمليات المستمرة إلى $37.5M من $119.6M. وتُظهر هذه النتائج تحسن الأداء التشغيلي، رغم استمرار الشركة في استثمار مبالغ كبيرة في سعة حوسبة جديدة.
لمحة مالية عن Nebius في الربع الثالث من 2026
| المؤشر المالي | الربع الثالث 2025 | الربع الثالث 2026 | التغير |
|---|---|---|---|
| الإيرادات | $146.1M | $980.8M | +%571 |
| EBITDA المعدّل | -$5.2M | $465.8M | تحوّل إلى الإيجابية |
| صافي الخسارة من العمليات المستمرة | -$119.6M | -$37.5M | تقلّصت الخسارة بنحو %69 |
| صافي الدخل المعدّل | -$100.4M | $90.9M | تحوّل إلى الإيجابية |
| النقد المستخدم في الأنشطة التشغيلية | $80.6M | $273M | ازداد التدفق النقدي الخارج |
| مشتريات الممتلكات والمعدات والأصول غير الملموسة | $955.5M | $7.3B | زيادة كبيرة |
المصدر: النتائج المالية لـ Nebius في الربع الثالث من 2026. يُعد كل من EBITDA المعدّل وصافي الدخل المعدّل مقياسين غير متوافقين مع GAAP.
على الرغم من التحسن الكبير في EBITDA المعدّل، ينبغي عدم الخلط بينه وبين التدفق النقدي الحر. إذ يتعين على Nebius تمويل مشتريات المعدات وإنشاء مراكز البيانات وغيرها من متطلبات البنية التحتية، وهي أمور لا تظهر في EBITDA المعدّل بالطريقة نفسها التي تظهر بها المصاريف التشغيلية.
ما مقدار الإيرادات غير المتكررة ضمن إيرادات Nebius في الربع الثالث؟
جاء نحو $325M من إيرادات Nebius في الربع الثالث من أنشطة غير متكررة مرتبطة بنموذج شراكاتها الذي يتطلب أصولًا أقل. وبموجب هذا الترتيب، يمول الشركاء سعة حوسبة محددة، بينما توفر Nebius بنية البنية التحتية وبرمجيات السحابة للذكاء الاصطناعي والخدمات ذات الصلة.
شكّل المبلغ المحدد البالغ $325M نحو %33.1 من الإيرادات الفصلية المعلنة. وباستبعاده، يتبقى نحو $655.8M من الأنشطة الأخرى المعلنة، رغم أن هذا الرقم توضيحي لأغراض التحليل وليس مقياسًا رسميًا للإيرادات المتكررة أفصحت عنه الشركة.
ويكتسب هذا التمييز أهمية لأن معدل النمو الرئيسي يشمل الخدمات المستمرة والمساهمة المحددة غير المتكررة. وستعتمد النتائج الفصلية المستقبلية على توسع عمليات السحابة الأساسية وتوقيت الإيرادات الجديدة من الشراكات.
للاطلاع على مناقشة أوسع للنتائج المالية، راجع لماذا انهار سهم Nebius رغم نمو الإيرادات بنسبة %571؟.
لماذا تزيد Nebius نفقاتها الرأسمالية؟
رفعت Nebius توقعاتها للنفقات الرأسمالية لعام 2026 إلى نحو $27B، وحددت توقعات إنفاق لعام 2027 تتراوح بين $40B و$45B. وسيدعم هذا الاستثمار وحدات GPU إضافية ومرافق مراكز البيانات والبنية التحتية للطاقة ومعدات الحوسبة ذات الصلة.
كما أبدت الإدارة تفضيلها لامتلاك حصة أكبر من البنية التحتية لمراكز البيانات. وقد يمنحها تحكمًا أكبر في الإنشاءات والعمليات قدرة أفضل على تنسيق عمليات النشر، لكن تطوير مرافق مملوكة للشركة يتطلب رأسمالًا كبيرًا مقدمًا وينطوي على مخاطر إضافية في تنفيذ المشروعات.
توقعات Nebius للنمو والإنفاق في 2027
| المقياس | توقعات الإدارة |
|---|---|
| الإيرادات السنوية | $12B–$13B |
| النفقات الرأسمالية | $40B–$45B |
| سعة الحوسبة الإضافية | استهداف إضافة أكثر من 1 GW سنويًا |
| الربحية قبل الضرائب | استهداف الوصول إلى نقطة التعادل في الربع الرابع من 2027 |
| تغطية النفقات الرأسمالية المتوقعة | %75–%85 من الدفعات المقدمة من العملاء والتمويل المدعوم بالأصول |
المصدر: رسالة المساهمين من Nebius للربع الثالث من 2026.
عند نقطة المنتصف لهذه النطاقات، ستستثمر Nebius نحو $42.5B، في حين تحقق إيرادات سنوية قدرها $12.5B. وهذه مقارنة بين الإنفاق الاستثماري والمبيعات المتوقعة، وليست توقعًا بخسارة محاسبية.
تعتمد القيمة الاقتصادية لهذا الإنفاق على دخول السعة حيز التشغيل، واستخدام العملاء للبنية التحتية، وقدرة الإيرادات الناتجة على تغطية تكاليف التشغيل والإهلاك والتمويل والالتزامات الأخرى بمرور الوقت.
هل يمكن للدفعات المقدمة من العملاء الحد من مخاطر تمويل Nebius؟
تتوقع Nebius أن تغطي الدفعات المقدمة من العملاء والتمويل المدعوم بالأصول، بضمان عقود مع عملاء ذوي تصنيف ائتماني استثماري، نحو %75–%85 من نفقاتها الرأسمالية المخططة لعام 2027. وأفادت الإدارة أيضًا بأن الدفعات المقدمة المرتبطة بالصفقات الموقعة خلال الربع الثالث غطت أكثر من %100 من نفقاتها الرأسمالية ذات الصلة.
قد يحد هذا النهج من الاعتماد على الاقتراض التقليدي أو إصدار الأسهم. لكن الدفعات المسبقة لا تلغي الالتزام بتقديم الخدمات المتعاقد عليها، كما يمكن للتمويل المضمون أن يترتب عليه تكاليف فوائد ومتطلبات ضمانات.
يوضح استخدام نقطة المنتصف لتوقعات إنفاق Nebius لعام 2027 حجم المبالغ المعنية:
| سيناريو توضيحي | تغطية %75 | تغطية %85 |
|---|---|---|
| النفقات الرأسمالية المفترضة | $42.5B | $42.5B |
| الدفعات المقدمة والتمويل المدعوم بالأصول | $31.88B | $36.13B |
| متطلبات التمويل المتبقية | $10.63B | $6.38B |
المصدر: حسابات تستند إلى توجيهات Nebius المنشورة. المبلغ المتبقي توضيحي وليس عجزًا تمويليًا أفصحت عنه الشركة.
أعلنت Nebius عن امتلاكها نحو $7.4B نقدًا وما يعادله في نهاية الربع الثالث. وينبغي للمستثمرين تقييم النقد المتاح مع الالتزامات التعاقدية وترتيبات التمويل واحتياجات رأس المال المستقبلية وتوقيت مدفوعات العملاء.
قد تستفيد الشركة في نهاية المطاف من الطلب الكبير المتعاقد عليه، لكن استراتيجية التمويل تعتمد جزئيًا على استكمال مشروعات البنية التحتية وتقديم الخدمات المرتبطة بهذه العقود.
لمزيد من المعلومات، راجع سهم Nebius بعد قفزة بنسبة %34: ماذا تكشف حسابات النفقات الرأسمالية؟.
لماذا تراجع سهم NBIS بعد إعلان الأرباح؟
تراجعت أسهم NBIS بشدة بعد إعلان الأرباح بتاريخ 12 نوفمبر، إذ أشارت تقارير السوق إلى انخفاض بنحو %16 خلال جلسة التداول الأمريكية. وبدا أن تركيز المستثمرين انصبّ على تأخر جدول الإيرادات وزيادة الإنفاق الرأسمالي ومتطلبات تمويل توسع Nebius، بدلًا من تجاوز الإيرادات الفصلية للتوقعات فحسب.
تعكس تقييمات الأسهم توقعات النتائج المالية المستقبلية، لا نتائج الربع الأحدث وحدها. وعندما يتأخر نشر البنية التحتية، قد يعيد المستثمرون تقدير توقيت الأرباح والتدفقات النقدية المتوقعة، حتى إن ظلت عقود العملاء الأساسية قائمة.
لمحة عن سوق NBIS: 13 نوفمبر
| الملاحظة | القيمة المسجلة | السياق |
|---|---|---|
| مرجع مرتبط بسهم NBIS | 130.15 USDT | مرجع عند إغلاق السوق |
| سعر عقد آجل دائم A | نحو 126.61 USDT | رصد تاريخي لدفتر الأوامر |
| سعر عقد آجل دائم B | نحو 126.44 USDT | رصد تاريخي لدفتر الأوامر |
| وقت الرصد | 15:17 13 نوفمبر بتوقيت بكين | لمحة سوق داخلية من WEEX |
المصدر: لمحة سوق ترويجية من WEEX بتاريخ 13 نوفمبر 2026. الأرقام التاريخية ليست أسعارًا مباشرة.
لا ينبغي تفسير فرق السعر بين المنتجات المرتبطة بالأسهم والعقود الآجلة الدائمة على أنه قياس دقيق لانخفاض سهم Nasdaq الأساسي. فقد تختلف ساعات تداول هذه الأدوات وسيولتها وآليات التسعير والقيود المفروضة عليها.
يمكن للقراء الاطلاع على متى يمكنك تداول رموز الأسهم الأمريكية؟ شرح ساعات التداول لمزيد من المعلومات.
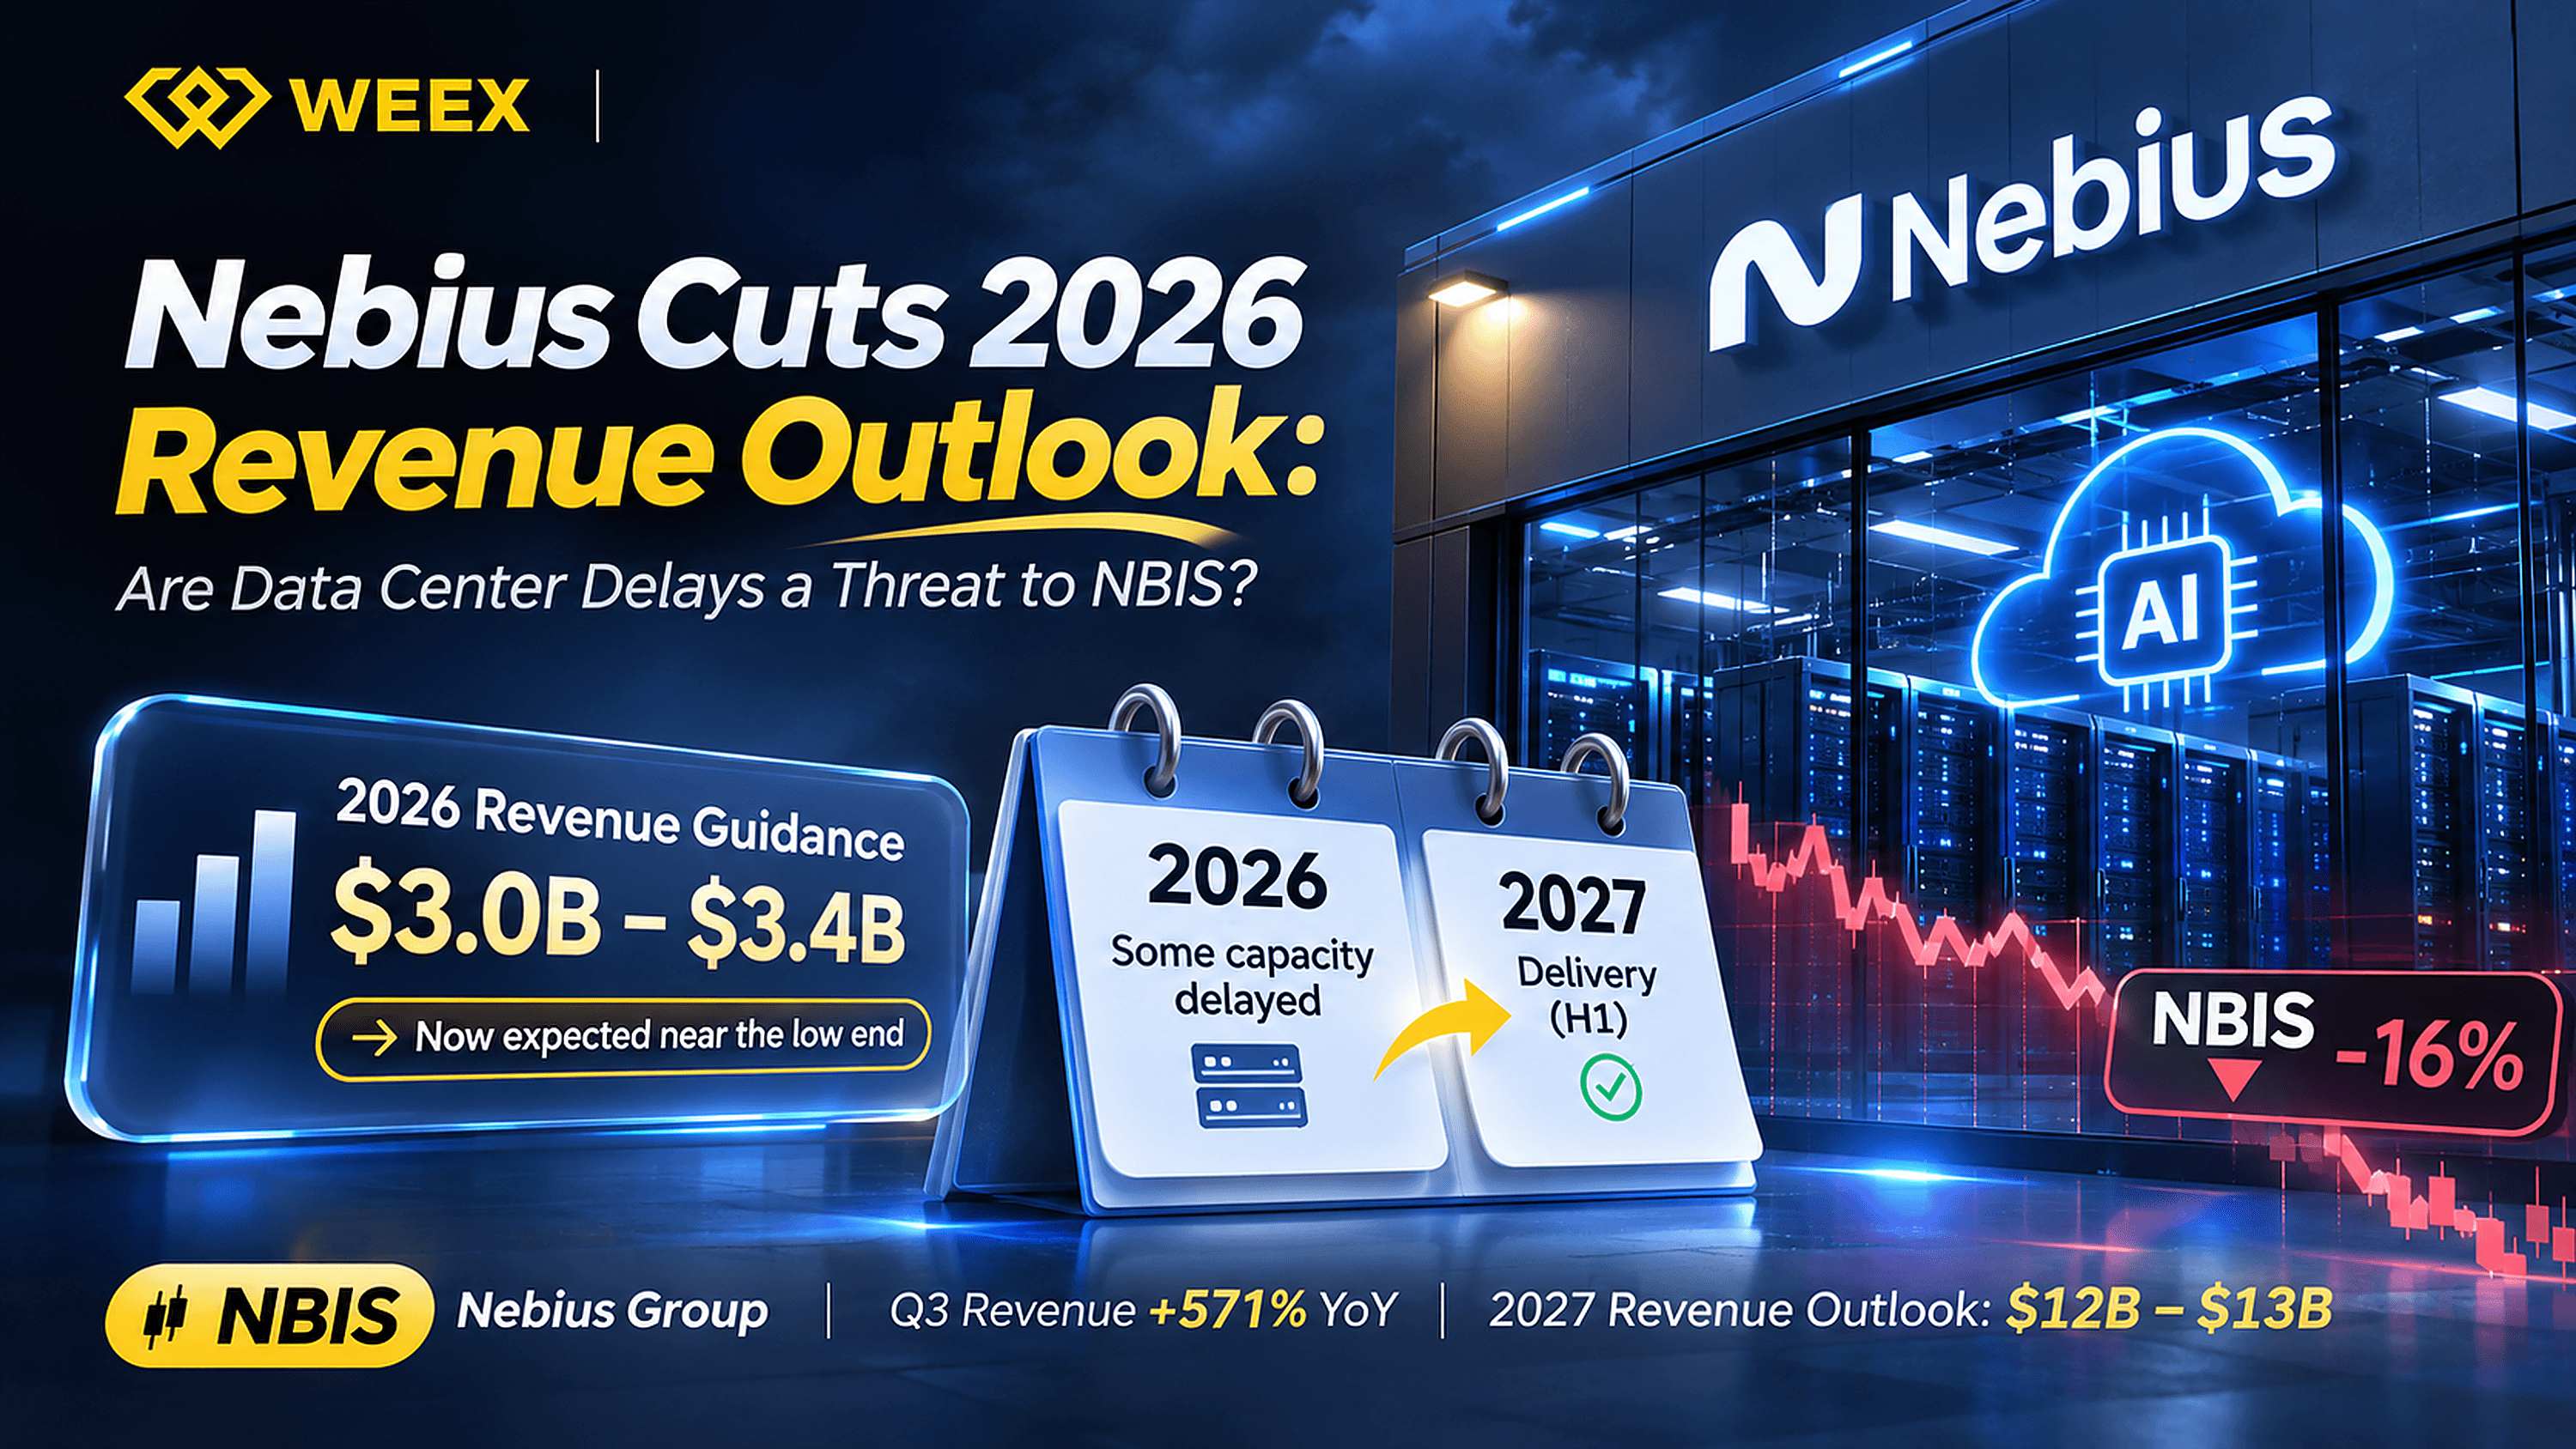
ما الذي ينبغي للمستثمرين متابعته لاحقًا؟
سيكون أوضح مؤشر على المدى القريب هو ما إذا كانت Nebius ستوفر سعة الحوسبة المتأخرة خلال النصف الأول من 2027، ولا سيما المرافق المتبقية في نيوجيرسي والمرتبطة بـ Microsoft. وسيساعد الالتزام بالجدول المعدل على إثبات أن تغيير التوجيهات يعكس أساسًا مسألة توقيت. وقد تدفع تأخيرات إضافية المستثمرين إلى إعادة تقييم قدرة الشركة على تنفيذ توسع تزداد تعقيداته.
المجال الثاني هو جودة الإيرادات. وينبغي أن تساعد الأرباح المستقبلية على تحديد مقدار النمو الناتج عن خدمات السحابة المتكررة للذكاء الاصطناعي، ومقدار ما يعتمد على ترتيبات الشراكة غير المتكررة. وعلى المستثمرين دراسة الاعتراف بالإيرادات ومعدلات الاستخدام والربحية التشغيلية وتوليد النقد معًا.
وأخيرًا، ستظل شروط تمويل Nebius ومدى تقدمها نحو هدف التعادل قبل الضرائب في الربع الرابع من 2027 عاملين مهمين. ويدعم الطلب القوي المتعاقد عليه إمكانات النمو، لكن الأداء المالي المستدام يعتمد على تحويل هذا الطلب إلى بنية تحتية تشغيلية وخدمات مربحة.
كيفية الاطلاع على Nebius (NBIS) وتداولها على WEEX
توفر WEEX منتجات مرتبطة بأسهم NBIS وعقودًا آجلة دائمة للمستخدمين المؤهلين. وتختلف هذه الأدوات عن امتلاك أسهم Nebius العادية المدرجة في Nasdaq مباشرةً، لذا ينبغي للمستخدمين فهم هيكل المنتج المعني قبل التداول.
الخطوة 1: سجّل في WEEX وجهّز USDT
تفضل بزيارة الموقع الرسمي لـ WEEX وأنشئ حسابًا أو سجّل الدخول. أكمل أي إجراءات مطلوبة للتحقق من الهوية، وجهّز رصيدًا من USDT باستخدام إحدى طرق الإيداع المدعومة. تأكد من توفر منتجات التداول المرتبطة بالأسهم ذات الصلة لحسابك وفي منطقتك.
الخطوة 2: افتح صفحة تداول NBIS
انتقل إلى صفحة تداول أسهم NBIS/USDT وراجع حالة المنتج الحالية والسعر المعروض والسيولة وأنواع الأوامر المدعومة والرسوم. وتتيح المنتجات المرتبطة بالأسهم تعرضًا اقتصاديًا وفقًا لشروطها الخاصة، ولا تمنح بالضرورة الحقوق المرتبطة بالأسهم العادية المدرجة في Nasdaq.
الخطوة 3: تقديم طلب ومراقبة مركزك
إذا كان التداول متاحًا، فاختر نوع طلب مدعومًا، وأدخل المبلغ الذي تريده، وراجع السعر وتكاليف المعاملة قبل التأكيد. بعد التنفيذ، راقب مركزك من خلال حسابك على WEEX.
يمكن للمستخدمين ذوي الخبرة في المشتقات أيضًا مراجعة العقود الآجلة الدائمة NBIS/USDT، رهناً بالتوافر الحالي. تنطوي العقود الآجلة الدائمة على متطلبات الهامش، ومدفوعات التمويل، والرافعة المالية، ومخاطر التصفية، واحتمال فرض قيود مؤقتة على التداول.
الخلاصة
تُظهر إرشادات نيبيوس المعدلة للإيرادات في 2026 تحديات تحويل الطلب المتسارع على البنية التحتية للذكاء الاصطناعي إلى خدمات حوسبة مُقدَّمة. وعلى الرغم من ارتفاع إيرادات الربع الثالث بنسبة %571، يُتوقع الآن أن تدخل بعض السعة حيز التشغيل في 2027، ما يؤخر مساهمتها في الإيرادات.
تواصل الشركة الإبلاغ عن التزامات كبيرة من العملاء، لكن ارتفاع النفقات الرأسمالية يزيد أهمية التمويل وجداول النشر والاقتصاديات التشغيلية. وبالنسبة إلى المستثمرين الذين يتابعون NBIS، ستأتي أبرز المؤشرات المستقبلية من استكمال المنشآت، والإيرادات المعترف بها، وتوليد النقد، والتقدم نحو الأهداف المالية للإدارة لعام 2027.
الأسئلة الشائعة
1. لماذا خفّضت نيبيوس توقعاتها للإيرادات في 2026؟
تأخر حتى النصف الأول من 2027 تشغيل بعض سعة مراكز البيانات التابعة لجهات خارجية، التي كان متوقعًا في البداية أن تصبح جاهزة للعمل في 2026. وقالت نيبيوس إن عقود العملاء المرتبطة بها لا تزال سارية، لكن جدول النشر المعدل يغير توقيت الإيرادات المتوقعة.
2. هل تعني التوقعات المعدلة تباطؤ الطلب على الذكاء الاصطناعي؟
ليس بالضرورة. أفادت نيبيوس بتوقيع عقود جديدة بقيمة تتجاوز $12B منذ بداية الربع الثالث. يتعلق تغيير التوقعات بموعد توفير البنية التحتية، مع أن النتائج المستقبلية ستعتمد على تحويل هذه العقود إلى سعة تشغيلية وإيرادات معترف بها.
3. ما النتائج المالية لنيبيوس في الربع الثالث من 2026؟
أعلنت نيبيوس عن إيرادات بلغت $980.8M، بزيادة %571 على أساس سنوي، وعن EBITDA معدّل بقيمة $465.8M. وتقلصت خسارتها الصافية من العمليات المستمرة إلى $37.5M. وجاء نحو $325M من إيرادات الربع من نشاط شراكة محدد غير متكرر وقليل الأصول.
4. ما توقعات نيبيوس للإيرادات في 2027؟
تتوقع الإدارة إيرادات بقيمة $12B–$13B في 2027، وتخطط لنفقات رأسمالية بقيمة $40B–$45B. كما تستهدف التعادل قبل الضرائب في الربع الرابع، رهناً بجداول التسليم وظروف التمويل.
5. هل يمكنني تداول منتجات مرتبطة بـ NBIS على WEEX؟
توفر WEEX واجهات لمنتجات مرتبطة بأسهم NBIS وعقود آجلة دائمة، رهناً بالأهلية وتوافر التداول. ينبغي للمستخدمين إدراك أن هذه المنتجات لا تمثل بالضرورة ملكية أسهم نيبيوس العادية، في حين تنطوي العقود الآجلة على مخاطر إضافية مرتبطة بالرافعة المالية والتصفية. نيبيوس تخفض توقعات إيرادات 2026: هل تشكل تأخيرات مراكز البيانات تهديدًا لـ NBIS؟
أعلنت مجموعة نيبيوس (NASDAQ: NBIS) عن إيرادات للربع الثالث من 2026 بلغت $980.8M، بزيادة %571 على أساس سنوي، لكنها تتوقع أن تقترب إيرادات العام الكامل من الحد الأدنى لنطاق توقعاتها السابق البالغ $3B–$3.4B، بعد تأخر نشر سعة مراكز بيانات الذكاء الاصطناعي. وأثار تعديل توقعات إيرادات نيبيوس لعام 2026 مخاوف بشأن سهم NBIS رغم قوة طلب العملاء، إذ رفعت الشركة أيضًا توقعاتها للنفقات الرأسمالية إلى نحو $27B لعام 2026 و$40B–$45B لعام 2027. ويتمثل السؤال المحوري في ما إذا كانت هذه التأخيرات مشكلة مؤقتة في الاعتراف بالإيرادات أم خطرًا أعمق على تنفيذ مشروعات البنية التحتية. تتناول هذه المقالة التوقعات المعدلة وتحديات نشر مراكز البيانات والنتائج المالية للربع الثالث وضغوط التمويل وتداعيات ذلك على مستثمري NBIS.
يرجع التغيير في توقعات إيرادات نيبيوس لعام 2026 في الأساس إلى تأجيل بعض عمليات نشر الحوسبة التابعة لجهات خارجية إلى النصف الأول من 2027. وأوضحت نيبيوس أن عقود العملاء المتأثرة لا تزال سارية، ما يشير إلى أن المشكلة الفورية تتعلق بموعد إتاحة خدمات الحوسبة، لا بإلغاءات مؤكدة أو تراجع عام في الطلب على الذكاء الاصطناعي. ومع ذلك، ازدادت أهمية الجدول الزمني المتأخر للإيرادات مع التزام الشركة بضخ رأس مال إضافي كبير في توسعها.
بالنسبة إلى المستثمرين الذين يقيّمون توقعات إيرادات نيبيوس لعام 2026، يُعد التمييز بين الطلب المتعاقد عليه والسعة التشغيلية أمرًا بالغ الأهمية. وأفادت نيبيوس بتوقيع عقود جديدة مع العملاء بقيمة تتجاوز $12B منذ بداية الربع الثالث، وتتوقع إيرادات بقيمة $12B–$13B في 2027. وستتوقف قدرة الشركة على تحقيق هذه التوقعات على إنجاز مشروعات مراكز البيانات، وتأمين التمويل، والاعتراف بالإيرادات المتعاقد عليها، والتقدم نحو أهداف الربحية.
أهم النقاط
- نمو الإيرادات مقابل ضعف التوقعات: ارتفعت إيرادات الربع الثالث بنسبة %571 إلى $980.8M، لكن نيبيوس تتوقع الآن أن تقترب إيرادات 2026 من الحد الأدنى لتوقعاتها السابقة البالغة $3B–$3.4B.
- تأخيرات مراكز البيانات: ستدخل بعض سعة الحوسبة حيز التشغيل في 2027 بدلًا من 2026، رغم تأكيد نيبيوس أن عقود العملاء المرتبطة بها لا تزال سارية.
- ارتفاع متطلبات رأس المال: زاد الإنفاق المخطط له إلى نحو $27B في 2026 و$40B–$45B في 2027، ما يجعل تنفيذ مشروعات البنية التحتية والتمويل عنصرين محوريين في توقعات NBIS.
لماذا خفّضت نيبيوس توقعاتها للإيرادات في 2026؟
يعكس تعديل التوقعات في المقام الأول تأخيرات في تشغيل سعة حوسبة إضافية. وفي خطاب المساهمين بتاريخ 12 نوفمبر، أوضحت نيبيوس أن بعض المنشآت التابعة لجهات خارجية، التي كان مقررًا في الأصل أن تسهم في الإيرادات خلال 2026، ستدخل حيز التشغيل بدلًا من ذلك في النصف الأول من 2027.
بالنسبة إلى مزود البنية التحتية للذكاء الاصطناعي، يُعد توقيع عقد مع العميل وتقديم خدمات الحوسبة المتعاقد عليها مرحلتين منفصلتين. ويُعترف بالإيرادات وفقًا لالتزامات الأداء ذات الصلة، ما يعني ضرورة جاهزية الأجهزة والكهرباء والتبريد والشبكات وغيرها من البنية التحتية قبل أن تتمكن الشركة من تقديم العديد من خدماتها بالكامل.
كما أرجأت نيبيوس الموعد المستهدف لمعدل الإيرادات السنوي إلى 02/2027 بدلًا من 12/2026. وعلى الرغم من استمرار الإدارة في الإبلاغ عن طلب كبير من العملاء، فإن الجدول الزمني المعدل يعني أن بعض الإيرادات المتوقعة ستتحقق في وقت لاحق مما توقعه المستثمرون سابقًا.
توقعات نيبيوس لعام 2026: ما الذي تغير؟
| المؤشر | التوقعات السابقة | تحديث 12 نوفمبر |
|---|---|---|
| إيرادات العام الكامل | $3B–$3.4B | متوقعة قرب الحد الأدنى |
| هامش EBITDA المعدّل | نحو %40 | دون تغيير |
| النفقات الرأسمالية | $20B–$25B | نحو $27B |
| معدل الإيرادات السنوي | $7B–$9B بحلول ديسمبر | توقع أكثر من $7B في 02/2027 |
| السعة المقدمة من جهات خارجية | توقع نشر مختار في 2026 | نُقل بعضه إلى النصف الأول من 2027 |
| الطاقة المتعاقد عليها بنهاية العام | 5 GW | الهدف دون تغيير |
المصدر: خطاب المساهمين من نيبيوس للربع الثالث من 2026، 12 نوفمبر 2026.
يوضح الجدول تطورين متزامنين: وصول بعض السعة المدرة للإيرادات في وقت لاحق، وزيادة الاستثمار اللازم لتوسيع البنية التحتية لنيبيوس. ولا تثبت هذه التغييرات تراجع الطلب، لكنها تزيد أهمية توقيت التنفيذ وظروف التمويل في التوقعات المالية للشركة.
[أدرج الصورة 1: مقارنة بين توقعات إيرادات نيبيوس لعام 2026، ومعدل الإيرادات السنوي المستهدف، والنفقات الرأسمالية]
ما سبب التأخير في مركز بيانات نيبيوس الجديد في نيوجيرسي؟
يوضح مشروع نيبيوس في نيوجيرسي التحديات التشغيلية المرتبطة بالتوسع السريع في البنية التحتية السحابية للذكاء الاصطناعي. ويضم المرفق سعة حوسبة مرتبطة باتفاقية مع Microsoft، لكن الجدول الزمني لنشرها تأثر بالانتقال من توليد الطاقة المؤقت إلى بنية تحتية دائمة تستخدم خلايا الوقود من Bloom Energy.
ووفقًا للشركة، بدأت DataOne خلال الربع الثالث في إخراج بعض معدات التوليد المؤقتة من الخدمة ضمن هذا الانتقال. وتتوقع نيبيوس الآن تقديم أكثر من نصف السعة المتعاقد عليها مع Microsoft بحلول نهاية 2026، على أن تُسلّم الأجزاء المتبقية خلال الربع الثاني من 2027.
يكتسب الفرق بين تركيب الأجهزة وتوفير سعة حوسبة تشغيلية أهمية لأن أنظمة الذكاء الاصطناعي عالية الأداء تتطلب كميات كبيرة من الكهرباء والتبريد. ولا يستطيع مركز البيانات تحقيق كامل إيرادات الخدمة المستهدفة لمجرد طلب وحدات GPU أو توقيع العملاء للعقود. بل يجب أن تكون البنية التحتية المادية قادرة على دعم أعباء الحوسبة بشكل موثوق.
أشارت نيبيوس إلى أن Microsoft لا تزال مشاركة في عملية التخطيط للنشر، وأن الالتزامات التعاقدية ذات الصلة لم تُلغَ. ومع ذلك، فإن نقل جزء من النشر إلى 2027 يؤثر في التوقيت المتوقع للاعتراف بالإيرادات ويزيد أهمية الالتزام بالجدول الزمني المعدل.
هل يعني خفض التوقعات تباطؤ الطلب على الخدمات السحابية للذكاء الاصطناعي؟
لا تثبت الأدلة الحالية انهيار الطلب على خدمات نيبيوس السحابية للذكاء الاصطناعي. وأفادت الإدارة بتوقيع عقود جديدة مع العملاء بقيمة تجاوزت $12B منذ بداية الربع الثالث، ما يشير إلى استمرار الاهتمام التجاري ببنيتها التحتية للحوسبة.
لكن قيمة العقود الجديدة لا تعادل الإيرادات المحققة بالفعل. فقد تمتد اتفاقيات البنية التحتية الكبيرة للذكاء الاصطناعي لعدة سنوات، بينما تعتمد الإيرادات المرتبطة بها على موعد دخول السعة حيز التشغيل وتقديم الخدمات بموجب العقد.
الطلب على بنية الذكاء الاصطناعي مقابل الاعتراف بالإيرادات
| المؤشر | ما الذي يقيسه | ما الذي لا يؤكده |
|---|---|---|
| قيمة عقود العملاء | الالتزامات التجارية المستقبلية | الإيرادات المعترف بها فورًا |
| طلبات وحدات GPU | الاستثمار المخطط له في الحوسبة | السعة التشغيلية |
| الطاقة المتعاقد عليها | ترتيبات الطاقة المخططة أو المؤمّنة | المنشآت المكتملة |
| سعة الحوسبة النشطة | الموارد المتاحة لخدمة العملاء | الاستخدام الكامل |
| الإيرادات المعترف بها | الخدمات المقدمة وفقًا للقواعد المحاسبية | التدفق النقدي الحر الإيجابي |
| الدفعات المقدمة من العملاء | النقد المستلم قبل الوفاء ببعض الالتزامات | اكتمال تقديم الخدمات |
يوضح هذا التمييز كيف يمكن لنيبيوس أن تعلن في الوقت نفسه عن نمو سريع واتفاقيات كبيرة جديدة مع العملاء وجدول زمني أضعف للإيرادات على المدى القريب. لذلك ينبغي للمستثمرين متابعة مؤشرات الطلب إلى جانب التسليم الفعلي للبنية التحتية.
ويتمثل السؤال الأوسع في قدرة نيبيوس على تحويل الالتزامات التعاقدية باستمرار إلى سعة عاملة وإيرادات معترف بها، ومن ثم إلى توليد نقد مستدام.
ما الذي أعلنته نيبيوس في الربع الثالث من 2026؟
حققت نيبيوس إيرادات بقيمة $980.8M خلال الربع الثالث، مقارنةً بـ $146.1M في الفترة نفسها من 2025. وتعكس الزيادة النمو السريع في عمليات البنية التحتية للذكاء الاصطناعي لدى الشركة وتوسع أنشطتها التجارية.
بلغت قيمة EBITDA المعدّل $465.8M، مقارنةً بخسارة قدرها $5.2M قبل عام. وفي الوقت نفسه، تقلصت خسارتها الصافية من العمليات المستمرة إلى $37.5M من $119.6M. وتُظهر هذه النتائج تحسنًا في الأداء التشغيلي، رغم استمرار الشركة في استثمار مبالغ كبيرة في سعة حوسبة جديدة.
لمحة عن النتائج المالية لنيبيوس في الربع الثالث من 2026
| المؤشر المالي | الربع الثالث 2025 | الربع الثالث 2026 | التغير |
|---|---|---|---|
| الإيرادات | $146.1M | $980.8M | +%571 |
| EBITDA المعدّل | -$5.2M | $465.8M | تحول إلى الإيجابية |
| صافي الخسارة من العمليات المستمرة | -$119.6M | -$37.5M | تقلصت الخسارة بنحو %69 |
| صافي الدخل المعدّل | -$100.4M | $90.9M | تحول إلى الإيجابية |
| النقد المستخدم في الأنشطة التشغيلية | $80.6M | $273M | زيادة التدفق النقدي الخارج |
| مشتريات الممتلكات والمعدات والأصول غير الملموسة | $955.5M | $7.3B | زيادة كبيرة |
المصدر: النتائج المالية لنيبيوس في الربع الثالث من 2026. يُعد كل من EBITDA المعدّل وصافي الدخل المعدّل مقياسًا غير متوافق مع GAAP.
على الرغم من التحسن الكبير في EBITDA المعدّل، ينبغي عدم الخلط بينه وبين التدفق النقدي الحر. إذ يتعين على نيبيوس تمويل شراء المعدات وبناء مراكز البيانات وغيرها من متطلبات البنية التحتية، وهي أمور لا تنعكس في EBITDA المعدّل بالطريقة نفسها التي تنعكس بها المصروفات التشغيلية.
ما حصة الإيرادات غير المتكررة من إيرادات نيبيوس في الربع الثالث؟
جاء نحو $325M من إيرادات نيبيوس في الربع الثالث من نشاط غير متكرر مرتبط بنموذج شراكاتها قليل الأصول. وبموجب هذا الترتيب، يمول الشركاء سعة حوسبة مختارة، بينما توفر نيبيوس هندسة البنية التحتية وبرمجيات السحابة للذكاء الاصطناعي والخدمات ذات الصلة.
مثّل المبلغ المحدد $325M نحو %33.1 من إيرادات الربع المُعلنة. ويؤدي استبعاده إلى بقاء نحو $655.8M من الأنشطة الأخرى المُعلنة، مع أن هذا الرقم توضيح تحليلي وليس مقياسًا رسميًا للإيرادات المتكررة أفصحت عنه الشركة.
هذا التمييز مهم لأن معدل النمو الرئيسي يشمل الخدمات المستمرة والمساهمة المحددة غير المتكررة على حد سواء. وستعتمد النتائج الفصلية المستقبلية على توسع عمليات الخدمات السحابية الأساسية وتوقيت الإيرادات الجديدة من الشراكات.
للاطلاع على مناقشة أوسع للنتائج المالية، راجع لماذا انهار سهم نيبيوس رغم نمو الإيرادات بنسبة %571؟.
لماذا تزيد نيبيوس نفقاتها الرأسمالية؟
رفعت نيبيوس توقعاتها للنفقات الرأسمالية في 2026 إلى نحو $27B، وحددت توقعات للإنفاق في 2027 تتراوح بين $40B و$45B. وسيدعم هذا الاستثمار توفير وحدات GPU إضافية ومنشآت لمراكز البيانات وبنية تحتية للطاقة ومعدات حوسبة ذات صلة.
كما أعربت الإدارة عن تفضيلها امتلاك حصة أكبر من البنية التحتية لمراكز البيانات. وقد يمنح التحكم الأكبر في الإنشاءات والعمليات الشركة قدرة أفضل على تنسيق عمليات النشر، إلا أن تطوير منشآت مملوكة يتطلب رأس مال أوليًا كبيرًا وينطوي على مخاطر إضافية في تنفيذ المشروعات.
توقعات نمو نيبيوس وإنفاقها في 2027
| المقياس | توقعات الإدارة |
|---|---|
| الإيرادات السنوية | $12B–$13B |
| النفقات الرأسمالية | $40B–$45B |
| سعة الحوسبة الإضافية | استهداف أكثر من 1 GW سنويًا |
| الربحية قبل الضرائب | استهداف التعادل في الربع الرابع من 2027 |
| تغطية النفقات الرأسمالية المتوقعة | %75–%85 من الدفعات المقدمة للعملاء والتمويل المدعوم بالأصول |
المصدر: خطاب المساهمين من نيبيوس للربع الثالث من 2026.
عند منتصف هذه النطاقات، ستستثمر نيبيوس نحو $42.5B، في حين تحقق إيرادات سنوية بقيمة $12.5B. وهذه مقارنة بين الإنفاق الاستثماري والمبيعات المتوقعة، وليست توقعًا لخسارة محاسبية.
تعتمد القيمة الاقتصادية لهذا الإنفاق على دخول السعة حيز التشغيل، واستخدام العملاء للبنية التحتية، وقدرة الإيرادات الناتجة على تغطية تكاليف التشغيل والاستهلاك والتمويل والالتزامات الأخرى بمرور الوقت.
هل يمكن للدفعات المقدمة من العملاء تقليل مخاطر تمويل نيبيوس؟
تتوقع نيبيوس أن تغطي الدفعات المقدمة من العملاء والتمويل المدعوم بالأصول والمضمون بعقود مع عملاء ذوي تصنيف ائتماني استثماري نحو %75–%85 من نفقاتها الرأسمالية المخططة لعام 2027. وأفادت الإدارة أيضًا بأن الدفعات المقدمة المرتبطة بالصفقات الموقعة خلال الربع الثالث غطت أكثر من %100 من نفقاتها الرأسمالية ذات الصلة.
قد يقلل هذا النهج الاعتماد على الاقتراض التقليدي أو إصدار الأسهم. لكن الدفعات المقدمة لا تلغي الالتزام بتقديم الخدمات المتعاقد عليها، كما قد يترتب على التمويل المضمون تكاليف فائدة ومتطلبات ضمانات.
يوضح استخدام منتصف نطاق الإنفاق المتوقع لنيبيوس في 2027 حجم التمويل المطلوب:
| سيناريو توضيحي | تغطية %75 | تغطية %85 |
|---|---|---|
| النفقات الرأسمالية المفترضة | $42.5B | $42.5B |
| الدفعات المقدمة والتمويل المدعوم بالأصول | $31.88B | $36.13B |
| متطلبات التمويل المتبقية | $10.63B | $6.38B |
المصدر: حسابات مستندة إلى توقعات نيبيوس المنشورة. المبلغ المتبقي توضيحي، وليس عجزًا تمويليًا أبلغت عنه الشركة.
أفادت نيبيوس بامتلاكها نحو $7.4B نقدًا وما يعادله في نهاية الربع الثالث. وينبغي للمستثمرين تقييم النقد المتاح إلى جانب الالتزامات التعاقدية وترتيبات التمويل ومتطلبات رأس المال المستقبلية وتوقيت مدفوعات العملاء.
قد تستفيد الشركة في نهاية المطاف من الطلب الكبير المتعاقد عليه، لكن استراتيجية تمويلها تعتمد جزئيًا على إنجاز مشروعات البنية التحتية وتقديم الخدمات المرتبطة بهذه العقود.
لمزيد من السياق، راجع سهم نيبيوس بعد قفزة بنسبة %34: ماذا تقول حسابات النفقات الرأسمالية؟.
لماذا تراجع سهم NBIS بعد إعلان الأرباح؟
تراجعت أسهم NBIS بشدة عقب إعلان الأرباح بتاريخ 12 نوفمبر، إذ أشارت تقارير السوق إلى انخفاض بنحو %16 خلال جلسة التداول الأمريكية. وبدا أن تركيز المستثمرين انصب على تأخر الجدول الزمني للإيرادات وزيادة الإنفاق الرأسمالي ومتطلبات تمويل توسع نيبيوس، بدلًا من الاكتفاء بتجاوز الإيرادات الفصلية للتوقعات.
تعكس تقييمات الأسهم التوقعات المتعلقة بالنتائج المالية المستقبلية، لا الربع الأخير فحسب. وعندما يتأخر نشر البنية التحتية، قد يعيد المستثمرون تقدير توقيت الأرباح والتدفقات النقدية المتوقعة، حتى إذا ظلت عقود العملاء الأساسية سارية.
لمحة عن سوق NBIS: 13 نوفمبر
| الملاحظة | القيمة المسجّلة | السياق |
|---|---|---|
| مرجع مرتبط بسهم NBIS | 130.15 USDT | مرجع عند إغلاق السوق |
| عرض سعر العقود الآجلة الدائمة A | نحو 126.61 USDT | ملاحظة تاريخية من سجل الأوامر |
| عرض سعر العقود الآجلة الدائمة B | نحو 126.44 USDT | ملاحظة تاريخية من سجل الأوامر |
| وقت الملاحظة | 15:17 13 نوفمبر بتوقيت بكين | لقطة داخلية لسوق WEEX |
المصدر: لقطة ترويجية للسوق من WEEX مؤرخة في 13 نوفمبر 2026. الأرقام التاريخية ليست أسعارًا مباشرة.
لا ينبغي تفسير فرق السعر بين المنتجات المرتبطة بالأسهم والعقود الآجلة الدائمة على أنه قياس دقيق لتراجع سهم ناسداك الأساسي. فقد تختلف ساعات تداول هذه الأدوات وسيولتها وآليات التسعير والقيود المفروضة على السوق.
يمكن للقراء الاطلاع على متى يمكنك تداول رموز الأسهم الأمريكية؟ شرح ساعات التداول لمزيد من المعلومات.
[أدرج الصورة 2: تأخيرات مراكز بيانات Nebius ومتطلبات التمويل وعلاقتها برد فعل سوق NBIS]
ما الذي ينبغي للمستثمرين مراقبته لاحقًا؟
سيكون أوضح مؤشر على المدى القريب هو ما إذا كانت Nebius ستوفر القدرة الحاسوبية المتأخرة خلال النصف الأول من عام 2027، ولا سيما المنشآت المتبقية في نيوجيرسي المرتبطة بشركة Microsoft. وسيساعد الالتزام بالجدول الزمني المعدّل على إثبات أن تغيير توجيهات الشركة يعكس في الأساس مشكلة في التوقيت. وقد تدفع التأخيرات الإضافية المستثمرين إلى إعادة تقييم قدرة الشركة على تنفيذ توسع يزداد تعقيدًا.
المجال الثاني هو جودة الإيرادات. وينبغي أن تساعد الأرباح المستقبلية على تحديد مقدار النمو الآتي من خدمات الحوسبة السحابية للذكاء الاصطناعي المتكررة ومقدار ما يعتمد على ترتيبات الشراكة غير المتكررة. وينبغي للمستثمرين فحص الاعتراف بالإيرادات ومعدل الاستخدام والربحية التشغيلية وتوليد النقد معًا.
وأخيرًا، ستظل شروط تمويل Nebius والتقدم المحرز نحو هدفها للتعادل قبل الضرائب في الربع الرابع من عام 2027 من الأمور المهمة. فالطلب القوي المدعوم بعقود يوفر إمكانات للنمو، لكن الأداء المالي المستدام يعتمد على تحويل هذا الطلب إلى بنية تحتية تشغيلية وخدمات مربحة.
كيفية عرض Nebius (NBIS) وتداولها على WEEX
توفر WEEX منتجات مرتبطة بأسهم NBIS وعقودًا آجلة دائمة للمستخدمين المؤهلين. وتختلف هذه الأدوات عن الاحتفاظ المباشر بأسهم Nebius العادية المدرجة في ناسداك، لذا ينبغي للمستخدمين فهم هيكل المنتج المعني قبل التداول.
الخطوة 1: سجّل في WEEX وجهّز USDT
تفضل بزيارة الموقع الرسمي لـ WEEX وأنشئ حسابًا أو سجّل الدخول. أكمل أي تحقق مطلوب من الهوية وجهّز رصيدًا من USDT باستخدام طريقة إيداع مدعومة. وتحقق من توفر منتجات التداول المرتبطة بالأسهم لحسابك وفي منطقتك.
الخطوة 2: افتح صفحة تداول NBIS
انتقل إلى صفحة تداول أسهم NBIS/USDT وراجع حالة المنتج الحالية والسعر المعروض والسيولة وأنواع الأوامر المدعومة والرسوم. وتوفر المنتجات المرتبطة بالأسهم انكشافًا اقتصاديًا وفق شروطها الخاصة، ولا تمنح بالضرورة الحقوق المرتبطة بأسهم ناسداك العادية.
الخطوة 3: قدّم أمرًا وراقب مركزك
إذا كان التداول متاحًا، فاختر نوع أمر مدعومًا وأدخل المبلغ الذي تريده وراجع السعر وتكاليف المعاملة قبل التأكيد. وبعد التنفيذ، راقب مركزك عبر حسابك على WEEX.
يمكن لمستخدمي المشتقات ذوي الخبرة أيضًا مراجعة العقود الآجلة الدائمة NBIS/USDT رهنًا بالتوفر الحالي. تنطوي العقود الآجلة الدائمة على متطلبات الهامش ومدفوعات التمويل والرافعة المالية ومخاطر التصفية واحتمال فرض قيود مؤقتة على التداول.
الخلاصة
تُظهر مراجعة Nebius لتوجيهات إيرادات 2026 صعوبة تحويل الطلب المتسارع على بنية الذكاء الاصطناعي التحتية إلى خدمات حوسبة متاحة. ورغم ارتفاع إيرادات الربع الثالث بنسبة %571، يُتوقع الآن بدء تشغيل بعض القدرات في 2027، ما يؤخر مساهمتها في الإيرادات.
تواصل الشركة الإبلاغ عن التزامات كبيرة من العملاء، لكن زيادة النفقات الرأسمالية تجعل التمويل وجداول النشر والاقتصاديات التشغيلية أكثر أهمية. وبالنسبة إلى المستثمرين الذين يتابعون NBIS، ستتمثل أكثر المؤشرات المستقبلية فائدة في المنشآت المكتملة والإيرادات المعترف بها وتوليد النقد والتقدم نحو الأهداف المالية للإدارة لعام 2027.
الأسئلة الشائعة
1. لماذا خفّضت Nebius توجيهات إيراداتها لعام 2026؟
تأخر حتى النصف الأول من عام 2027 تشغيل بعض سعة مراكز البيانات التابعة لأطراف ثالثة، التي كان متوقعًا في البداية تشغيلها خلال 2026. وقالت Nebius إن عقود العملاء المرتبطة بها لا تزال قائمة، لكن الجدول الزمني المعدّل للنشر يغيّر موعد الإيرادات المتوقعة.
2. هل تعني التوجيهات المعدّلة أن الطلب على الذكاء الاصطناعي يتباطأ؟
ليس بالضرورة. أفادت Nebius بتوقيع عقود جديدة تزيد قيمتها على $12B منذ بداية الربع الثالث. ويتعلق تغيير التوجيهات بموعد تسليم البنية التحتية، رغم أن النتائج المستقبلية ستعتمد على تحويل تلك العقود إلى قدرة تشغيلية وإيرادات معترف بها.
3. ما النتائج المالية لـNebius في الربع الثالث من 2026؟
أعلنت Nebius عن إيرادات بلغت $980.8M، بزيادة %571 على أساس سنوي، وأرباح EBITDA معدّلة بلغت $465.8M. وتقلص صافي خسارتها من العمليات المستمرة إلى $37.5M. وجاء نحو $325M من الإيرادات الفصلية من نشاط شراكة محدد غير متكرر وقليل الأصول.
4. ما توقعات Nebius لإيرادات 2027؟
تتوقع الإدارة إيرادات لعام 2027 تتراوح بين $12B و$13B، وتخطط لنفقات رأسمالية تتراوح بين $40B و$45B. كما تستهدف التعادل قبل الضرائب في الربع الرابع، رهنًا بجداول التسليم وظروف التمويل.
5. هل يمكنني تداول المنتجات المرتبطة بـNBIS على WEEX؟
توفر WEEX واجهات للمنتجات المرتبطة بأسهم NBIS والعقود الآجلة الدائمة، رهنًا بالأهلية وتوفر التداول. وينبغي للمستخدمين فهم أن هذه المنتجات لا تمثل بالضرورة ملكية أسهم Nebius العادية، في حين تنطوي العقود الآجلة على مخاطر إضافية مرتبطة بالرافعة المالية والتصفية.Nebius تخفض توقعات إيرادات 2026: هل تشكل تأخيرات مراكز البيانات تهديدًا لـNBIS؟
أعلنت Nebius Group (NASDAQ: NBIS) عن إيرادات للربع الثالث من عام 2026 بلغت $980.8M، بزيادة %571 على أساس سنوي، لكنها تتوقع أن تكون إيرادات العام بأكمله قرب الحد الأدنى من نطاق توقعاتها السابق البالغ $3B–$3.4B، بعد تأخيرات في نشر قدرة مراكز بيانات الذكاء الاصطناعي. وأثار تعديل توجيهات إيرادات Nebius لعام 2026 مخاوف بشأن سهم NBIS رغم قوة طلب العملاء، إذ رفعت الشركة أيضًا توقعاتها للنفقات الرأسمالية إلى نحو $27B لعام 2026 و$40B–$45B لعام 2027. ويتمثل السؤال الرئيسي في ما إذا كانت هذه التأخيرات مشكلة مؤقتة في الاعتراف بالإيرادات أم خطرًا أعمق على تنفيذ مشاريع البنية التحتية. تتناول هذه المقالة التوجيهات المعدّلة وتحديات نشر مراكز البيانات والنتائج المالية للربع الثالث وضغوط التمويل والآثار المترتبة على مستثمري NBIS.
يعكس التغيير في توجيهات إيرادات Nebius لعام 2026 أساسًا تأجيل بعض عمليات نشر الحوسبة التابعة لأطراف ثالثة إلى النصف الأول من عام 2027. وذكرت Nebius أن عقود العملاء المتأثرة لا تزال قائمة، ما يشير إلى أن المشكلة المباشرة تتعلق بموعد تقديم خدمات الحوسبة، لا بإلغاء العقود المؤكد أو بتراجع واسع في الطلب على الذكاء الاصطناعي. إلا أن الجدول الزمني المتأخر للإيرادات أصبح أكثر أهمية مع التزام الشركة برأس مال إضافي كبير لتوسيع أعمالها.
بالنسبة إلى المستثمرين الذين يقيّمون توجيهات إيرادات Nebius لعام 2026، يُعد التمييز بين الطلب المتعاقد عليه والقدرة التشغيلية أمرًا بالغ الأهمية. وأفادت Nebius بتوقيع عقود جديدة مع العملاء تزيد قيمتها على $12B منذ بداية الربع الثالث، وتتوقع إيرادات تتراوح بين $12B و$13B في 2027. وستعتمد قدرة الشركة على تحقيق هذه التوقعات على إنجاز مشاريع مراكز البيانات وتأمين التمويل والاعتراف بإيرادات العقود والتقدم نحو أهداف الربحية.
أبرز النقاط
- نمو الإيرادات مقابل ضعف التوجيهات: ارتفعت إيرادات الربع الثالث بنسبة %571 إلى $980.8M، لكن Nebius تتوقع الآن أن تكون إيرادات 2026 قرب الحد الأدنى من توقعاتها السابقة البالغة $3B–$3.4B.
- تأخيرات مراكز البيانات: ستدخل بعض القدرة الحاسوبية حيز التشغيل في 2027 بدلًا من 2026، مع أن Nebius تقول إن عقود العملاء المرتبطة بها لا تزال قائمة.
- ارتفاع متطلبات رأس المال: زاد الإنفاق المخطط له إلى نحو $27B في 2026 و$40B–$45B في 2027، ما يجعل تنفيذ مشاريع البنية التحتية والتمويل عنصرين أساسيين في توقعات NBIS.
لماذا خفّضت Nebius توجيهات إيراداتها لعام 2026؟
يعكس تعديل التوجيهات أساسًا تأخيرات في إتاحة سعة حوسبة إضافية. وفي رسالة المساهمين المؤرخة في 12 نوفمبر، أوضحت Nebius أن بعض المنشآت التابعة لأطراف ثالثة، التي كان من المقرر في الأصل أن تساهم في الإيرادات خلال 2026، لن تدخل حيز التشغيل إلا في النصف الأول من عام 2027.
بالنسبة إلى مزود للبنية التحتية للذكاء الاصطناعي، يُعد توقيع عقد مع عميل وتقديم خدمات الحوسبة المتعاقد عليها مرحلتين منفصلتين. ويُعترف بالإيرادات وفقًا لالتزامات الأداء ذات الصلة، ما يعني ضرورة تجهيز الأجهزة والكهرباء والتبريد والشبكات وغيرها من البنية التحتية قبل أن تتمكن الشركة من تقديم العديد من خدماتها بالكامل.
كما أجّلت Nebius موعد تحقيقها لمستوى الإيرادات السنوي الجاري من 12/2026 إلى 02/2027. ورغم استمرار الإدارة في الإبلاغ عن طلب كبير من العملاء، فإن الجدول الزمني المعدّل يعني أن بعض الإيرادات المتوقعة ستتحقق في وقت لاحق مما توقعه المستثمرون سابقًا.
توجيهات Nebius لعام 2026: ما الذي تغيّر؟
| المؤشر | التوقعات السابقة | تحديث 12 نوفمبر |
|---|---|---|
| إيرادات العام بأكمله | $3B–$3.4B | من المتوقع أن تقترب من الحد الأدنى |
| هامش EBITDA المعدّل | نحو %40 | دون تغيير |
| النفقات الرأسمالية | $20B–$25B | نحو $27B |
| معدل الإيرادات السنوي الجاري | $7B–$9B بحلول ديسمبر | توقع أكثر من $7B في 02/2027 |
| القدرة التابعة لأطراف ثالثة | توقع نشر بعض القدرات في 2026 | أُجّل بعضها إلى النصف الأول من 2027 |
| القدرة المتعاقد عليها بنهاية العام | 5 GW | الهدف دون تغيير |
المصدر: رسالة المساهمين للربع الثالث من 2026 من Nebius، 12 نوفمبر 2026.
يوضح الجدول تطورين متزامنين: وصول بعض القدرات المدرة للإيرادات في وقت لاحق، وزيادة الاستثمار اللازم لتوسيع البنية التحتية لـNebius. ولا تثبت هذه التغييرات تراجع الطلب، لكنها تزيد أهمية توقيت التنفيذ وظروف التمويل بالنسبة إلى التوقعات المالية للشركة.
[أدرج الصورة 1: توجيهات إيرادات Nebius لعام 2026، ومقارنة بين هدف الإيرادات السنوية الجارية والنفقات الرأسمالية]
ما سبب التأخير في مركز بيانات Nebius في نيوجيرسي؟
يوضح مشروع Nebius في نيوجيرسي التحديات التشغيلية المرتبطة بالتوسع السريع في البنية التحتية السحابية للذكاء الاصطناعي. ويضم المرفق قدرة حوسبة مرتبطة باتفاق مع Microsoft، لكن الجدول الزمني لنشرها تأثر بالانتقال من توليد الطاقة المؤقت إلى بنية تحتية دائمة تستخدم خلايا الوقود من Bloom Energy.
ووفقًا للشركة، بدأت DataOne في سحب بعض معدات التوليد المؤقتة خلال الربع الثالث ضمن هذا الانتقال. وتتوقع Nebius الآن توفير أكثر من نصف القدرة المتعاقد عليها مع Microsoft بحلول نهاية 2026، على أن تُنشر الأجزاء المتبقية في الربع الثاني من 2027.
يكتسب التمييز بين الأجهزة المركّبة والقدرة الحاسوبية التشغيلية أهمية لأن أنظمة الذكاء الاصطناعي عالية الأداء تتطلب كميات كبيرة من الكهرباء والتبريد. ولا يستطيع مركز البيانات تحقيق كامل إيرادات الخدمات المستهدفة لمجرد طلب وحدات GPU أو توقيع العملاء للعقود. بل يجب أن تكون البنية التحتية المادية قادرة على دعم أحمال الحوسبة بصورة موثوقة.
وأشارت Nebius إلى أن Microsoft لا تزال مشاركة في تخطيط النشر، وأن الالتزامات التعاقدية المعنية لم تُلغَ. ومع ذلك، فإن نقل جزء من النشر إلى 2027 يؤثر في التوقيت المتوقع للاعتراف بالإيرادات ويزيد أهمية الالتزام بالجدول الزمني المعدّل.
هل يعني خفض التوجيهات تباطؤ الطلب على الحوسبة السحابية للذكاء الاصطناعي؟
لا تثبت الأدلة الحالية انهيار الطلب على خدمات الحوسبة السحابية للذكاء الاصطناعي التي تقدمها Nebius. فقد أفادت الإدارة بتوقيع عقود جديدة مع العملاء تزيد قيمتها على $12B منذ بداية الربع الثالث، ما يشير إلى استمرار الاهتمام التجاري ببنيتها التحتية الحاسوبية.
لكن قيمة العقود الجديدة لا تعادل الإيرادات المكتسبة بالفعل. فقد تمتد اتفاقيات البنية التحتية الكبيرة للذكاء الاصطناعي لعدة سنوات، بينما تعتمد الإيرادات المرتبطة بها على موعد دخول القدرة حيز التشغيل وتقديم الخدمات بموجب العقد.
الطلب على البنية التحتية للذكاء الاصطناعي مقابل الاعتراف بالإيرادات
| المؤشر | ما الذي يقيسه؟ | ما الذي لا يؤكده؟ |
|---|---|---|
| قيمة عقود العملاء | الالتزامات التجارية المستقبلية | الإيرادات المعترف بها فورًا |
| طلبات وحدات GPU | الاستثمار المخطط له في الحوسبة | القدرة التشغيلية |
| الطاقة المتعاقد عليها | ترتيبات الطاقة المخطط لها أو المؤمّنة | المنشآت المكتملة |
| القدرة الحاسوبية النشطة | الموارد المتاحة لخدمة العملاء | الاستخدام الكامل |
| الإيرادات المعترف بها | الخدمات المقدمة وفقًا للقواعد المحاسبية | التدفق النقدي الحر الإيجابي |
| الدفعات المقدمة من العملاء | النقد المستلم قبل الوفاء ببعض الالتزامات | اكتمال تقديم الخدمات |
يوضح هذا التمييز كيف يمكن لـNebius الإبلاغ في الوقت نفسه عن نمو سريع واتفاقيات جديدة كبيرة مع العملاء وجدول زمني أضعف للإيرادات على المدى القريب. لذلك يحتاج المستثمرون إلى مراقبة مؤشرات الطلب وتسليم البنية التحتية الفعلي معًا.
ويتمثل السؤال الأوسع في قدرة Nebius على تحويل الالتزامات التعاقدية بانتظام إلى قدرة عاملة وإيرادات معترف بها، ثم إلى توليد نقد مستدام.
ما الذي أعلنته Nebius في الربع الثالث من 2026؟
حققت Nebius إيرادات بلغت $980.8M خلال الربع الثالث، مقارنةً بـ$146.1M في الفترة نفسها من 2025. وتعكس الزيادة النمو السريع في عمليات البنية التحتية للذكاء الاصطناعي وتوسع الأنشطة التجارية للشركة.
بلغت أرباح EBITDA المعدّلة $465.8M، مقارنةً بخسارة قدرها $5.2M قبل عام. وفي الوقت نفسه، تقلص صافي خسارتها من العمليات المستمرة إلى $37.5M من $119.6M. وتظهر هذه النتائج تحسنًا في الأداء التشغيلي، رغم استمرار الشركة في استثمار مبالغ كبيرة في قدرة حاسوبية جديدة.
لمحة سريعة عن النتائج المالية لـNebius في الربع الثالث من 2026
| المؤشر المالي | الربع الثالث 2025 | الربع الثالث 2026 | التغيير |
|---|---|---|---|
| الإيرادات | $146.1M | $980.8M | +%571 |
| EBITDA المعدّلة | -$5.2M | $465.8M | تحولت إلى الإيجابية |
| صافي الخسارة من العمليات المستمرة | -$119.6M | -$37.5M | تقلصت الخسارة بنحو %69 |
| صافي الدخل المعدّل | -$100.4M | $90.9M | تحول إلى الإيجابية |
| النقد المستخدم في الأنشطة التشغيلية | $80.6M | $273M | ارتفع التدفق النقدي الخارج |
| مشتريات الممتلكات والمعدات والأصول غير الملموسة | $955.5M | $7.3B | زيادة كبيرة |
المصدر: النتائج المالية لـNebius في الربع الثالث من 2026. EBITDA المعدّلة وصافي الدخل المعدّل مقياسان غير متوافقين مع مبادئ المحاسبة المقبولة عمومًا (non-GAAP).
رغم التحسن الكبير في EBITDA المعدّلة، ينبغي عدم الخلط بينها وبين التدفق النقدي الحر. إذ يتعين على Nebius تمويل مشتريات المعدات وإنشاء مراكز البيانات ومتطلبات البنية التحتية الأخرى، ولا تنعكس هذه النفقات في EBITDA المعدّلة بالطريقة نفسها التي تنعكس بها المصروفات التشغيلية.
ما حجم الإيرادات غير المتكررة في الربع الثالث لـNebius؟
جاء نحو $325M من إيرادات Nebius في الربع الثالث من نشاط غير متكرر مرتبط بنموذج الشراكة قليل الأصول. وبموجب هذا الترتيب، يمول الشركاء قدرة حاسوبية مختارة، بينما توفر Nebius بنية الأنظمة الحاسوبية وبرمجيات السحابة للذكاء الاصطناعي والخدمات ذات الصلة.
بلغت مساهمة $325M المحددة نحو %33.1 من الإيرادات الفصلية المُعلنة. ويؤدي استبعادها إلى نحو $655.8M من الأنشطة الأخرى المُعلنة، مع أن هذا الرقم توضيح تحليلي وليس مقياسًا رسميًا للإيرادات المتكررة أفصحت عنه الشركة.
ويكتسب هذا التمييز أهمية لأن معدل النمو الرئيسي يشمل الخدمات المستمرة والمساهمة المحددة غير المتكررة معًا. وستعتمد النتائج الفصلية المستقبلية على توسع عمليات الخدمات السحابية الأساسية وتوقيت إيرادات الشراكات الجديدة.
لمناقشة أوسع للنتائج المالية، راجع لماذا انهار سهم Nebius رغم نمو الإيرادات بنسبة %571؟.
لماذا تزيد Nebius نفقاتها الرأسمالية؟
رفعت Nebius نفقاتها الرأسمالية المتوقعة لعام 2026 إلى نحو $27B، وقدمت توقعات إنفاق لعام 2027 تتراوح بين $40B و$45B. وسيدعم هذا الاستثمار وحدات GPU إضافية ومرافق مراكز البيانات وبنية الطاقة التحتية ومعدات الحوسبة ذات الصلة.
كما أعربت الإدارة عن تفضيلها امتلاك حصة أكبر من البنية التحتية لمراكز البيانات. وقد تؤدي زيادة السيطرة على الإنشاءات والعمليات إلى تحسين قدرة الشركة على تنسيق عمليات النشر، إلا أن تطوير منشآت مملوكة يتطلب رأس مال كبيرًا مقدمًا وينطوي على مخاطر إضافية مرتبطة بتنفيذ المشاريع.
توقعات نمو Nebius وإنفاقها لعام 2027
| المقياس | توقعات الإدارة |
|---|---|
| الإيرادات السنوية | $12B–$13B |
| النفقات الرأسمالية | $40B–$45B |
| القدرة الحاسوبية الإضافية | استهداف إضافة أكثر من 1 GW سنويًا |
| الربحية قبل الضرائب | استهداف التعادل في الربع الرابع من 2027 |
| تغطية النفقات الرأسمالية المتوقعة | %75–%85 من الدفعات المقدمة من العملاء والتمويل المدعوم بالأصول |
المصدر: رسالة المساهمين للربع الثالث من 2026 من Nebius.
عند نقطة المنتصف لهذه النطاقات، ستستثمر Nebius نحو $42.5B، مع تحقيق إيرادات سنوية بقيمة $12.5B. وهذه مقارنة بين الإنفاق الاستثماري والمبيعات المتوقعة، وليست توقعًا لخسارة محاسبية.
تعتمد القيمة الاقتصادية لهذا الإنفاق على دخول الطاقة الاستيعابية حيز التشغيل، واستخدام العملاء للبنية التحتية، وتغطية الإيرادات الناتجة بمرور الوقت لتكاليف التشغيل والإهلاك والتمويل والالتزامات الأخرى.
هل يمكن للدفعات المقدمة من العملاء أن تقلل مخاطر تمويل Nebius؟
تتوقع Nebius أن تغطي الدفعات المقدمة من العملاء والتمويل المدعوم بالأصول، والمضمون بعقود مع عملاء ذوي تصنيف ائتماني استثماري، نحو %75–%85 من نفقاتها الرأسمالية المخطط لها لعام 2027. وأفادت الإدارة أيضًا بأن الدفعات المقدمة المرتبطة بالصفقات الموقعة خلال الربع الثالث غطت أكثر من %100 من نفقاتها الرأسمالية ذات الصلة.
قد يقلل هذا النهج الاعتماد على الاقتراض التقليدي أو إصدار الأسهم. لكن الدفعات المقدمة لا تلغي الالتزام بتقديم الخدمات المتعاقد عليها، كما يمكن أن يترتب على التمويل المضمون تكاليف فوائد ومتطلبات ضمانات.
يوضح استخدام نقطة المنتصف لتوقعات إنفاق Nebius لعام 2027 حجم المبالغ المعنية:
| سيناريو توضيحي | تغطية %75 | تغطية %85 |
|---|---|---|
| النفقات الرأسمالية المفترضة | $42.5B | $42.5B |
| الدفعات المقدمة والتمويل المدعوم بالأصول | $31.88B | $36.13B |
| متطلبات التمويل المتبقية | $10.63B | $6.38B |
المصدر: حسابات استنادًا إلى توجيهات Nebius المنشورة. والمبلغ المتبقي توضيحي وليس عجزًا تمويليًا أبلغت عنه الشركة.
أفادت Nebius بامتلاكها نحو $7.4B من النقد وما يعادله في نهاية الربع الثالث. وينبغي للمستثمرين تقييم النقد المتاح إلى جانب الالتزامات التعاقدية وترتيبات التمويل والاحتياجات الرأسمالية المستقبلية وتوقيت مدفوعات العملاء.
قد تستفيد الشركة في نهاية المطاف من الطلب الكبير المرتبط بعقود، لكن استراتيجيتها التمويلية تعتمد جزئيًا على إنجاز مشاريع البنية التحتية وتقديم الخدمات المرتبطة بهذه العقود.
للمزيد من السياق، راجع سهم Nebius بعد قفزة %34: ماذا تكشف حسابات النفقات الرأسمالية؟.
لماذا تراجع سهم NBIS بعد تقرير الأرباح؟
تراجعت أسهم NBIS بشدة عقب إعلان الأرباح في 12 نوفمبر، إذ وصفت تقارير السوق انخفاضًا بنحو %16 خلال جلسة التداول الأمريكية. وبدا أن تركيز المستثمرين انصب على تأخر الجدول الزمني للإيرادات وزيادة الإنفاق الرأسمالي ومتطلبات تمويل توسع Nebius، بدلًا من الاكتفاء بتجاوز الإيرادات الفصلية للتوقعات.
تعكس تقييمات الأسهم توقعات النتائج المالية المستقبلية، لا نتائج الربع الأخير فحسب. فعندما يتأخر نشر البنية التحتية، قد يعيد المستثمرون تقدير توقيت الأرباح والتدفقات النقدية المتوقعة، حتى لو ظلت عقود العملاء الأساسية قائمة.
لمحة عن سوق NBIS: 13 نوفمبر
| البيان | القيمة المسجلة | السياق |
|---|---|---|
| مرجع مرتبط بسهم NBIS | 130.15 USDT | مرجع عند إغلاق السوق |
| عرض سعر العقود الآجلة الدائمة A | نحو 126.61 USDT | رصد تاريخي لدفتر الأوامر |
| عرض سعر العقود الآجلة الدائمة B | نحو 126.44 USDT | رصد تاريخي لدفتر الأوامر |
| وقت الرصد | 15:17 13 نوفمبر بتوقيت بكين | لقطة سوق داخلية من WEEX |
المصدر: لقطة سوق ترويجية من WEEX مؤرخة في 13 نوفمبر 2026. الأرقام التاريخية ليست عروض أسعار مباشرة.
لا ينبغي تفسير فرق السعر بين المنتجات المرتبطة بالأسهم والعقود الآجلة الدائمة على أنه قياس دقيق لتراجع سهم Nasdaq الأساسي. فقد تختلف هذه الأدوات في ساعات التداول والسيولة وآليات التسعير وقيود السوق.
يمكن للقراء الاطلاع على متى يمكنك تداول رموز الأسهم الأمريكية؟ شرح ساعات التداول لمزيد من المعلومات.
[إدراج الصورة 2: تأخيرات مراكز بيانات Nebius ومتطلبات التمويل وعلاقتها برد فعل سوق NBIS]
ما الذي ينبغي للمستثمرين متابعته لاحقًا؟
سيكون أوضح مؤشر على المدى القريب هو ما إذا كانت Nebius ستوفر القدرة الحاسوبية المتأخرة خلال النصف الأول من عام 2027، ولا سيما المرافق المتبقية في نيوجيرسي المرتبطة بشركة Microsoft. وسيساعد الالتزام بالجدول الزمني المعدل على إثبات أن تغيير توجيهات الشركة يعكس أساسًا مسألة توقيت. أما حدوث مزيد من التأخيرات فقد يدفع المستثمرين إلى إعادة تقييم قدرة الشركة على تنفيذ توسع يزداد تعقيدًا.
المجال الثاني هو جودة الإيرادات. وينبغي أن توضح الأرباح المستقبلية مقدار النمو الناتج عن خدمات السحابة للذكاء الاصطناعي المتكررة، ومقدار ما يعتمد على ترتيبات الشراكة غير المتكررة. وينبغي للمستثمرين دراسة الاعتراف بالإيرادات ومعدلات الاستخدام والربحية التشغيلية وتوليد النقد معًا.
وأخيرًا، ستظل شروط تمويل Nebius ومدى التقدم نحو هدفها بتحقيق التعادل قبل الضرائب في الربع الرابع من عام 2027 من الأمور المهمة. ويدعم الطلب القوي المرتبط بعقود إمكانات النمو، لكن الأداء المالي المستدام يعتمد على تحويل هذا الطلب إلى بنية تحتية عاملة وخدمات مربحة.
كيفية الاطلاع على Nebius (NBIS) وتداولها على WEEX
توفر WEEX منتجات مرتبطة بأسهم NBIS وعقودًا آجلة دائمة للمستخدمين المؤهلين. وتختلف هذه الأدوات عن امتلاك أسهم Nebius العادية المدرجة في Nasdaq مباشرة، وينبغي للمستخدمين فهم هيكل المنتج المعني قبل التداول.
الخطوة 1: سجّل في WEEX وجهّز USDT
زر الموقع الرسمي لـ WEEX وأنشئ حسابًا أو سجّل الدخول. أكمل أي تحقق مطلوب من الهوية وجهّز رصيدًا من USDT باستخدام طريقة إيداع مدعومة. وتأكد من توفر منتجات التداول المرتبطة بالأسهم ذات الصلة لحسابك وفي منطقتك.
الخطوة 2: افتح صفحة تداول NBIS
انتقل إلى صفحة تداول أسهم NBIS/USDT وراجع حالة المنتج الحالية وعرض السعر والسيولة وأنواع الأوامر المدعومة والرسوم. وتوفر المنتجات المرتبطة بالأسهم انكشافًا اقتصاديًا وفقًا لشروطها الخاصة، ولا تمنح بالضرورة الحقوق المرتبطة بأسهم Nasdaq العادية.
الخطوة 3: أرسل أمرًا وتابع مركزك
إذا كان التداول متاحًا، فاختر نوع أمر مدعومًا، وأدخل المبلغ المطلوب، وراجع السعر وتكاليف المعاملة قبل التأكيد. وبعد تنفيذ الأمر، تابع مركزك عبر حسابك في WEEX.
يمكن لمستخدمي المشتقات ذوي الخبرة أيضًا مراجعة العقود الآجلة الدائمة لـ NBIS/USDT، رهناً بالتوفر الحالي. وتنطوي العقود الآجلة الدائمة على متطلبات الهامش ومدفوعات التمويل والرافعة المالية ومخاطر التصفية واحتمال فرض قيود تداول مؤقتة.
الخلاصة
تُظهر مراجعة Nebius لتوجيهات إيرادات عام 2026 صعوبة تحويل الطلب المتسارع على بنية الذكاء الاصطناعي التحتية إلى خدمات حوسبة مقدمة فعليًا. ورغم ارتفاع إيرادات الربع الثالث بنسبة %571، من المتوقع الآن أن تدخل بعض الطاقة الاستيعابية حيز التشغيل في 2027، ما يؤخر مساهمتها في الإيرادات.
تواصل الشركة الإبلاغ عن التزامات كبيرة من العملاء، لكن ارتفاع النفقات الرأسمالية يزيد أهمية التمويل وجداول النشر والاقتصادات التشغيلية. وبالنسبة إلى المستثمرين الذين يتابعون NBIS، ستأتي أبرز المؤشرات المستقبلية من المرافق المنجزة والإيرادات المعترف بها وتوليد النقد والتقدم نحو الأهداف المالية للإدارة لعام 2027.
الأسئلة الشائعة
1. لماذا خفضت Nebius توجيهات إيراداتها لعام 2026؟
تأخر حتى النصف الأول من عام 2027 تشغيل بعض سعة مراكز البيانات التابعة لأطراف ثالثة، التي كان من المتوقع في البداية أن تدخل حيز التشغيل في 2026. وقالت Nebius إن عقود العملاء المرتبطة بها لا تزال قائمة، لكن جدول النشر المعدل يغيّر توقيت الإيرادات المتوقعة.
2. هل يعني تعديل التوجيهات أن الطلب على الذكاء الاصطناعي يتباطأ؟
ليس بالضرورة. فقد أفادت Nebius بتوقيع عقود جديدة تزيد قيمتها على $12B منذ بداية الربع الثالث. ويتعلق تغيير التوجيهات بتوقيت تسليم البنية التحتية، مع أن النتائج المستقبلية ستعتمد على تحويل هذه العقود إلى طاقة استيعابية عاملة وإيرادات معترف بها.
3. ما النتائج المالية لـ Nebius في الربع الثالث من 2026؟
أعلنت Nebius عن إيرادات بقيمة $980.8M، بزيادة %571 على أساس سنوي، وأرباح معدلة قبل الفوائد والضرائب والإهلاك والاستهلاك بقيمة $465.8M. كما تقلصت خسارتها الصافية من العمليات المستمرة إلى $37.5M. وجاء نحو $325M من إيرادات الربع من أنشطة شراكة محددة غير متكررة وخفيفة الأصول.
4. ما توقعات إيرادات Nebius لعام 2027؟
تتوقع الإدارة إيرادات تتراوح بين $12B و$13B في 2027، وتخطط لإنفاق رأسمالي يتراوح بين $40B و$45B. كما تستهدف تحقيق التعادل قبل الضرائب في الربع الرابع، رهناً بجداول التسليم وظروف التمويل.
5. هل يمكنني تداول منتجات مرتبطة بـ NBIS على WEEX؟
توفر WEEX واجهات لمنتجات مرتبطة بأسهم NBIS وعقود آجلة دائمة، رهناً بالأهلية وتوفر التداول. وينبغي للمستخدمين إدراك أن هذه المنتجات لا تمثل بالضرورة ملكية أسهم Nebius العادية، في حين تنطوي العقود الآجلة على مخاطر إضافية تتعلق بالرافعة المالية والتصفية.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
تيثر تستثمر في SCRYPT: هل يمكن أن يصبح USDT المسار الجديد للمدفوعات العالمية؟
طرح Anthropic للاكتتاب العام بقيمة $81.3B: هل تقييم سهم ANT مبالغ فيه عند $83؟
تراجع سهم Micron بنسبة %3.67 رغم طفرة ذاكرة الذكاء الاصطناعي: هل تمثل MU فرصة للشراء؟
ارتفاع أسهم Coherent وLumentum: لماذا تشهد أسهم التقنيات البصرية موجة صعود؟
طرح أنثروبيك العام الأولي 2026: إدراج ANT في ناسداك، سعر السهم $83 ودليل التداول
أرباح إنفيديا للربع الثالث 2027: الإيرادات تبلغ $115.8B وسط استمرار التساؤلات حول القيادة
دليل تداول SNDK بتاريخ 20 نوفمبر بعد تقسيم أسهم Sandisk بنسبة 8 مقابل 1
إنفيديا تسجل إيرادات $115.8B بعد رحيل هوانغ: هل يبرر NVDA ضجة الذكاء الاصطناعي؟
دعم مؤسسة سولانا لـ CoinGecko: هل يمكن لمستخدمي 18M أن يصبحوا محركًا جديدًا لنمو SOL؟
عودة التدفقات الخارجة من صناديق ETF لبيتكوين: خروج $240M بعد ارتداد ليوم واحد — هل يضعف الطلب على BTC؟
صندوق Franklin المتداول لـ XRP يحتفظ بـ 293M XRP: لماذا لا يزال XRP دون $1؟
فيتاليك يدعم إصلاح رسوم الغاز في إيثيريوم: هل سيجعل EIP-8037 عملة ETH أغلى؟
AMD تُتمّ الاستحواذ على World Labs بقيمة $8.2B: ماذا يعني ذلك لسهم AMD؟
لماذا انهار سهم Nebius رغم نمو الإيرادات بنسبة %571؟ شرح نتائج الربع الثالث لـ NBIS
انخفاض بيتكوين نحو $70K: تدفقات ETF الخارجة والتصفيات وما التالي؟
أرباح سيسكو للربع الأول من السنة المالية 2027: إيرادات $18.5B، وتوقعات $9B للذكاء الاصطناعي، وتفاعل سهم CSCO
إزالة MSCI لشركة Strategy (MSTR): هل يضغط بيع المؤشرات على بيتكوين؟
DTCC تُدخل الأوراق المالية المُرمّزة إلى سولانا: هل يرتفع الطلب على SOL في 2027؟
استقالة جينسن هوانغ من منصب الرئيس التنفيذي لإنفيديا: ماذا سيحدث لسهم NVDA بعد ذلك؟
الإطلاق المئة لصاروخ Electron من Rocket Lab: نافذة 14/11، تفاصيل المهمة وتوقعات سهم RKLB
لماذا لا يزال سحب العملات المشفرة من WEEX قيد الانتظار؟
لماذا تم تأكيد إيداعي في WEEX لكن لم يُضَف إلى رصيدي؟
قفزة أرباح CEG إلى $5.06: هل يستطيع الطلب على الطاقة لتشغيل الذكاء الاصطناعي مواصلة دعم النمو؟
مراجعة WEEX: أحدث الرسوم والميزات والأمان وتجربة التداول
مجلس إدارة إنفيديا يفتح تحقيقًا: ما الخطوة التالية لسهم NVDA؟
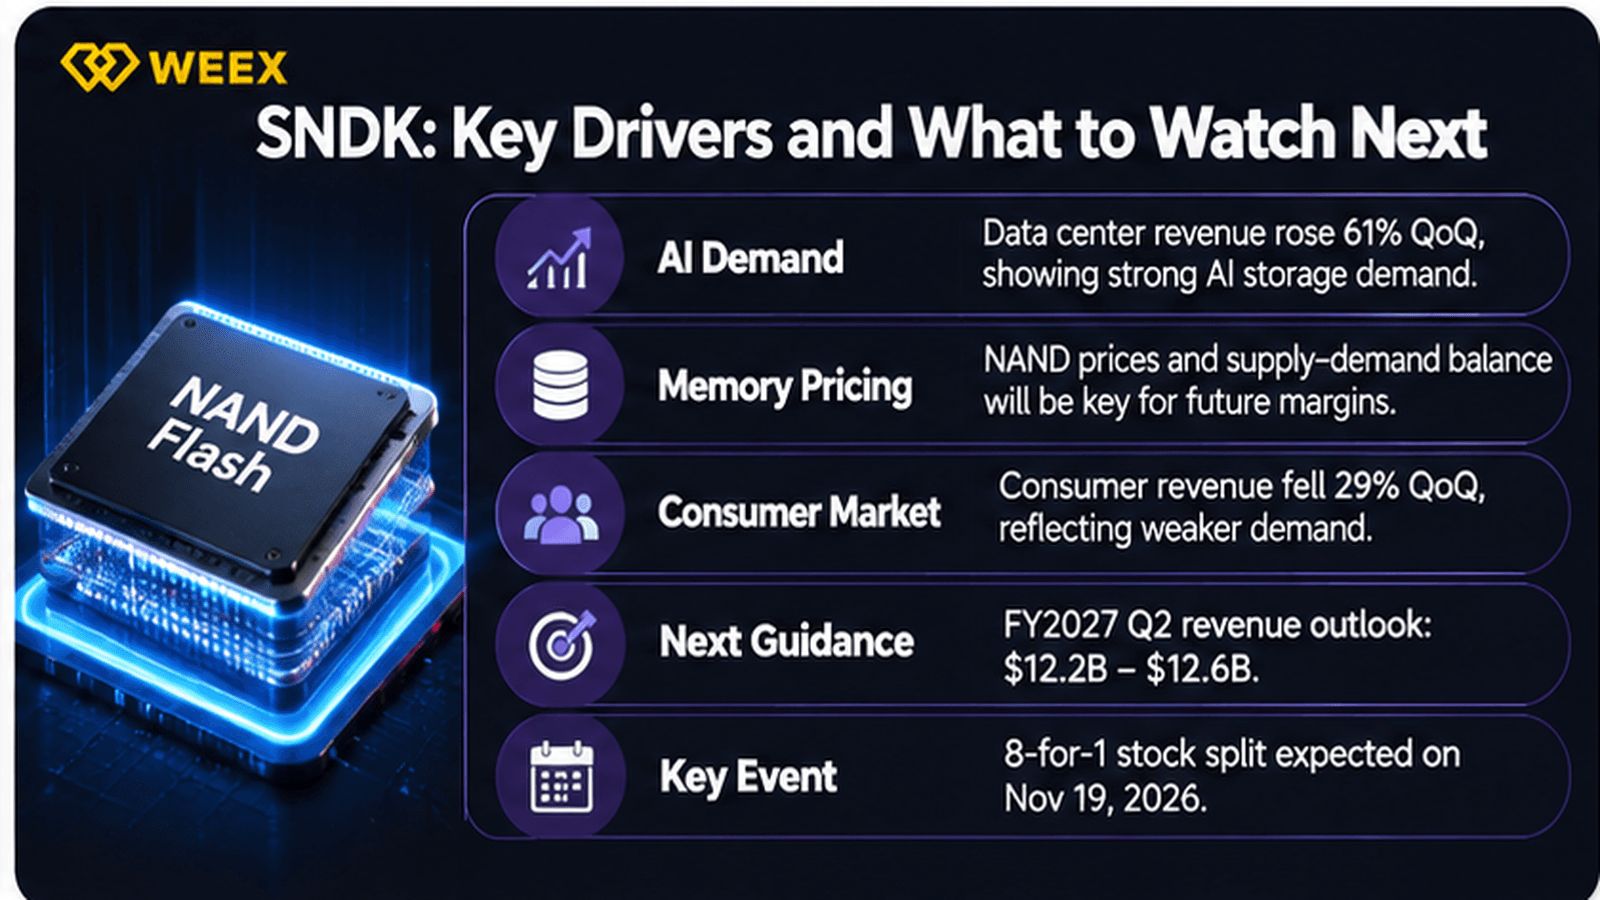
تراجع سهم SNDK بنسبة %22: هل يفقد ازدهار تخزين الذكاء الاصطناعي زخمه؟
إيرادات Circle تبلغ $865M، فهل تستطيع CRCL مواصلة النمو؟
تراجع سهم ARM بعد قفزة إيرادات Arm في الربع الثاني من السنة المالية 2027 بنسبة %27 إلى $1.443B
SMCI تعلن عن إيرادات $19.9B مع تراجع هامش الربح
مهرجان التسوق من WEEX 2026: مكافآت البيض اليومية، مهام التداول ودليل الفعالية
تيثر تستثمر في SCRYPT: هل يمكن أن يصبح USDT المسار الجديد للمدفوعات العالمية؟
طرح Anthropic للاكتتاب العام بقيمة $81.3B: هل تقييم سهم ANT مبالغ فيه عند $83؟
تراجع سهم Micron بنسبة %3.67 رغم طفرة ذاكرة الذكاء الاصطناعي: هل تمثل MU فرصة للشراء؟
ارتفاع أسهم Coherent وLumentum: لماذا تشهد أسهم التقنيات البصرية موجة صعود؟
طرح أنثروبيك العام الأولي 2026: إدراج ANT في ناسداك، سعر السهم $83 ودليل التداول
أرباح إنفيديا للربع الثالث 2027: الإيرادات تبلغ $115.8B وسط استمرار التساؤلات حول القيادة


