
قفزة في سهم ASML بعد نتائج الربع الثاني: ماذا تعني أرباح الـ 9.3 مليار يورو ورفع التوقعات للمستثمرين

 فضّلنا على Google


حقق سهم ASML نتائج قوية تجاوزت توقعات المحللين قبل إعلان الأرباح في 15 يوليو، وتستحق زيادة التوقعات اهتماماً خاصاً بدلاً من مجرد الاعتراف الروتيني. يتوقع سهم ASML الآن إيرادات لعام 2026 بالكامل أعلى بكثير من النطاق الذي كان يُعتبر طموحاً عند وضعه في أبريل. إن توجه سهم ASML نحو الربع الثالث مع توقعات تشير إلى أن النصف الثاني من عام 2026 سيكون أقوى بكثير من النصف الأول يؤكد أن بناء البنية التحتية للذكاء الاصطناعي لا يقترب من سقف محدد بدقة حتى الآن.
تؤكد نتائج الربع الثاني ما كانت تشير إليه نتائج TSMC القياسية والأداء الاستثنائي لقطاع ذاكرة الذكاء الاصطناعي لأشهر: الطلب على الرقائق التي تشغل البنية التحتية للذكاء الاصطناعي لا يتباطأ، والطلب على الآلات التي تصنع تلك الرقائق يتسارع بدلاً من أن يعتدل.
ما الذي تظهره أرقام الربع الثاني فعلياً
تستحق نتائج الربع الثاني فحصاً يتجاوز الأرقام الرئيسية لأن تكوين هذا التفوق يخبر المستثمرين بشيء مهم حول الأجزاء التي تدفع أداء ASML القوي.
بلغ إجمالي صافي المبيعات في الربع الثاني 9.3 مليار يورو بهامش ربح إجمالي قدره 54.0% وصافي دخل قدره 2.9 مليار يورو. جاء رقم الإيرادات أعلى من الحد الأقصى لتوقعات ASML الخاصة التي تراوحت بين 8.4 مليار يورو و9.0 مليار يورو، مما يمثل مفاجأة إيجابية ذات مغزى بدلاً من تفوق هامشي.
بلغت مبيعات الأنظمة الصافية في الربع الثاني 6.6 مليار يورو بينما وصلت مبيعات إدارة القاعدة المثبتة إلى 2.8 مليار يورو. ساهم رقم إدارة القاعدة المثبتة، الذي يمثل إيرادات الخدمات من آلات ASML المثبتة حالياً بدلاً من مبيعات الآلات الجديدة، بجزء كبير من تفوق الربع الثاني. أشار الرئيس التنفيذي كريستوف فوكيه تحديداً إلى أن مبيعات إدارة القاعدة المثبتة الأعلى من المتوقع كانت المحرك الرئيسي لتجاوز الإيرادات للتوقعات.
جاء هامش الربح الإجمالي البالغ 54.0% عند الحد الأعلى للنطاق الموجه من 51% إلى 52% ويمثل تحسناً متتالياً كبيراً عن الربع الأول. يعكس توسع هامش الربح الإجمالي في ASML كلاً من التحول في مزيج المنتجات نحو أنظمة EUV ذات الهامش الأعلى والمساهمة المتزايدة لإيرادات الخدمات، والتي تحمل هوامش أعلى من مبيعات الأنظمة الجديدة.
لماذا يغير رفع التوقعات السنوية حالة الاستثمار
يعد رفع التوقعات للعام بأكمله من 36 مليار يورو إلى 40 مليار يورو، ومن 43 مليار يورو إلى 45 مليار يورو، أهم إفصاح منفرد من أرباح 15 يوليو لأنه يغير قيمة سهم ASML على أساس أساسي بدلاً من مجرد تأكيد ما كان متوقعاً بالفعل.
تتوقع ASML الآن أن يتراوح إجمالي صافي المبيعات لعام 2026 بين 43 مليار يورو و45 مليار يورو، بهامش ربح إجمالي بين 54% و56%. تمثل هذه التوقعات زيادة بنحو 7 مليار يورو عند نقطة المنتصف عن نطاق التوقعات السابق، وهو تعديل استثنائي لشركة بحجم ASML.
يعد تحسن توقعات هامش الربح الإجمالي من 51% إلى 53% سابقاً إلى 54% إلى 56% حالياً أمراً مهماً بنفس القدر. تؤدي هوامش الربح الإجمالية الأعلى على إيرادات أعلى إلى رافعة مالية للأرباح تجعل نماذج المحللين السابقة لأرباح ASML للسهم الواحد في عام 2026 أقل بكثير من الواقع. سيحتاج كل محلل يغطي ASML إلى مراجعة تقديرات أرباحه لعامي 2026 و2027 صعوداً، مما يرفع أهداف الأسعار ميكانيكياً حتى لو ظل المضاعف الذي يطبقونه على تلك الأرباح ثابتاً.
تتوقع ASML أن يتراوح إجمالي صافي المبيعات للربع الثالث من عام 2026 بين 11.0 مليار يورو و12.0 مليار يورو، بهامش ربح إجمالي بين 55% و57%. تمثل نقطة منتصف توقعات الربع الثالث البالغة 11.5 مليار يورو زيادة متتالية كبيرة عن 9.3 مليار يورو في الربع الثاني وتشير إلى أن تسارع الطلب الذي تشهده ASML يتزايد بدلاً من أن يتباطأ مع تقدم النصف الثاني من عام 2026.
ماذا يعني تحول الطلب على الذاكرة بالنسبة للتوقعات
أحد التطورات المحددة في أعمال ASML التي تؤكدها نتائج الربع الثاني والتي لها آثار مهمة على نظام أشباه موصلات الذكاء الاصطناعي الأوسع هو التحول في تكوين مبيعات الأنظمة نحو مصنعي رقائق الذاكرة.
ارتفع الطلب على رقائق الذاكرة إلى 51% من صافي مبيعات الأدوات الجديدة في الربع الأول، وهي قفزة حادة من 30% في الربع السابق، حيث تسابق مزودو الخدمات السحابية لبناء قدرات لأعباء عمل الذكاء الاصطناعي. هذا التحول في مزيج الذاكرة، مع توسع كل من SK Hynix وSamsung وMicron في قدرات HBM وDRAM المتقدمة في وقت واحد، هو محرك الطلب المحدد الذي دفع إيرادات ASML فوق نطاقات توقعاتها الخاصة.
الأهمية بالنسبة للمستثمرين هي أن الطلب على الذاكرة لأدوات ASML يضاف إلى الطلب على رقائق المنطق من TSMC وIntel الذي كان تاريخياً المحرك الرئيسي لإيرادات ASML. العالم الذي يقوم فيه مصنعو رقائق المنطق والذاكرة بتوسيع القدرات في وقت واحد بمعدلات قياسية معدلات هو عالم يكون فيه إجمالي الطلب القابل للعنونة لـ ASML أكبر من النماذج التاريخية، التي تم بناؤها خلال فترات كانت فيها دورات الطلب على المنطق والذاكرة تعوض بعضها البعض جزئياً بدلاً من تعزيز بعضها البعض في وقت واحد.
قادت كوريا الجنوبية جميع الأسواق بنسبة 45% من مبيعات الربع الأول، مدفوعة بمصنعي رقائق الذاكرة، بينما ساهمت تايوان بنسبة 23%. يعكس التركيز الجغرافي في كوريا الجنوبية برامج توسيع HBM لشركتي SK Hynix وSamsung التي كانت أكثر قصص الاستثمار مناقشة في قطاع أشباه الموصلات في عام 2026. ASML هي المستفيد المالي المباشر من برامج التوسع تلك لأن كل خط إنتاج HBM جديد يتطلب معدات الطباعة الحجرية من ASML.
سعر --
التعرض للصين الذي يظل خطراً
أحد عوامل الخطر المحددة التي لا تلغيها نتائج الربع الثاني القوية هو التعرض للصين الذي كان مصدراً لعدم اليقين التنظيمي طوال عام 2026.
تراجعت حصة الصين إلى 19%، أي أقل من نصف الـ 36% التي كانت تمتلكها في الربع الأخير من عام 2025، مع تشديد ضوابط التصدير الأمريكية ومنع ASML من بيع أدوات متقدمة للمنطقة. أشارت الشركة إلى أن الصين قد تمثل حوالي 20% من إيرادات عام 2026 بالكامل، على الرغم من أن القيود الجديدة قد تدفع النتائج إلى الحد الأدنى من التوقعات.
لمخاطر الصين بعدان لمستثمري سهم ASML. الأول هو مخاطر الإيرادات المباشرة من أي تشديد إضافي لضوابط التصدير يقلل من قدرة ASML على خدمة قاعدتها المثبتة من الآلات في الصين أو إكمال تسليم الأنظمة المطلوبة مسبقاً. والثاني هو المخاطر الجيوسياسية من أي تصعيد في التوترات التكنولوجية بين الولايات المتحدة والصين ينتج عنه إجراء تنظيمي أسرع مما تضمنته توقعات ASML.
يبدو أن رفع التوقعات إلى 43 مليار يورو إلى 45 مليار يورو يتضمن افتراضاً متحفظاً للصين بنسبة 20% تقريباً من الإيرادات. أي تطور إيجابي خاص بالصين، مثل تخفيف ضوابط التصدير على أنظمة DUV من الجيل الأقدم، يمكن أن يوفر صعوداً إضافياً للتوقعات التي هي بالفعل أعلى بكثير من التوقعات السابقة.
ماذا يعني توسع EUV ذات الفتحة الرقمية العالية لعام 2027 وما بعده
أحد التطورات المستقبلية التي تدعمها نتائج الربع الثاني ولكنها ليست مرئية بعد في أرقام إيرادات عام 2026 هو توسع أنظمة الطباعة الحجرية EUV ذات الفتحة الرقمية العالية (High-NA) من الجيل التالي لشركة ASML.
تمثل أنظمة High-NA EUV الجيل التكنولوجي التالي بعد آلات EUV القياسية التي دفعت نمو ASML الاستثنائي في عامي 2025 و2026. تبيع ASML أنظمة الطباعة الحجرية EUV الوحيدة على وجه الأرض، حيث يقول الرئيس التنفيذي فوكيه إن العرض لا يمكن أن يلبي الطلب حتى عام 2026. أنظمة High-NA، التي تتيح ميزات دوائر أصغر حتى من EUV القياسية، تحمل متوسط أسعار بيع أعلى من أنظمة EUV الحالية وهي التكنولوجيا التي تحتاجها Intel وTSMC وSamsung لأكثر عملياتها تقدماً في عامي 2027 و2028.
تضمن إعلان نتائج الربع الثاني ملاحظة أن High-NA EUV قد وصلت إلى معلم جاهزية جديد مع أول منتج منطقي عالي الحجم، مما يشير إلى أن التكنولوجيا تتقدم نحو التوسع التجاري الذي سيدفع إيرادات ASML إلى ما بعد دورة EUV الحالية. بالنسبة للمستثمرين الذين يقيمون سهم ASML على أفق عام 2027 وما بعده بدلاً من عام 2026 فقط، فإن تأكيد توسع High-NA هو إشارة تقدم التكنولوجيا المحددة التي تدعم أهداف المحللين فوق 2000 دولار.
قال خافيير كوريونيرو من Morningstar إن هدف مبيعات ASML لعام 2030 البالغ 44 مليار يورو على الأقل يبدو الآن متحفظاً للغاية. وهو يتوقع مبيعات بقيمة 60 مليار يورو في عام 2030. هذا التقييم، الذي تم إجراؤه قبل رفع الربع الثاني إلى 43 مليار يورو إلى 45 مليار يورو لعام 2026 وحده، يوضح كيف غير تسارع الطلب على الذكاء الاصطناعي مسار الإيرادات طويل الأجل بشكل كبير مقارنة بما كان يعتبر طموحاً قبل اثني عشر شهراً فقط.
هل لا يزال سهم ASML للشراء بعد مكاسب بنسبة 60% منذ بداية العام
سؤال الشراء لسهم ASML بعد مكاسب بنسبة 60% منذ بداية العام وتفوق الربع الثاني الذي أنتج صعوداً إضافياً يتطلب التعامل مع التقييم بصدق بدلاً من مجرد ملاحظة أن الأعمال تعمل بشكل استثنائي.
ارتفعت أسهم ASML بأكثر من 50% هذا العام ووصلت مؤخراً إلى أعلى مستوى لها على الإطلاق بالقرب من 1999 دولاراً. عند حوالي 1866 دولاراً قبل نتائج الربع الثاني والتحرك للأعلى بعد التفوق، فإن مضاعف سعر سهم ASML سعر إلى الأرباح البالغ حوالي 57 ضعفاً للأرباح المتأخرة يعكس سوقاً يدفع علاوة كبيرة مقابل وضع احتكار EUV ورياح الطلب على الذكاء الاصطناعي.
حالة الصعود لدفع هذا المضاعف هي أن احتكار ASML لطباعة EUV الحجرية يخلق وضعاً تنافسياً لا يمكن لأي شركة أخرى في العالم تكراره. ASML هي الصانع الوحيد لأنظمة الطباعة الحجرية EUV، وهي الآلات الضخمة التي تبلغ قيمتها 300 مليون دولار اللازمة لإنتاج الدوائر الصغيرة على الرقائق المتطورة. إن احتكار أهم قطعة من المعدات في أهم عملية تصنيع في صناعة التكنولوجيا هو نوع من الخندق التنافسي الذي يبرر مضاعفات العلاوة بطرق لا تستطيع الشركات التنافسية القيام بها.
يعزز إعادة شراء أسهم بقيمة 12 مليار يورو حتى عام 2028 وزيادة توزيعات الأرباح بنسبة 17% الثقة في توليد التدفق النقدي الحر لـ ASML. الشركة التي ترفع التوقعات في وقت واحد، وتعيد شراء الأسهم على نطاق واسع، وتزيد من توزيعات أرباحها هي شركة تعبر إدارتها عن الثقة بشأن استدامة توليد النقد الذي يدعم جميع قرارات تخصيص رأس المال الثلاثة تلك.
حالة الهبوط محددة بنفس القدر. حذر بعض المحللين من أن تقييم ASML يبدو ممتداً، حيث يتم تداول السهم عند 49 ضعفاً للأرباح المقدرة لعام 2027. قال محلل KBC توماس كوفريور إن الكثير من الصعود ينعكس في السعر الحالي. عند 57 ضعفاً للأرباح المتأخرة و49 ضعفاً للأرباح الآجلة، فإن ضغط المضاعف من تدهور معنويات الذكاء الاصطناعي أو من أي ضعف غير متوقع في الطلب سيؤدي إلى انخفاضات كبيرة في سعر السهم حتى لو استمرت الأعمال الأساسية في الأداء الجيد.
بالنسبة لأولئك الذين يتطلعون للمشاركة في الأسواق المالية العالمية، فإن الوصول إلى منصة التداول المناسبة أمر مهم. تقدم WEEX منتجات تداول العملات المشفرة والأسهم، وتغطي الأسواق العالمية الرئيسية بما في ذلك الأسهم الأمريكية والأصول الرقمية الأصول.
الخلاصة
يعد تفوق الربع الثاني لسهم ASML ورفع التوقعات للعام بأكمله من 36 مليار يورو إلى 40 مليار يورو، ومن 43 مليار يورو إلى 45 مليار يورو، أوضح تأكيد متاح على أن بناء تصنيع رقائق الذكاء الاصطناعي مستمر بوتيرة تستمر في تجاوز حتى التوقعات المرتفعة التي تلت نتائج الربع الأول القوية.
الآلية المحددة وراء الأداء المتفوق، قيام مصنعي رقائق الذاكرة بإضافة قدرات HBM وDRAM المتقدمة بمعدلات قياسية معدلات جنباً إلى جنب مع استمرار توسع قدرة رقائق المنطق من TSMC، تنتج بيئة طلب حيث يعزز قطاعا العملاء الرئيسيان لـ ASML بعضهما البعض بدلاً من تعويض بعضهما البعض لأول مرة في تاريخ الشركة.
التقييم عند 57 ضعفاً للأرباح المتأخرة هو الخطر الرئيسي للمستثمرين الذين يقيمون السهم بعد مكاسب بنسبة 60% منذ بداية العام. لكن شركة ذات احتكار عالمي لأهم تكنولوجيا تصنيع أشباه الموصلات، ترفع التوقعات بمقدار 7 مليار يورو عند نقطة المنتصف في ربع واحد، مع توسع High NA EUV نحو أحجام تجارية ستمد مسار النمو إلى عام 2027 وما بعده، تحتل وضعاً تنافسياً لم تكن أطر التقييم التاريخية مصممة لاستيعابه.
الأسئلة الشائعة
1. ماذا أعلنت ASML للربع الثاني من عام 2026؟
أعلنت ASML عن إجمالي صافي مبيعات للربع الثاني بقيمة 9.3 مليار يورو، أعلى من الحد الأقصى لنطاق توقعاتها الخاص البالغ 8.4 مليار يورو إلى 9.0 مليار يورو. جاء هامش الربح الإجمالي عند 54.0%، أيضاً أعلى من النطاق الموجه من 51% إلى 52%. بلغ صافي الدخل 2.9 مليار يورو وكانت الأرباح للسهم الواحد على أساس أساسي 7.59 يورو.
2. ما هي توقعات ASML المحدثة للعام بأكمله 2026؟
رفعت ASML توقعاتها لإجمالي صافي المبيعات للعام بأكمله 2026 إلى 43 مليار يورو إلى 45 مليار يورو من النطاق السابق البالغ 36 مليار يورو إلى 40 مليار يورو، بزيادة قدرها حوالي 7 مليار يورو عند نقطة المنتصف. تم رفع توقعات هامش الربح الإجمالي إلى 54% إلى 56% من 51% إلى 53%.
3. ما هي توقعات ASML للربع الثالث من عام 2026؟
وجهت ASML توقعات لإجمالي صافي مبيعات الربع الثالث من عام 2026 بين 11.0 مليار يورو و12.0 مليار يورو، بهامش ربح إجمالي بين 55% و57%. تمثل نقطة منتصف الربع الثالث البالغة 11.5 مليار يورو نمواً متتالياً كبيراً من 9.3 مليار يورو في الربع الثاني.
4. لماذا يعتبر رفع توقعات ASML مهماً جداً؟
إن رفع حوالي 7 مليار يورو عند نقطة المنتصف من نطاق توقعات كان يعتبر بالفعل طموحاً يجبر كل محلل يغطي ASML على مراجعة تقديرات أرباح 2026 و2027 صعوداً، مما يرفع أهداف الأسعار ميكانيكياً. تؤدي توقعات هامش الربح الإجمالي الأعلى إلى مضاعفة رافعة الأرباح من خلال تطبيق هوامش محسنة على قاعدة إيرادات أكبر.
5. هل سهم ASML للشراء بعد تفوق الربع الثاني؟
تستند حالة الصعود إلى احتكار ASML العالمي لطباعة EUV الحجرية، والطلب المتزامن من كل من مصنعي رقائق الذاكرة والمنطق، وتوسع High-NA EUV الذي يمد مسار النمو إلى عام 2027 وما بعده. حالة الهبوط هي مضاعف 57 ضعفاً للأرباح المتأخرة الذي يترك مجالاً محدوداً لأي ضعف في الطلب أو تدهور في معنويات الذكاء الاصطناعي. حافظ المحللون بما في ذلك Goldman Sachs وJPMorgan وBarclays على تصنيفات الشراء بعد النتائج بأهداف فوق 2000 دولار.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
تفعيل الهارد فورك Purley على Polygon: ما الذي يتغير لـ POL وأمن الشبكة؟
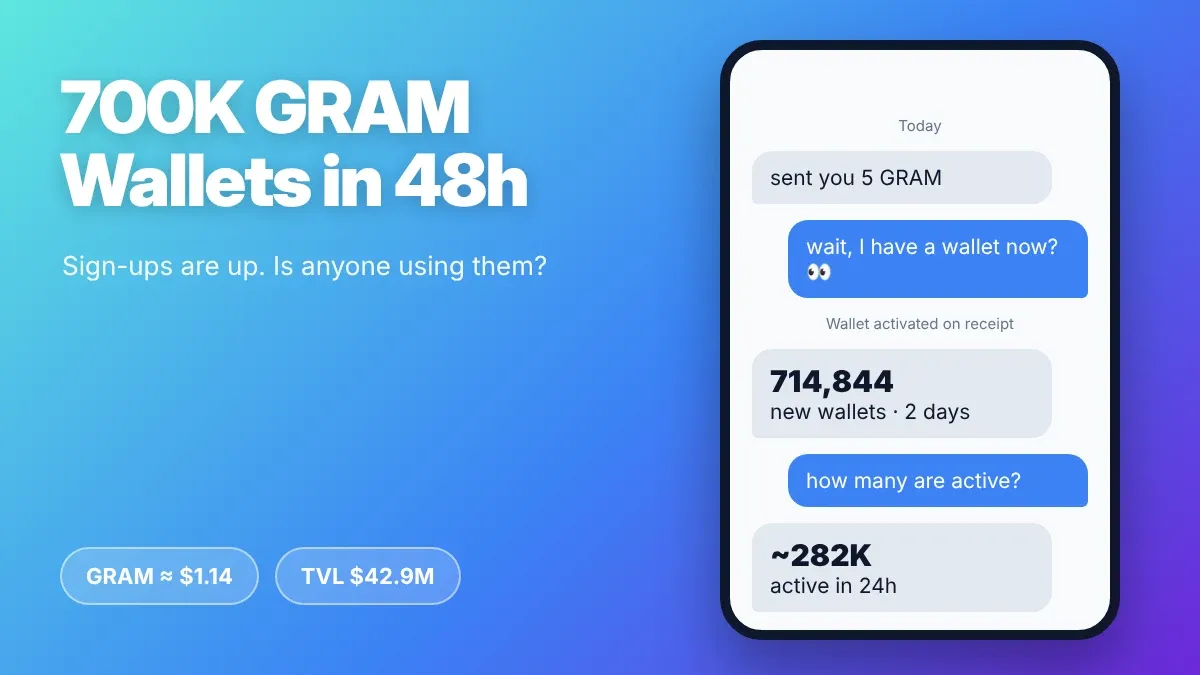
محفظة GRAM في تليغرام تسجل 700K عملية تسجيل: هل المستخدمون نشطون فعلًا؟
إطلاق ETF لتخزين INJ: هل يعزز تخزين %90 الطلب؟
بوليغون تقترح انقسامًا صلبًا لاستعادة 70.49M POL
ارتفاع NEAR بنسبة %4.8 بعد إقرار تصويت إصدار HSP-029
مكافآت WXT الموسم 9: كيفية المطالبة بنصيبك من 660,000 WXT
ارتفاع HYPE %12.84: تستثمر ICE في Trade[XYZ]
تصويت بروتوكول NEAR على HSP-029: هل يمكن أن يؤثر خفض إصدار %36 في سعر NEAR؟
الضريبة الهولندية على العملات المشفرة بنسبة %36: لماذا تختلف معاملة العملات في المحافظ ضريبيًا عن صناديق ETF؟
MSCI مقابل ستراتيجي: ماذا يعني قرار المؤشر في 11 نوفمبر بالنسبة إلى BTC
ربح وخسارة العقود الآجلة لسهم Dell: كيف يعمل الربح والخسارة على عقود DELL الدائمة
كيفية بيع سهم إنتل على المكشوف باستخدام العقود الآجلة: أين تضع جني الأرباح ووقف الخسارة
العقود الآجلة لسهم نينتندو: ما الرافعة التي تصمد أمام فجوة 10%؟
منصة تداول العملات الرقمية الخاصة بك تغلق: كيف تنقل أموالك وتختار المنصة التالية
انخفاض سهم SK Hynix بنسبة 35% في يوليو: هل انتهى الأسوأ أخيراً؟
انخفاض مؤشر KOSPI بنسبة 5% مع تراجع سهمي سامسونج وSK Hynix بنسبة 9%: ماذا يحدث في سوق الأسهم الكورية الجنوبية؟
سهم SK Hynix يمتلك إمكانية صعود بنسبة 70% وفقاً لـ UBS: هل يجب أن تستمع إليهم بعد عمليات البيع في يوليو؟
تيثر تستثمر في SCRYPT: هل يمكن أن يصبح USDT المسار الجديد للمدفوعات العالمية؟
صناديق ETF البيتكوين تسجل تدفقات خارجة بقيمة $582M مع هبوط BTC دون $62K: هل يأتي $60K بعد ذلك؟
سهم AMZN يرتفع %3.8 ثم يهبط %3.9: هل سُعّرت أخبار AWS عن الذكاء الاصطناعي؟
شبكة لايتنينغ لبيتكوين للمبتدئين: 5 أمور ينبغي معرفتها قبل أول دفعة
سعر سهم Anthropic (ANT): إغلاق اليوم الأول عند $97.17 وما التالي
توقعات سعر سهم ANT: ما الذي تكشفه البيانات وما الذي لا يمكنها كشفه بعد اليوم الأول
طرح Anthropic للاكتتاب العام مقابل طرح SpaceX: مقارنة السعر وحجم التمويل وأداء اليوم الأول
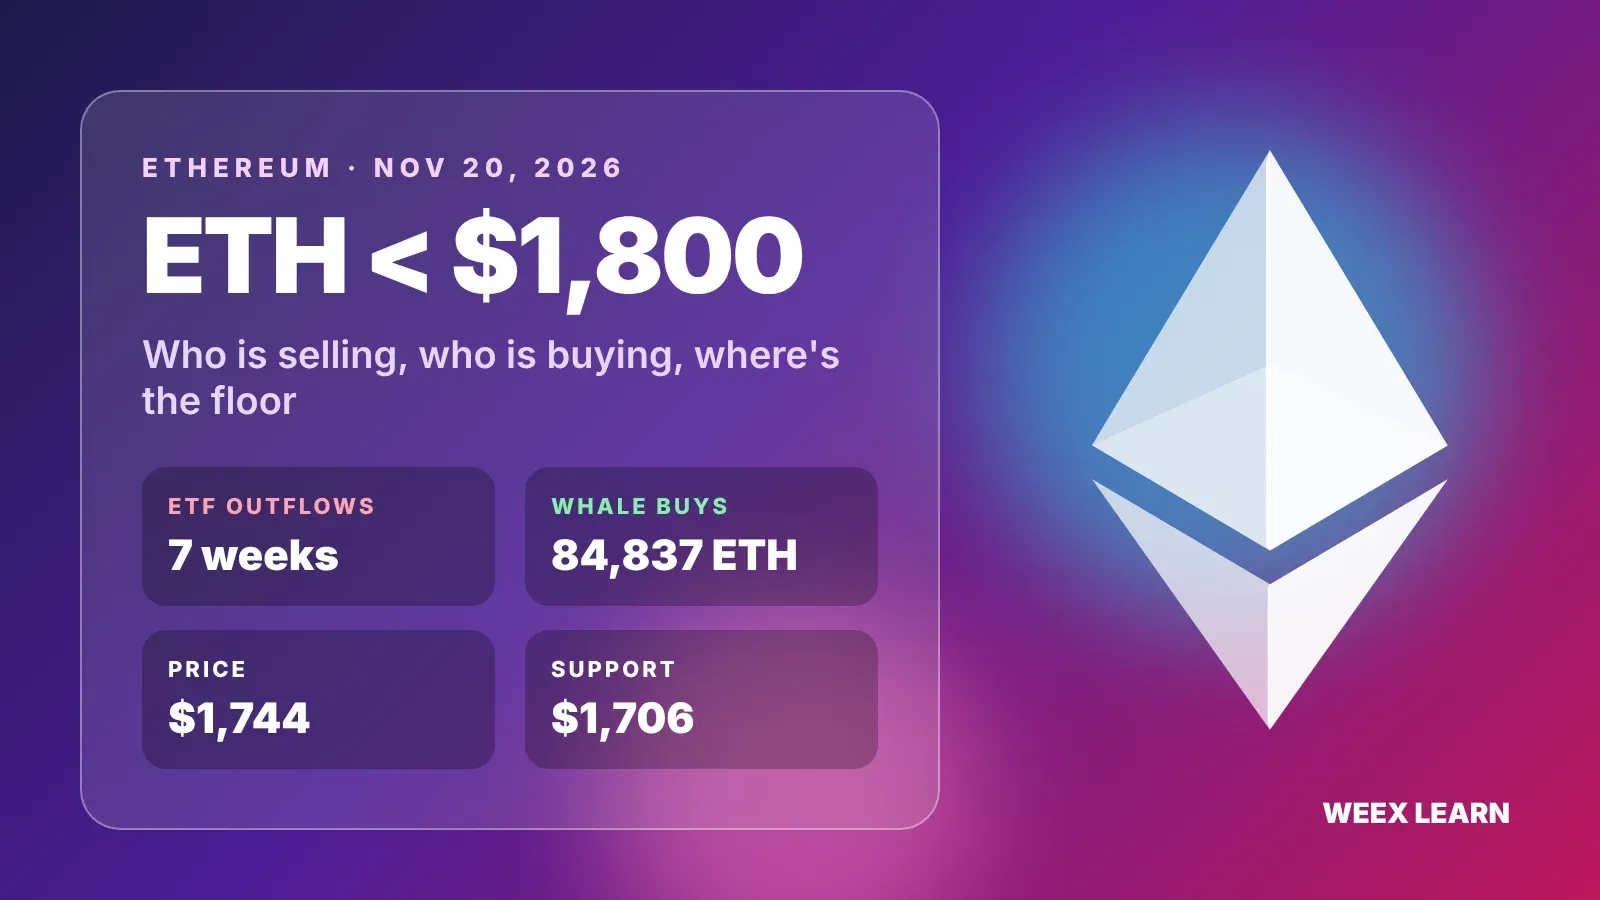
إيثيريوم دون $1,800: 7 أسابيع من تدفقات ETF الخارجة ومستوى الدعم التالي
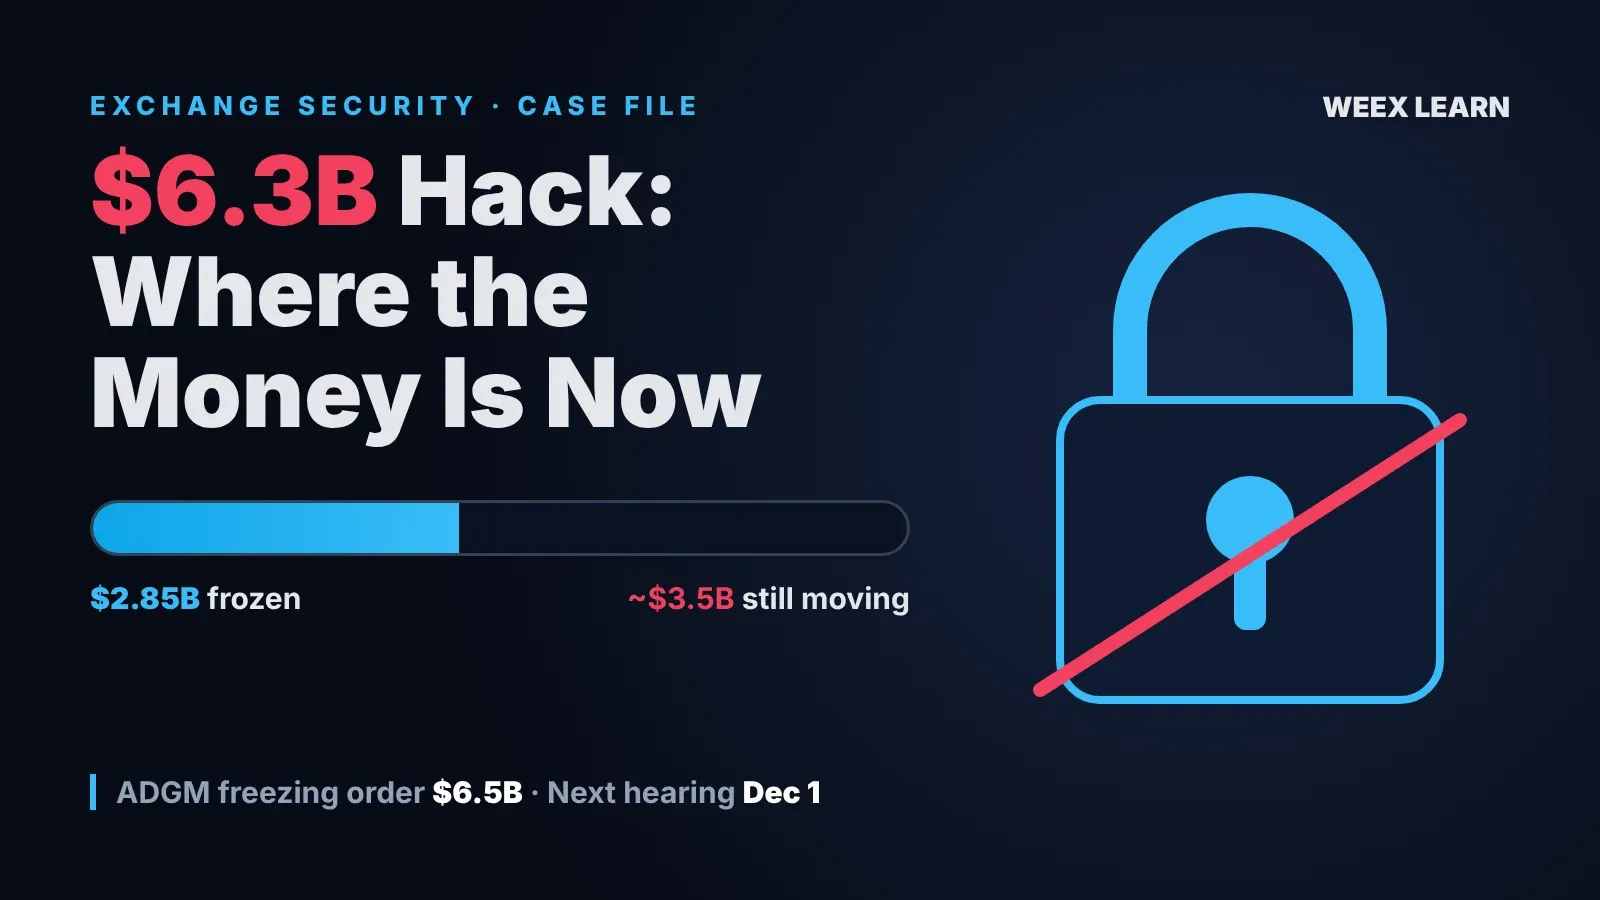
تحديث اختراق Binance: تجميد $2.85B من $6.3B، واختبار قضائي في 1 ديسمبر
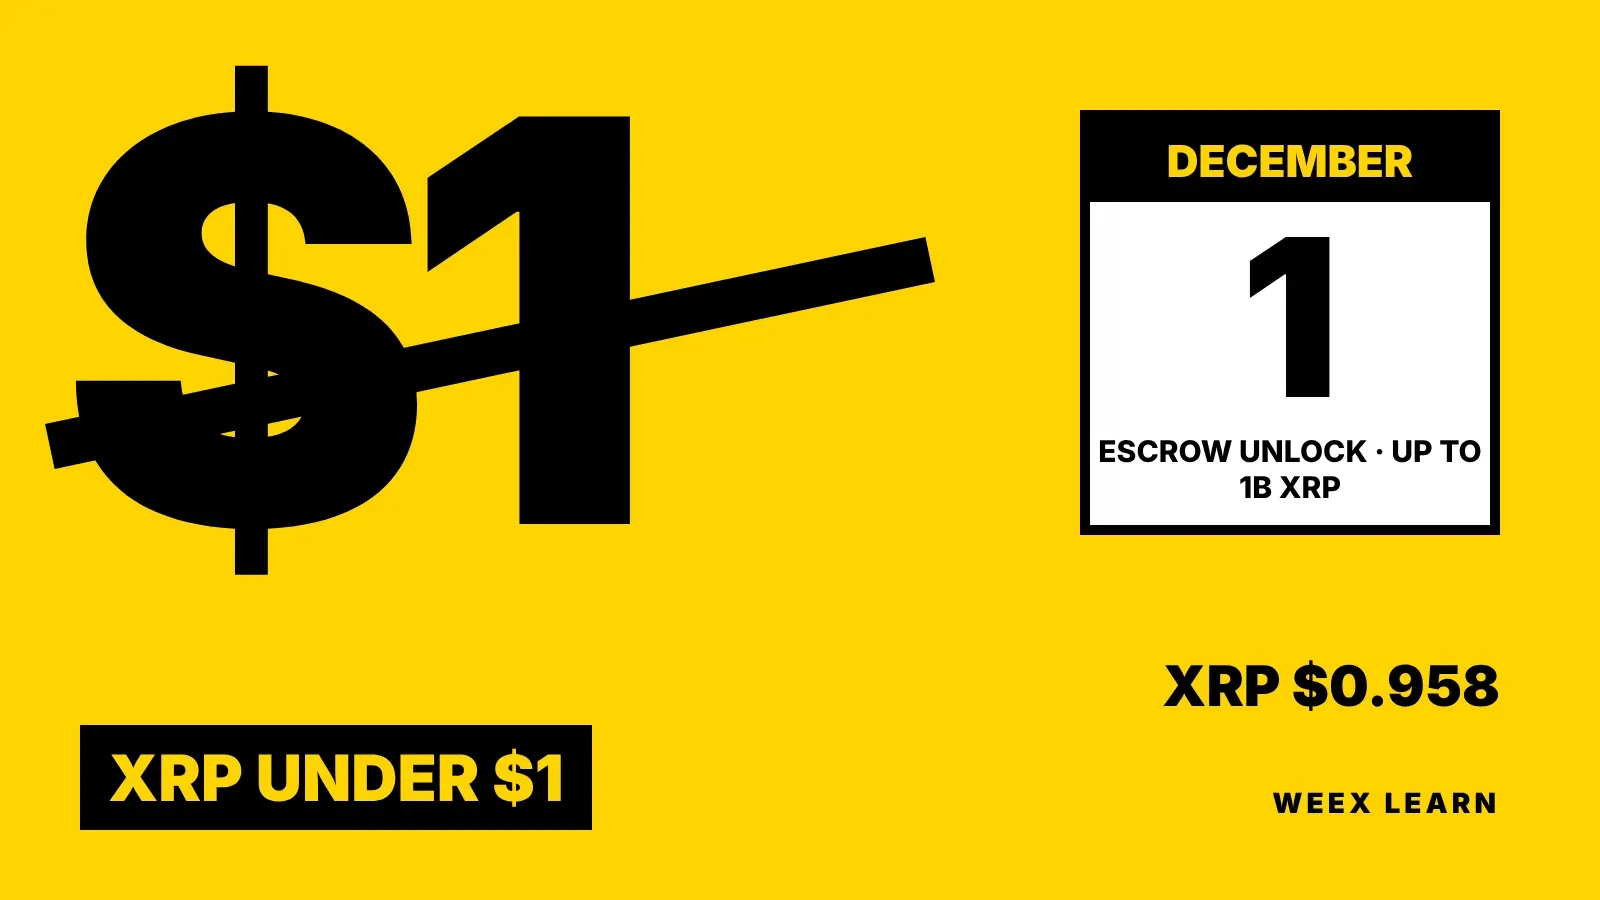
XRP أقل من $1: ماذا يعني فتح حساب الضمان في 1 ديسمبر لسعره؟
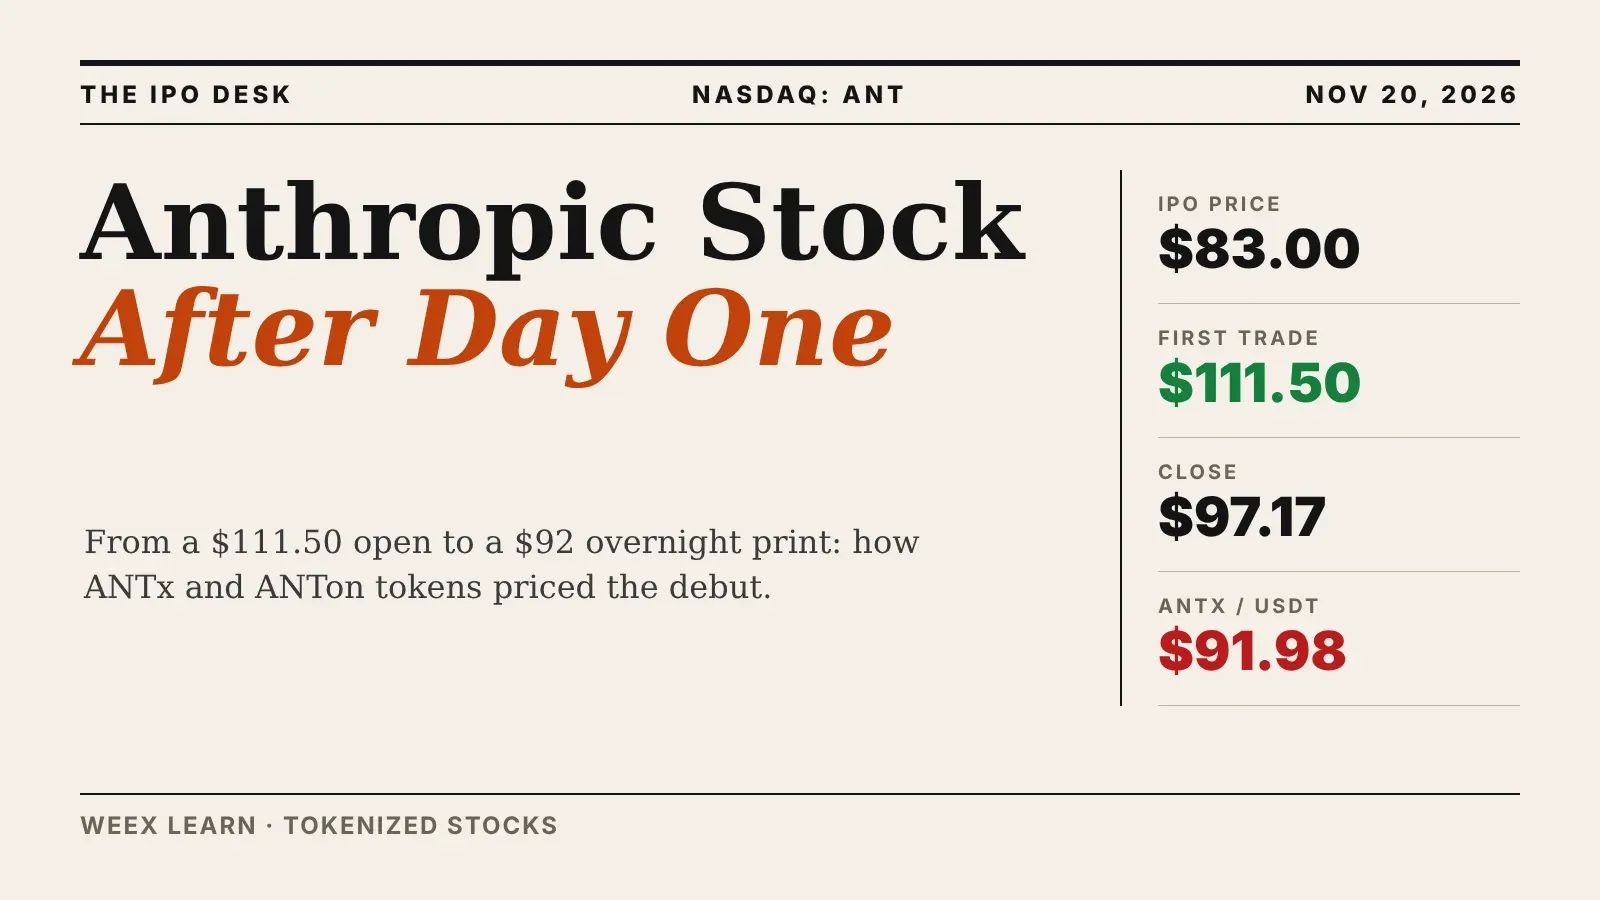
سهم Anthropic بعد اليوم الأول: لماذا تتداول رموز ANT قرب $92
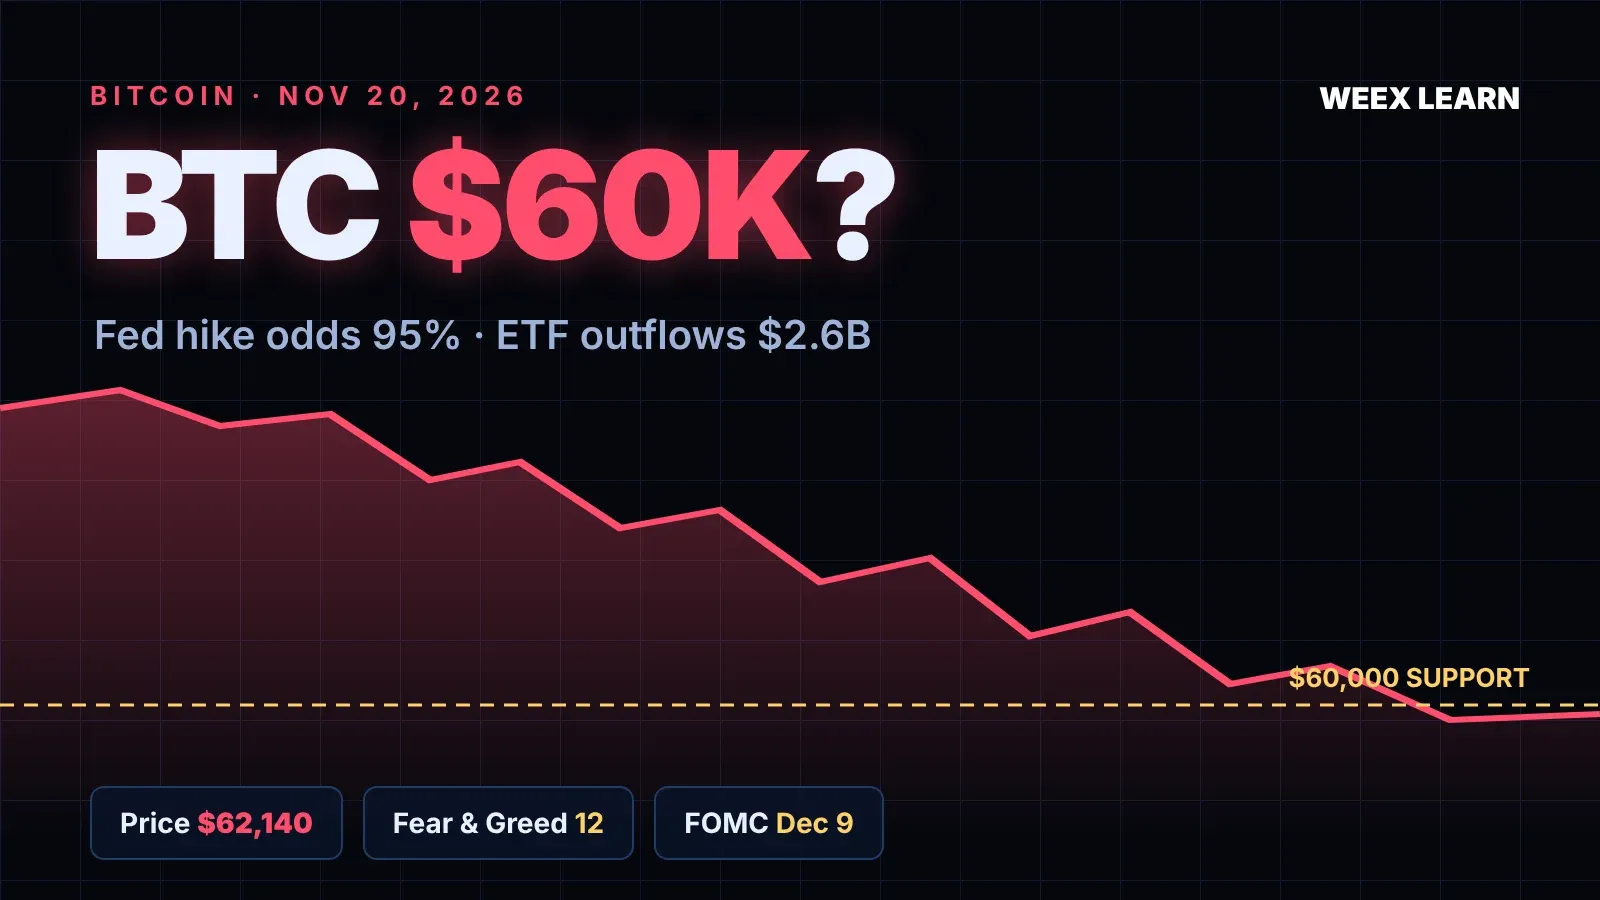
بيتكوين دون $62K: هل $60,000 هي المحطة التالية قبل قرار الفيدرالي في 9 ديسمبر؟
معدلات الستيكينغ على WEEX: كل عملة وشريحة ومدة (11/2026)
تفعيل الهارد فورك Purley على Polygon: ما الذي يتغير لـ POL وأمن الشبكة؟
محفظة GRAM في تليغرام تسجل 700K عملية تسجيل: هل المستخدمون نشطون فعلًا؟
إطلاق ETF لتخزين INJ: هل يعزز تخزين %90 الطلب؟
بوليغون تقترح انقسامًا صلبًا لاستعادة 70.49M POL
ارتفاع NEAR بنسبة %4.8 بعد إقرار تصويت إصدار HSP-029
مكافآت WXT الموسم 9: كيفية المطالبة بنصيبك من 660,000 WXT





