
لماذا تتجه الأسواق الناشئة بشكل متزايد إلى العملات المستقرة؟

 فضّلنا على Google
مقدمة
لم يعد انتشار العملات المشفرة مرتبطًا بالمضاربة على أسعار البيتكوين أو البحث عن فرص استثمارية في سوق الأصول الرقمية. ففي عدد متزايد من الأسواق الناشئة، بدأ المستخدمون يتجهون إلى فئة مختلفة من هذه الأصول لأسباب أكثر ارتباطًا باحتياجاتهم المالية اليومية، وهي العملات المستقرة.
فبالنسبة إلى شخص يعيش في اقتصاد يعاني من تراجع قيمة العملة المحلية، قد لا تكون الأولوية الاستثمار في أصل رقمي عالي التقلب، بل الاحتفاظ بقيمة أمواله بالدولار. وبالنسبة إلى شركة تستورد منتجات من الخارج، قد تكون القدرة على تسوية المدفوعات الدولية بسرعة أكثر أهمية من تقلبات أسعار العملات المشفرة.
هنا تظهر أهمية العملات المستقرة، التي تجمع بين القيمة المرتبطة بعملة تقليدية، مثل الدولار الأمريكي، وإمكانية التحويل والتسوية عبر شبكات البلوكتشين.
لكن هل يعني انتشار استخدامها أن العملات المستقرة أصبحت بوابة التبني الحقيقي للعملات المشفرة؟ أم أن شعبيتها تعكس استجابة عملية لمشكلات اقتصادية لا تزال قائمة في الأسواق الناشئة؟
لماذا تكتسب العملات المستقرة هذه الأهمية؟
تتمثل الميزة الأساسية للعملات المستقرة في محاولة الحفاظ على قيمة ثابتة مقارنةً بأصل مرجعي، غالبًا الدولار الأمريكي. ومن أبرز أمثلتها USDT وUSDC، اللتان أصبحتا من أهم الأصول المستخدمة داخل أسواق العملات الرقمية.
ووفقًا لبيانات صندوق النقد الدولي، اقتربت القيمة السوقية الإجمالية للعملات المستقرة من 300 مليار دولار في عام 2026، كما أن نحو 99% من هذه العملات مقومة بالدولار الأمريكي. ويعكس ذلك مدى ارتباط نمو هذا القطاع بالطلب العالمي على الأصول المقومة بالدولار.
ولا يقتصر هذا الطلب على المتداولين. ففي الاقتصادات التي تواجه ارتفاع التضخم أو صعوبة الوصول إلى العملات الأجنبية، قد توفر العملات المستقرة وسيلة رقمية للاحتفاظ بالقيمة وإجراء التحويلات وتسوية بعض المعاملات الدولية.
وتزداد جاذبيتها أيضا بسبب إمكانية نقلها على مدار الساعة، دون التقيد بساعات عمل البنوك أو الاعتماد الكامل على شبكات المراسلة المصرفية التقليدية.
ومع ذلك، لا ينبغي اعتبار هذه المزايا دليلاً على أن العملات المستقرة أكثر كفاءة في جميع الحالات. فالوصول إلى الدولار الرقمي وتحويله إلى العملة المحلية يظل مرتبطا بتوافر المنصات والسيولة والجهات التي توفر خدمات الإيداع والسحب.
أربعة عوامل تدفع تبني العملات المستقرة
1. الوصول إلى الدولار في ظل تراجع العملات المحلية
يعد الحفاظ على القوة الشرائية أحد أبرز العوامل التي تدفع الأفراد إلى استخدام العملات المستقرة في الاقتصادات التي تعاني من التضخم أو تقلبات أسعار الصرف.
فعندما تتراجع قيمة العملة المحلية، قد يتجه الأفراد إلى البحث عن بدائل للاحتفاظ بمدخراتهم، ويصبح الدولار خيارًا جذابًا بسبب دوره في التجارة الدولية واحتفاظه بمكانة رئيسية في النظام المالي العالمي.
وتتيح العملات المستقرة المرتبطة بالدولار إمكانية الاحتفاظ بقيمة رقمية مرتبطة به، دون الحاجة بالضرورة إلى امتلاك حساب مصرفي بالدولار.
لكن هذا الاستخدام يحمل مفارقة اقتصادية مهمة: فالوسيلة التي تساعد الأفراد على حماية مدخراتهم قد تزيد اعتماد الاقتصاد المحلي على عملة أجنبية، وتضعف الطلب على العملة الوطنية إذا اتسع نطاق استخدامها.
2. التحويلات المالية عبر الحدود
تواجه التحويلات الدولية التقليدية تحديات تتعلق بالرسوم ومدة التسوية وعدد الوسطاء المشاركين في العملية.
وتتيح العملات المستقرة نقل القيمة عبر شبكات البلوكتشين خلال فترات قصيرة نسبيًا، مع إمكانية تنفيذ التحويلات على مدار الساعة. وقد يجعل ذلك منها خيارًا جذابًا للأفراد الذين يرسلون الأموال إلى عائلاتهم في بلدان أخرى، أو للشركات التي تحتاج إلى تسوية مدفوعاتها مع الموردين الدوليين.
لكن انخفاض رسوم الشبكة لا يعني بالضرورة انخفاض التكلفة الإجمالية للتحويل. إذ يجب احتساب رسوم منصات التداول، وفروق أسعار الصرف، ورسوم الإيداع والسحب، وتكلفة تحويل العملات المستقرة إلى أموال محلية.
3. المدفوعات التجارية وإدارة السيولة
لا يقتصر استخدام العملات المستقرة على الأفراد. فقد بدأت بعض الشركات، خصوصا العاملة في التجارة الدولية، في استكشاف استخدامها لتسوية المدفوعات مع الموردين والشركاء.
وتكمن أهميتها المحتملة في تقليل بعض التعقيدات المرتبطة بالتحويلات الدولية، وإتاحة تسوية المعاملات دون الاعتماد الكامل على الإجراءات المصرفية التقليدية.
كما يمكن للشركات العاملة في أسواق متعددة الاحتفاظ بأرصدة رقمية مرتبطة بالدولار وإدارتها عبر محافظ رقمية، وهو ما قد يساعدها على تنظيم السيولة وتوقيت المدفوعات.
ومع ذلك، يظل هذا الاستخدام مرتبطًا بمدى قبول الموردين لهذه الأصول، وتوافر السيولة، والامتثال للقواعد المحلية المتعلقة بالمدفوعات والعملات الأجنبية.
4. توسيع الوصول إلى الخدمات المالية الرقمية
قد تمنح المحافظ الرقمية المستخدمين إمكانية الوصول إلى العملات المستقرة دون الحاجة إلى امتلاك حساب مصرفي دولاري تقليدي.
لكن هذا لا يعني أن العملات المستقرة تحقق الشمول المالي تلقائيًا. فالمستخدم لا يزال بحاجة إلى هاتف واتصال بالإنترنت، ومعرفة بكيفية إدارة المفاتيح والمحافظ الرقمية، وإمكانية تحويل الأموال إلى وسيلة دفع مقبولة في حياته اليومية.
وبالتالي، فإن توسيع الوصول إلى الأصول الرقمية يمثل خطوة محتملة نحو الشمول المالي، لكنه لا يعوض بمفرده نقص البنية التحتية أو الخدمات المالية الأساسية.
سعر --
ماذا تكشف التجارب العالمية؟
توضح التجارب في الأرجنتين ونيجيريا والبرازيل أن انتشار العملات المستقرة لا يتبع نمطًا اقتصاديًا واحدًا، بل يتأثر بطبيعة الاحتياجات المالية والبنية التحتية في كل سوق.
الأرجنتين: الدولار الرقمي كوسيلة للحفاظ على القيمة
تقدم الأرجنتين أحد أبرز الأمثلة على ارتباط استخدام العملات المستقرة بالظروف الاقتصادية.
فقد أدى تاريخ طويل من التضخم وتقلبات سعر الصرف والقيود المفروضة على الوصول إلى الدولار إلى ترسيخ الطلب على الأصول المقومة بالعملة الأمريكية.
ووفقا لتحليل نشرته a16z في أغسطس 2026، ذهبت نحو 94% من أحجام تداول العملات الرقمية المقومة بالبيزو الأرجنتيني إلى العملات المستقرة، وهي أعلى نسبة بين العملات الرئيسية التي شملتها البيانات.
كما أظهر التحليل ارتباطًا بين تراجع التضخم وانخفاض استخدام USDC في مدفوعات بعض المتعاقدين الأرجنتينيين، قبل أن يستقر الاستخدام بدلا من أن يختفي تمامًا.
الشكل 1: تراجع استخدام العملات المستقرة بالتزامن مع انخفاض التضخم في الأرجنتين
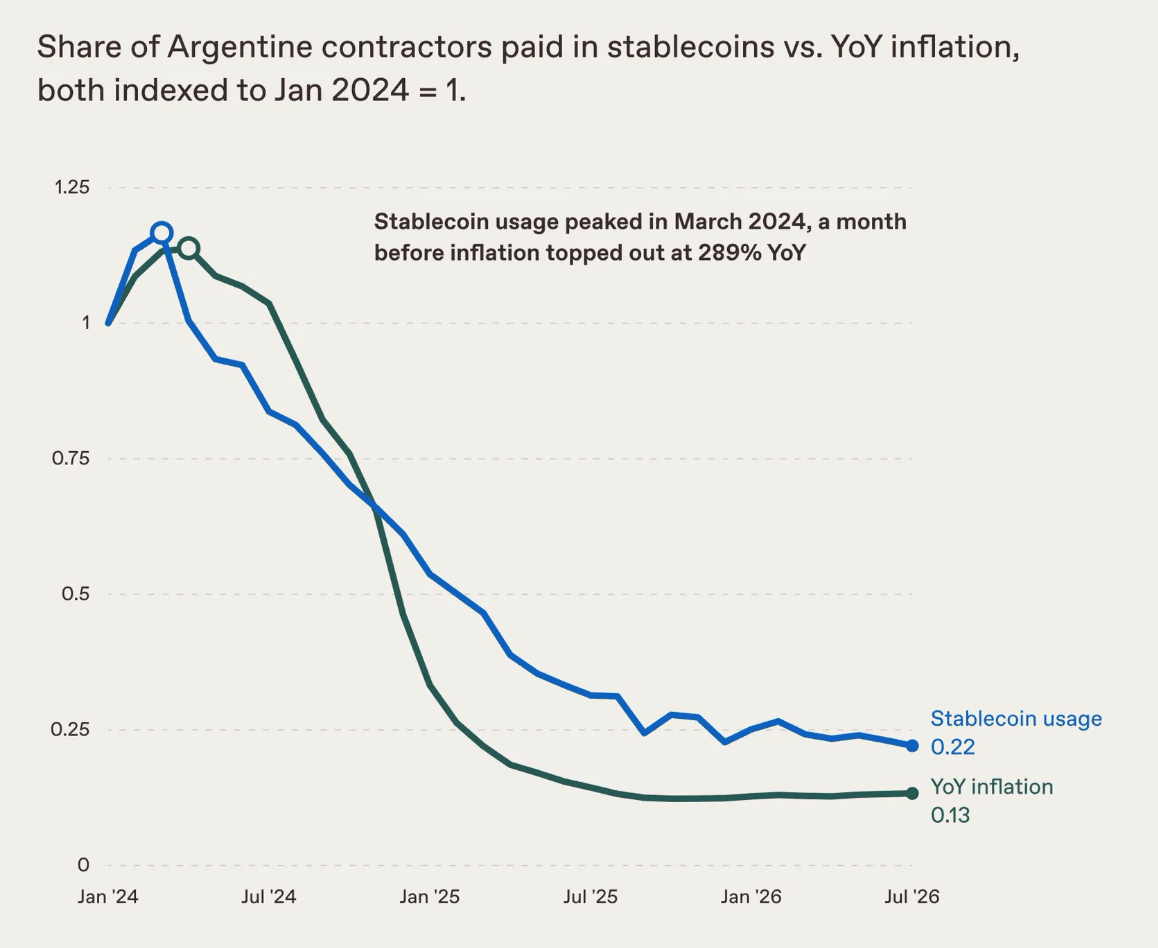
المصدر: a16z crypto، استنادًا إلى بيانات Deel Economics بشأن استخدام العملات المستقرة في مدفوعات المتعاقدين في الأرجنتين، وبيانات التضخم من Trading Economics. البيانات حتى 31 يوليو 2026.
وتكشف هذه التجربة أن العملات المستقرة قد تبدأ كاستجابة لأزمة اقتصادية، ثم تتحول تدريجيًا إلى وسيلة مالية معتادة حتى بعد تراجع بعض الضغوط التي ساهمت في انتشارها.
نيجيريا: التحويلات الدولية والاعتماد على الدولار الرقمي
تمثل نيجيريا حالة مختلفة، إذ يرتبط انتشار العملات المستقرة فيها بالتحويلات عبر الحدود، وصعوبة الوصول إلى العملات الأجنبية، واحتياجات الأفراد والشركات إلى وسائل تسوية بديلة.
ووفقا لتقرير صندوق النقد الدولي لعام 2026، تجاوزت حصة العملات المستقرة 65% من تدفقات العملات الرقمية الداخلة إلى نيجيريا عبر الحدود في عام 2024.
كما أشار التقرير إلى أن تدفقات العملات المستقرة إلى البلاد مثلت نحو 60% من إجمالي هذه التدفقات في منطقة أفريقيا جنوب الصحراء خلال الفترة الممتدة من أواخر 2019 إلى أوائل 2025.
ولا يقتصر الاستخدام على الأفراد؛ إذ أشار التقرير إلى توسع اعتماد بعض الشركات الصغيرة والمتوسطة المستوردة على العملات المستقرة لتسديد مستحقات الموردين في الخارج.
لكن التجربة النيجيرية تكشف أيضًا عن تحديات تنظيمية مهمة. فمع انتشار العملات المستقرة المقومة بالدولار، أصبح من الصعب على المبادرات المحلية المرتبطة بالعملة الوطنية منافستها، وهو ما يثير تساؤلات حول قدرة السلطات على الحفاظ على دور العملة المحلية في المعاملات الرقمية.
البرازيل: العملات المستقرة تدخل مرحلة أوسع من النشاط المالي
تقدم البرازيل مثالًا على نمو العملات المستقرة داخل سوق أصول رقمية أكثر تطورًا من حيث النشاط والرقابة.
فوفقًا لبيانات هيئة الضرائب الفيدرالية البرازيلية المنشورة في يوليو 2026، بلغ إجمالي عمليات شراء وبيع العملات المستقرة المعلنة نحو 1.13 تريليون ريال برازيلي خلال الفترة من أغسطس 2019 إلى ديسمبر 2025، بما يمثل 71.7% من إجمالي أحجام تداول الأصول الرقمية الرئيسية التي شملتها البيانات.
كما استحوذت USDT على 88.7% من إجمالي حجم معاملات العملات المستقرة المعلنة خلال الفترة نفسها.
وتوضح هذه الأرقام مدى أهمية العملات المستقرة داخل سوق الأصول الرقمية البرازيلية. لكنها لا تثبت أن هذا الحجم يمثل مدفوعات مباشرة للتجار أو تحويلات مالية دولية، إذ تشمل البيانات عمليات شراء وبيع الأصول الرقمية.
وتبرز أهمية هذه الحالة في إظهار أن انتشار العملات المستقرة قد يتجاوز دوافع حماية المدخرات، ليصبح جزءًا أساسيًا من النشاط المالي المرتبط بسوق العملات الرقمية.
هل التحويل بالعملات المستقرة أرخص بالفعل؟
لا يعني استخدام العملات المستقرة بالضرورة أن التحويلات الدولية ستكون أقل تكلفة في جميع الحالات. فقد حللت دراسة لصندوق النقد الدولي تكاليف التحويل عبر العملات المستقرة في 270 مسارًا دوليًا بين 18 دولة، بالاستناد إلى بيانات 29 منصة تداول وأكثر من 4,000 مسار تحويل مكتمل. وقدّرت الدراسة متوسط تكلفة تحويل مبلغ قدره 200 دولار بنحو 2%، وهو أقل من هدف مجموعة العشرين لخفض تكلفة التحويلات إلى 3%، وأقل من متوسط تكلفة التحويلات التقليدية عالميًا.
لكن هذه النتيجة لا تعني أن العملات المستقرة تتفوق دائما على الخدمات التقليدية. فقد وجدت الدراسة أن أرخص مزود تقليدي للتحويلات كان أقل تكلفة من أرخص مسار يعتمد على العملات المستقرة في نحو ثلث حالات المقارنة. كما أظهرت أن الجزء الأكبر من التكلفة يأتي من رسوم التداول والإيداع والسحب بالعملات التقليدية، بينما تمثل رسوم التحويل عبر البلوكتشين أقل من ربع التكلفة الإجمالية. ويؤثر أيضًا الفارق بين سعر تداول العملة المستقرة وسعر الصرف المرجعي في التكلفة النهائية، ما يفسر تفاوتها بين مسار وآخر، إذ قد تنخفض إلى ما دون الصفر في بعض الحالات وتتجاوز 8% في حالات أخرى.
ومن المهم الإشارة إلى أن متوسط 2% يفترض اختيار المستخدم لأقل وسائل الإيداع والسحب تكلفة من بين الخيارات المتاحة، وأن الدراسة تركز على التحويل عبر منصات التداول المركزية، حيث يتم تحويل العملة المحلية إلى عملة مستقرة، ثم إرسالها عبر البلوكتشين، وبيعها مقابل العملة المحلية في بلد الاستلام. لذلك، لا ينبغي التعامل مع هذا المتوسط باعتباره رسما ثابتًا أو تكلفة مضمونة لكل مستخدم أو لكل وجهة.
المخاطر التي قد تحد من التبني
على الرغم من المزايا المحتملة، تواجه العملات المستقرة مجموعة من المخاطر التي قد تؤثر على قدرتها على التحول إلى وسيلة مالية واسعة الاستخدام.
أولًا، مخاطر الاحتفاظ بالاحتياطيات. فاستقرار العملة يعتمد على قدرة الجهة المصدرة على إدارة الأصول التي تدعمها والوفاء بطلبات الاسترداد. وقد يؤدي ضعف الاحتياطيات أو نقص السيولة إلى فقدان العملة ارتباطها بالأصل المرجعي.
ثانيًا، مخاطر الحفظ والاعتماد على الوسطاء. فالمستخدم الذي يحتفظ بأمواله عبر منصة مركزية يظل معرضًا لمخاطر تعثر المنصة أو تجميد الحسابات أو الاختراقات الأمنية. . وقد أعاد الاختراق الذي استهدف Binance في أكتوبر 2026 تسليط الضوء على هذه المخاطر، وأثار تساؤلات حول أمن البنية التحتية للمنصات وآليات حماية الأصول.
ثالثًا، مخاطر الرقابة المالية. فسهولة نقل العملات المستقرة عبر الحدود قد تجعل تتبع التدفقات المالية أكثر تعقيدًا، خصوصًا عندما تتم المعاملات عبر محافظ غير خاضعة مباشرةً لإشراف المؤسسات المالية التقليدية.
وأخيرًا، تبرز مشكلة الإحلال النقدي الرقمي، إذ قد يؤدي انتشار العملات المستقرة المرتبطة بالدولار إلى زيادة اعتماد الأفراد والشركات على العملة الأمريكية، بما قد يضعف قدرة البنوك المركزية على التأثير في السيولة والائتمان والسياسة النقدية المحلية.
ولهذا، لا تتعلق المسألة بتنظيم العملات المستقرة وحدها، بل بكيفية دمجها في الأنظمة المالية مع الحفاظ على حماية المستخدمين والاستقرار النقدي.
الخلاصة: بوابة جديدة أم بديل مؤقت؟
تشير الأدلة إلى أن العملات المستقرة أصبحت أحد أهم المحركات العملية لتبني الأصول الرقمية في الأسواق الناشئة، لكن هذا التبني لا يعني بالضرورة أن المستخدمين يتجهون إلى الاستثمار في العملات المشفرة أو المشاركة في الاقتصاد اللامركزي.
ففي الأرجنتين، يرتبط استخدامها بالطلب على الدولار والحفاظ على القيمة. وفي نيجيريا، تبرز أهميتها في التحويلات الدولية وتسوية المدفوعات التجارية. أما في البرازيل، فقد أصبحت جزءًا رئيسيًا من النشاط المعلن في سوق الأصول الرقمية.
وتكشف هذه الاختلافات أن العملات المستقرة لا تكتسب أهميتها لأنها تقدم حلاً واحدًا لجميع الأسواق، بل لأنها تستطيع تلبية احتياجات مالية متنوعة من خلال بنية رقمية مشتركة.
ومع ذلك، فإن مستقبلها لن يتحدد بحجم المعاملات وحده، بل بقدرتها على تقديم قيمة اقتصادية حقيقية، وخفض تكاليف التحويل، وتوفير حماية موثوقة للمستخدمين، والعمل ضمن أطر تنظيمية واضحة.
وربما تكون أهم دلالة لهذا التحول أن الطريق إلى التبني الواسع للعملات المشفرة لا يبدأ بالضرورة من البيتكوين أو المضاربة، بل قد يبدأ من الحاجة إلى إرسال الأموال، أو الاحتفاظ بقيمتها، أو الوصول إلى الدولار.
إذا استمرت العملات المستقرة في تلبية هذه الاحتياجات بكفاءة وأمان، فقد تصبح بالفعل إحدى أهم بوابات دخول المستخدمين إلى الاقتصاد الرقمي الجديد.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
روبنز رفعت كاتب ومحلل في مجال العملات المشفرة والأسواق المالية، مع تركيز على الأصول الرقمية، والفوركس، واتجاهات الاقتصاد الكلي العالمية. تتناول تحليلاته دور العوامل الاقتصادية الكلية، ومعنويات السوق، والسيولة في تشكيل تحركات أسواق العملات المشفرة، مع تقديم رؤى موجهة للجمهور الناطق بالعربية.


